


近期,全球大宗商品市场呈现显著分化格局,能源与金属板块联袂领涨,成为驱动通胀预期与产业链成本重构的核心变量。在这一背景下,企业套期保值需求激增,既是市场主体应对价格剧烈波动的本能反应,也折射出当前全球供应链脆弱性与宏观政策博弈的深层矛盾。本文将从价格波动的驱动逻辑、企业套保行为的结构性变化、潜在风险及应对策略四个维度展开分析。
能源与金属领涨的根源在于供需错配与地缘政治溢价的双重叠加。能源方面,原油、天然气价格受 OPEC+ 减产纪律强化、地缘冲突扰动运输通道以及北半球旺季补库需求前移的共同推动,呈现易涨难跌特征;金属方面,铜、铝等工业金属受全球绿色转型投资加速、矿山品位下降与冶炼产能瓶颈约束,供给弹性持续偏低,而新能源基建与电网改造需求则构成刚性支撑。这种结构性短缺与阶段性补库共振,使得相关商品期货波动率显著抬升,企业被动暴露于敞口风险之中,套保需求自然水涨船高。
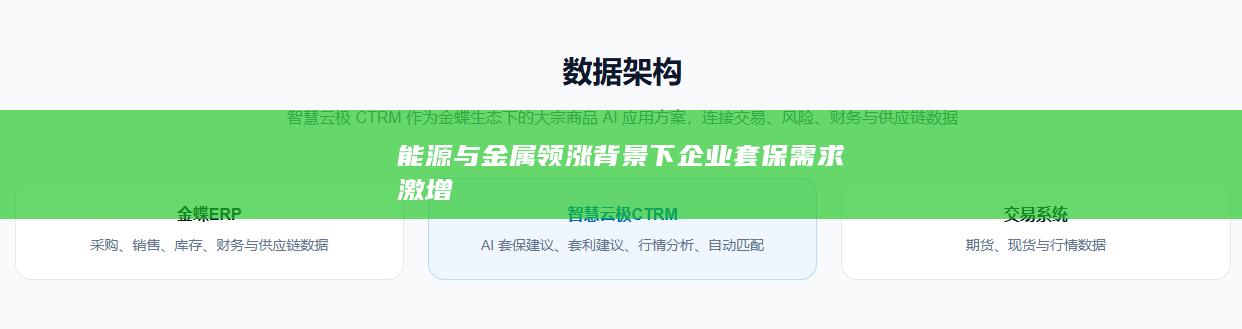
企业套保需求激增并非简单的数量扩张,而是呈现出明显的结构性升级。从参与主体看,不再局限于大型央企与贸易商,大量中下游制造企业、甚至专精特新中小企业开始主动建立套保团队或委托专业机构管理风险,反映出风险管理意识从“可选”向“刚需”转变。从工具选择看,除传统期货合约外,场外期权、含权贸易、跨品种套利等组合策略使用频率上升,企业试图在锁定成本的同时保留部分价格下行收益。从期限结构看,套保周期从过去的1—3个月短期滚动,逐步向6—12个月甚至更长延伸,表明企业正将套保纳入年度预算与长期采购战略,而非临时性对冲。
套保需求激增也暴露出若干值得警惕的问题。其一,部分企业存在“投机性套保”倾向,以套保之名行单边押注之实,一旦方向判断失误,可能引发保证金追缴与流动性危机,反而放大经营风险。其二,中小企业面临专业人才短缺与授信额度不足的双重约束,套保成本高企,难以充分覆盖敞口,导致风险敞口在产业链上分布不均,头部企业与中小企业的抗风险能力差距拉大。其三,会计处理与信息披露的规范性不足,部分企业套保损益与现货购销的匹配关系模糊,财务报表波动加剧,影响投资者与信贷机构对其真实风险状况的判断。
针对上述问题,企业与监管层需协同发力。企业层面,应建立与现货规模、资金实力相匹配的套保纪律,明确套保比例上限与止损机制,避免过度对冲与投机倾向;同时加强人才储备与系统建设,利用数字化工具实现敞口动态监测与套保效果回溯评估。监管层面,可进一步丰富风险管理工具供给,推动场外衍生品市场规范发展,降低中小企业参与门槛;并强化套保会计指引与信息披露要求,提升市场透明度。产业链上下游可通过含权贸易、基差点价等模式深化合作,将价格风险在链条内更均衡地分配,而非单纯依赖单一企业独立承担。
能源与金属领涨背景下的企业套保需求激增,是市场机制发挥风险再分配功能的正常表现,但其背后的结构性变化与潜在隐患不容忽视。唯有将套保行为纳入企业整体风险管理框架,辅以监管规范与工具创新,方能在价格高波动环境中实现稳健经营与产业链韧性提升的双重目标。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


