


作为编辑,我对“全球供应链压力下大宗商品涨价潮或将延续”这一判断的基本态度是:它不是一个简单的短期价格波动描述,而是一个由结构性瓶颈、地缘政治摩擦和能源转型阵痛共同支撑的中期趋势判断。要理解为什么涨价潮“或将延续”,不能只看某一种商品的供需曲线,而需要从供应链的物理约束、成本传导机制和预期自我强化三个层面展开分析。
首先必须厘清一个前提:当前大宗商品涨价并非单纯由需求过热驱动。2020年以来全球经历了从疫情冲击到复苏错位、再到地缘冲突叠加的复杂过程,供应链的“压力”已经从偶发性中断演变为系统性脆弱。海运运力周转效率下降、关键港口拥堵反复出现、卡车司机与仓储劳动力持续短缺,这些物流环节的摩擦成本直接嵌入大宗商品的到岸价格。以铜、铝、原油和农产品为例,其期货价格与现货升贴水结构频繁出现 backwardation(近高远低),说明市场对即期供应的焦虑远大于对远期过剩的担忧。这种期限结构本身就是供应链压力在价格信号上的映射。
第二个层面是成本传导的刚性化。过去大宗商品涨价往往伴随下游需求萎缩而快速回落,但本轮周期中出现了两个新特征。其一,能源转型带来的“绿色溢价”正在重塑成本曲线。铜、镍、锂等关键矿物在电网改造、电动车和储能领域的长期需求预期,使得生产商在资本开支决策上更为谨慎,新增产能投放周期拉长,边际成本抬升。其二,碳定价和环保合规成本在部分经济体加速内化,钢铁、铝、化肥等高耗能商品的隐含碳成本逐步显性化。这意味着即便供应链物流恢复顺畅,大宗商品的成本底部也已系统性上移,涨价具有了“地板效应”。
第三个层面是预期与库存行为的自我强化。在供应链不确定性高企的环境下,下游企业倾向于将“just-in-time”库存策略转向“just-in-case”,主动提高安全库存水平。这种行为在微观上是理性的风险管理,在宏观上却放大了短期需求,进一步收紧现货供应。同时,贸易商和基金在大宗商品上的多头配置增加,金融化属性使得价格对供应扰动的敏感度上升。一旦出现新的地缘事件或极端天气,价格反应会比以往更剧烈,且回落更慢。这种预期驱动的库存回补和金融头寸调整,构成了涨价潮延续的微观行为基础。
当然,判断“或将延续”也需要设定边界条件。如果全球主要经济体同步进入深度衰退,工业需求大幅收缩,大宗商品价格仍会面临下行压力。但即便在衰退情景下,供应链的结构性瓶颈和能源转型的长期需求也不会消失,价格更可能表现为高位震荡而非趋势性崩塌。各国政策应对的方向也值得关注:战略储备释放、出口限制、价格管制等行政手段短期可以平抑波动,但往往扭曲资源配置,反而延长了调整周期。真正能缓解供应链压力的,是物流基础设施投资、贸易便利化以及关键矿产供应链的多元化布局,而这些都需要时间。
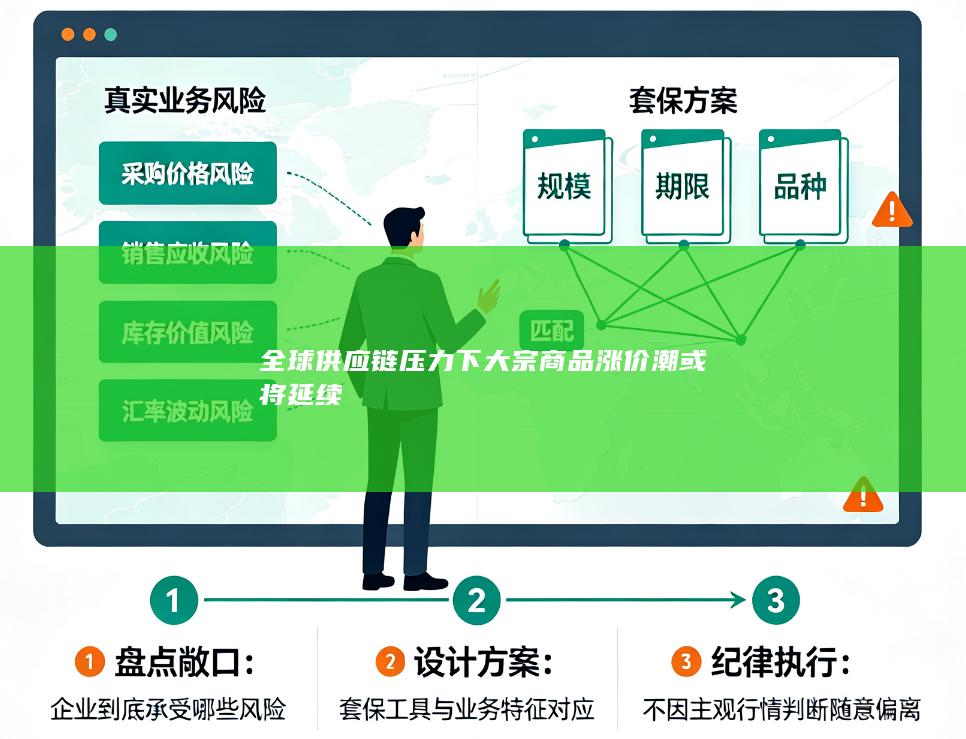
综合来看,“全球供应链压力下大宗商品涨价潮或将延续”这一判断的合理性在于,它抓住了本轮价格上行的非周期性根源。供应链压力不是暂时的摩擦,而是全球化格局调整、能源结构转型和库存行为变化共同作用的结果。对于企业和投资者而言,更务实的做法不是赌价格何时回落,而是将大宗商品成本波动纳入中长期经营假设,通过套期保值、供应链多元化和产品定价机制调整来管理风险。对于政策制定者而言,则需要区分短期流动性冲击与长期结构性瓶颈,避免用总量刺激手段应对供给端问题。涨价潮的延续性,最终取决于供应链修复的速度能否跑赢成本抬升和预期强化的速度,而从目前的信息来看,前者并不乐观。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


