


近期,以原油、有色金属、农产品为代表的大宗商品价格持续高位运行,其影响正从产业链上游向下游传导。作为编辑,我从价格传导机制、行业分化、企业应对策略及政策含义四个维度展开分析,力求厘清这一轮成本冲击的实际影响与演化逻辑。
首先需要理解价格传导的时滞与幅度差异。大宗商品价格上涨并非瞬间、等量地反映在下游产品价格上。上游原材料涨价后,下游企业通常先经历一个“消化期”:依靠库存、长期合同或压缩自身利润来吸收部分成本,之后再通过提价向下转移。不同行业的传导效率差异显著——食品饮料、家电、建材等标准化程度较高、竞争格局相对集中的行业,提价能力较强,传导周期约为三至六个月;而纺织服装、部分轻工制造等分散竞争行业,提价空间有限,更多依赖内部挖潜。这种时滞意味着,当前部分下游行业报表中体现的利润压力,可能尚未完全释放。
从行业分化看,影响呈现明显的结构性特征。直接以大宗商品为原料的下游制造业首当其冲:家电行业面临铜、铝、钢材及塑料粒子同步涨价,成本端压力较为全面;包装印刷行业受纸浆、塑料价格推动,中小厂商议价能力弱,利润挤压更为突出;食品加工行业则受小麦、玉米、油脂及包材多重挤压,且终端提价受消费疲软制约,呈现“成本涨、售价难涨”的剪刀差。相比之下,服务类下游行业受影响较间接,但物流运输成本上升会通过运费传导至几乎所有消费品流通环节。值得注意的是,若下游行业集中度较高、品牌溢价明显,企业可通过产品结构升级对冲成本,实际冲击小于表面数据。
企业层面的应对策略可分为短期与中长期两类。短期看,常见手段包括:锁定远期价格或增加安全库存以规避波动;与上游签订长协价,稳定关键原料成本;优化产品配方或包装规格,在保证功能前提下降低单位原料消耗;调整产品结构,提高高毛利产品占比以稀释成本压力。中长期则涉及供应链多元化布局、套期保值工具的制度化运用,以及通过技术改造提升原料利用率。不过,这些策略对中小企业而言门槛较高——资金占用、专业人才和风险管理能力的欠缺,使中小下游企业在成本冲击中处于更被动的位置,行业洗牌风险随之上升。
从宏观与政策视角观察,下游成本上升若持续累积,可能对物价水平和消费复苏形成双重扰动。一方面,部分消费品提价会结构性推升CPI,但当前终端需求偏弱,全面通胀风险可控;另一方面,下游企业利润受挤压可能抑制其投资意愿和用工需求,进而影响就业与居民收入预期。因此,政策层面需关注两点:一是加强对中小下游企业的融资支持和成本疏导,避免成本冲击演变为经营困难;二是密切监测重要民生商品的价格传导,防止局部涨价过快影响基本生活。同时,鼓励产业链上下游协作、推动长协机制和期货工具下沉至中小企业,有助于平抑价格波动的外溢效应。
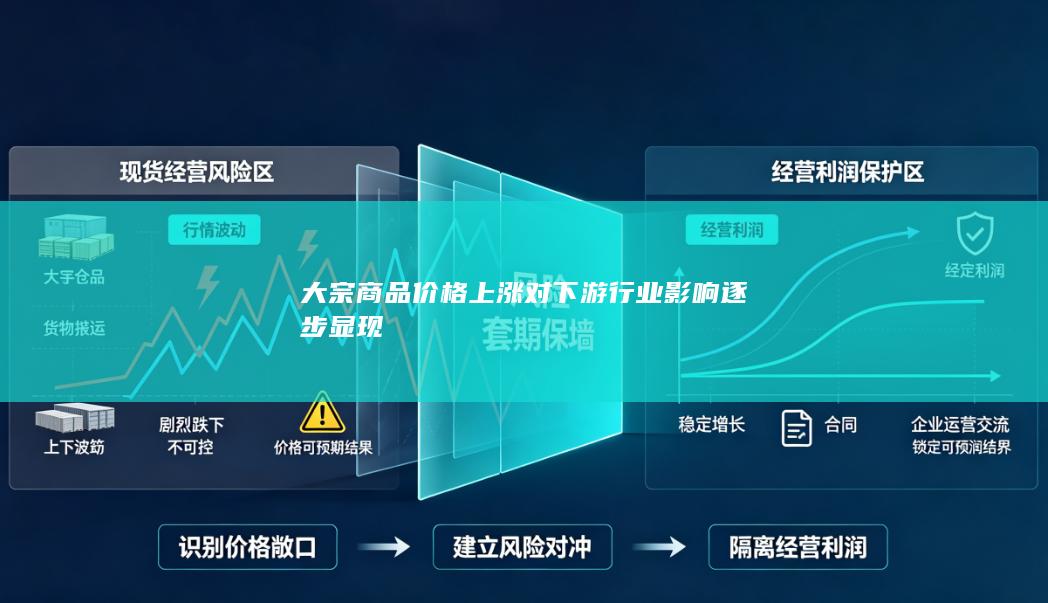
综合来看,大宗商品价格上涨对下游行业的影响正处在逐步显现、尚未完全出清的阶段。其最终影响程度取决于价格高位持续时间、终端需求恢复节奏以及企业自身的成本转嫁能力。对下游行业而言,短期需做好成本管控与现金流管理,中长期则应把供应链韧性和产品附加值提升作为根本应对之策。对观察者来说,需区分“成本冲击的阶段性”与“结构性竞争力差异”,避免一概而论,才能更准确地把握这一轮价格传导的真实影响。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


