


市场套期保值是企业风险管理体系中极为重要的一环,其核心逻辑在于通过衍生品工具或结构性安排,将未来不确定的价格、利率或汇率波动转化为相对确定的现金流结果,从而锁定成本或利润。对于任何一家暴露在大宗商品、外汇或利率风险中的企业而言,套期保值不是投机,而是一种以“确定性”换取“经营稳定性”的制度化操作。本文尝试从操作框架的完整视角展开深度解读,围绕目标设定、风险识别、工具选择、比率设计、会计处理与内控监督等环节,梳理企业如何系统性地锁定成本利润并对冲市场风险。
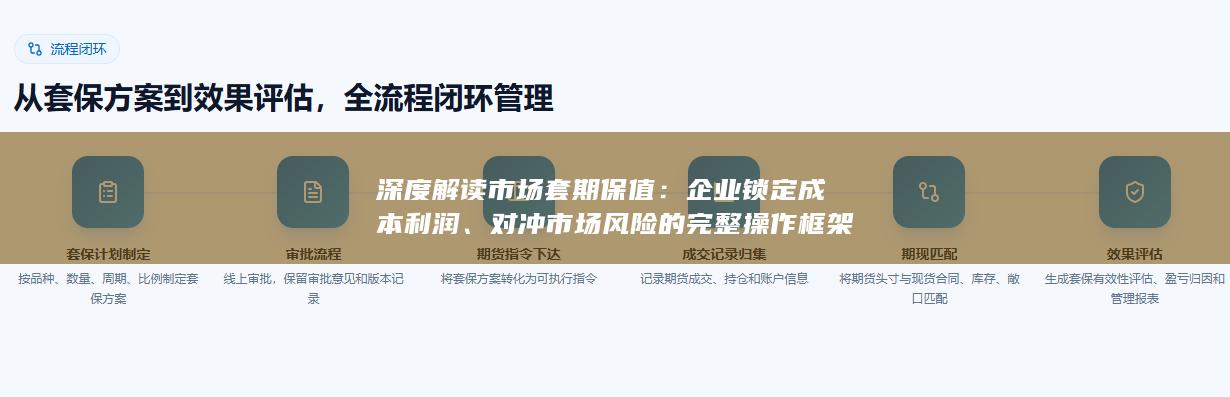
首先需要明确套期保值的本质与边界。套期保值并不追求从价格波动中获利,而是通过建立与现货风险敞口方向相反、金额与期限相匹配的衍生品头寸,使现货市场与衍生品市场的盈亏形成对冲。其经济学意义在于降低企业现金流的波动性,提升预算的可执行性与融资的稳定性。因此,企业在启动套保之前必须回答三个问题:保什么、保多少、保多久。这三个问题分别对应风险识别、套保比率与期限匹配,构成了整个操作框架的逻辑起点。
第一步是风险识别与敞口计量。企业需要区分三类敞口:已确认的确定承诺、极可能发生的预期交易,以及以外币计价的资产负债。以制造业为例,若企业未来三个月需采购铜材,则面临铜价上涨的风险;若企业出口以美元结算,则面临人民币升值导致收入缩水的风险。敞口计量要求企业不仅识别风险类型,还要量化其规模,包括名义金额、时间分布与相关性。只有精确计量敞口,后续的套保比率才有依据。实践中,许多企业套保失败并非工具选择错误,而是敞口漏计或重复计算,导致对冲不足或过度对冲。
第二步是套保目标与策略的设定。企业应根据自身商业模式确定套保的优先级:是锁定毛利率,还是锁定采购成本,抑或稳定现金流。对于加工型企业,锁定加工利润往往比锁定单一原料价格更贴近经营实质;对于贸易型企业,锁定购销价差则更为关键。策略设定还需明确套保的期限结构,是采用逐月滚动套保,还是匹配订单周期的静态套保。前者灵活性高但操作频繁,后者管理简单但可能错配。无论选择哪种,都应将套保策略写入制度文件,明确授权层级与审批流程,避免临时决策带来的随意性。
第三步是工具选择与组合设计。常见的套保工具包括期货、期权、远期与互换。期货流动性好、成本低,但需缴纳保证金并面临基差风险;期权可以保留价格有利变动带来的收益,但需支付权利金;远期合约灵活定制,适合场外交易但存在对手方信用风险。企业应根据敞口特征与风险承受能力进行组合。例如,对于成本敏感且现金流紧张的企业,可采用“期货+期权”的组合:用期货锁定基础成本,用看涨期权覆盖上行风险,同时通过卖出看跌期权降低权利金支出。但需注意,卖出期权会引入新的风险敞口,必须在整体风险预算内审慎使用。
第四步是套保比率与动态调整。套保比率并非越高越好。理论上,完全套保可以消除价格风险,但也会使企业失去价格有利变动时的收益,并可能因保证金追缴带来流动性压力。实践中,企业通常根据风险偏好设定50%至80%的套保比率,并保留部分敞口以维持灵活性。动态调整机制要求企业在价格大幅波动、订单变更或敞口规模变化时重新评估比率,但调整必须有规则约束,避免因主观判断而演变为择时交易。例如,可设定“当现货价格突破预算成本上限的110%时,将套保比率提升至90%”之类的触发条件,使调整行为制度化。
第五步是基差风险与保证金管理。基差是现货价格与期货价格之差,基差波动会导致套保效果偏离预期。企业应选择与现货相关性高的期货合约,并关注交割地点、品质升贴水与合约到期日等因素。保证金管理则是套保操作中最容易被忽视的环节。价格不利变动时,期货头寸产生浮亏,企业需追加保证金,若现金流不足则可能被迫平仓,导致套保失败。因此,企业应在套保方案中预留保证金储备,或采用场外工具降低保证金压力,同时将保证金需求纳入现金流预算。
第六步是会计处理与信息披露。根据套期会计规则,符合条件的套保关系可以采用套期会计,使衍生品公允价值变动与现货被套保项目的损益在同一期间确认,减少利润表波动。企业需在套保开始前指定套保关系、记录套保文档并进行有效性测试。套保有效性通常要求在80%至125%之间,若失效则需终止套期会计。会计处理不仅影响财务报表,也影响投资者与债权人对企业风险管理能力的判断。因此,财务团队应提前介入套保方案设计,确保文档完备、测试方法合理。
第七步是内控监督与绩效评估。套保操作应建立前中后台分离的治理结构:前台负责交易执行,中台负责风险监控与合规审查,后台负责结算与会计处理。企业应定期评估套保效果,但评估标准不应是“衍生品是否盈利”,而应是“套保是否有效降低了现金流波动”。若以衍生品盈亏论英雄,容易诱导交易员偏离套保目标,滑向投机。绩效评估应结合现货与衍生品的综合结果,并设置止损与敞口上限等风控指标,确保套保始终服务于经营目标。
综合来看,市场套期保值的完整操作框架是一个从风险识别到内控监督的闭环系统。企业锁定成本利润的关键,不在于预测价格,而在于建立一套可执行、可审计、可调整的制度化流程。套保的成功标准不是衍生品端是否赚钱,而是企业整体现金流是否更加稳定、预算是否更可执行、融资成本是否更可控。对于希望长期稳健经营的企业而言,套期保值不是可选项,而是风险管理能力的基础设施。只有将套保嵌入经营决策与财务管理的全流程,企业才能在价格波动中守住利润底线,实现从被动承受风险到主动管理风险的转变。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


