


围绕“市场套期保值全解析:从基本原理到实战策略,帮助企业有效规避价格波动风险”这一主题,需要把套期保值从“工具选择”提升到“风险管理机制”的层面来理解。套期保值的核心并不是追求额外收益,而是通过反向或对冲性安排,把企业不愿承担的价格波动转移出去,使经营结果更接近预算和现金流目标。对于制造、贸易、农业、能源等行业而言,价格波动会直接影响采购成本、库存价值、销售毛利和融资能力,因此套期保值本质上是一种经营稳定器,而不是孤立的金融交易。
从基本原理看,套期保值的逻辑建立在现货与衍生品价格同向变动的基础上。企业先在现货市场拥有或预期拥有某种商品、原料或销售头寸,再在期货、期权、远期等市场建立方向相反的头寸。当现货价格朝不利方向变化时,衍生品端通常会产生对冲收益,从而抵消部分损失;反之,若现货端受益,衍生品端也可能出现亏损。理解这一点非常关键:套期保值不承诺每一笔交易都盈利,而是追求组合层面的风险收敛。评价套期保值是否成功,不能只看衍生品账户盈亏,而要看现货与衍生品合并后的成本、利润和现金流是否更稳定。
企业开展套期保值,首先应明确风险敞口。风险敞口既包括已经持有的库存、已签订但尚未交付的采购合同和销售合同,也包括未来可能发生的预期采购与销售。不同敞口的数量、时间、定价方式和可对冲程度不同,需要分层管理。例如,已锁定价格的合同可能不再需要完全对冲,而浮动价格合同和预期交易则更需要关注。企业还应区分“可量化敞口”和“方向性判断”,避免把套期保值做成投机交易。套期保值计划应写明对冲比例、期限匹配、品种选择、止损与调整机制,使每笔操作都能对应真实经营需求。
在工具选择上,期货适合标准化程度高、流动性好的品种,能够较快建立对冲头寸,但需要关注保证金、基差和展期风险;期权适合希望在锁定不利价格的同时保留有利价格空间的企业,代价是支付权利金;远期和掉期更贴近场外实际需求,便于匹配非标准期限和数量,但需要评估交易对手信用风险与合约流动性。企业不应简单比较工具“贵不贵”,而应比较其与企业敞口、现金流、会计处理和风险承受能力的匹配度。对于中小企业而言,若直接参与期货市场能力不足,也可以通过银行、券商或产业服务商设计组合方案,但必须看清底层逻辑和费用结构。
实战中最重要的概念之一是基差。基差通常指现货价格与期货价格之差,基差变化会直接影响套期保值效果。即使期货价格与现货价格总体同向变动,若基差在套期保值期间明显走弱或走强,企业仍可能出现对冲偏差。因此,企业需要选择与现货品种、交割地点、质量标准和期限尽可能接近的期货合约,并持续跟踪基差历史区间。对于需要展期的长期敞口,展期成本和期限结构也会影响最终效果。套期保值方案不能只做静态测算,而应设定基差监控指标和触发调整条件,避免“方向对但基差错”造成预算偏差。
套期保值的实战策略通常可以分为几类。第一类是采购端套期保值,适用于未来需要采购原料但担心价格上涨的企业,通过买入期货或看涨期权锁定成本上限。第二类是销售端套期保值,适用于担心产品价格下跌的企业,通过卖出期货或买入看跌期权锁定销售价格下限。第三类是库存套期保值,针对已有库存因价格下跌导致减值风险,建立相应空头对冲。第四类是滚动套期保值,适用于连续采购或销售的企业,通过分批次、分期限建立头寸,降低一次性择时风险。第五类是组合策略,例如期货与期权结合、部分比例对冲、动态调整对冲比率,以兼顾成本与灵活性。
企业在落地过程中,需要建立完整的风险管理框架。治理层面应明确董事会或管理层的风险偏好、授权权限和职责边界;执行层面应分离交易、风控、结算和会计职能,避免一人包办;制度层面应规定套期保值目标、品种范围、最大头寸、止损条件、异常报告和应急处理流程;会计层面应按照适用准则判断是否满足套期会计条件,减少利润表波动。很多企业套期保值失败,并非因为市场判断错误,而是因为授权不清、超额交易、保证金管理不足或把套期保值与投机混在一起。制度约束越清晰,套期保值越能回归风险管理本源。
现金流与保证金管理同样不可忽视。期货头寸出现不利变动时,企业可能需要追加保证金,如果资金安排不足,可能在现货端尚未实现收益前就被迫平仓,导致对冲链条中断。因此,企业应进行压力测试,测算极端价格波动下的保证金需求,并预留流动性缓冲。对于期权买方,虽然最大损失限于权利金,但仍需评估权利金支出对成本的影响;对于卖出期权,则必须充分认识尾部风险。套期保值方案应与资金计划、授信安排和库存周转结合起来,不能只看账面对冲比例。
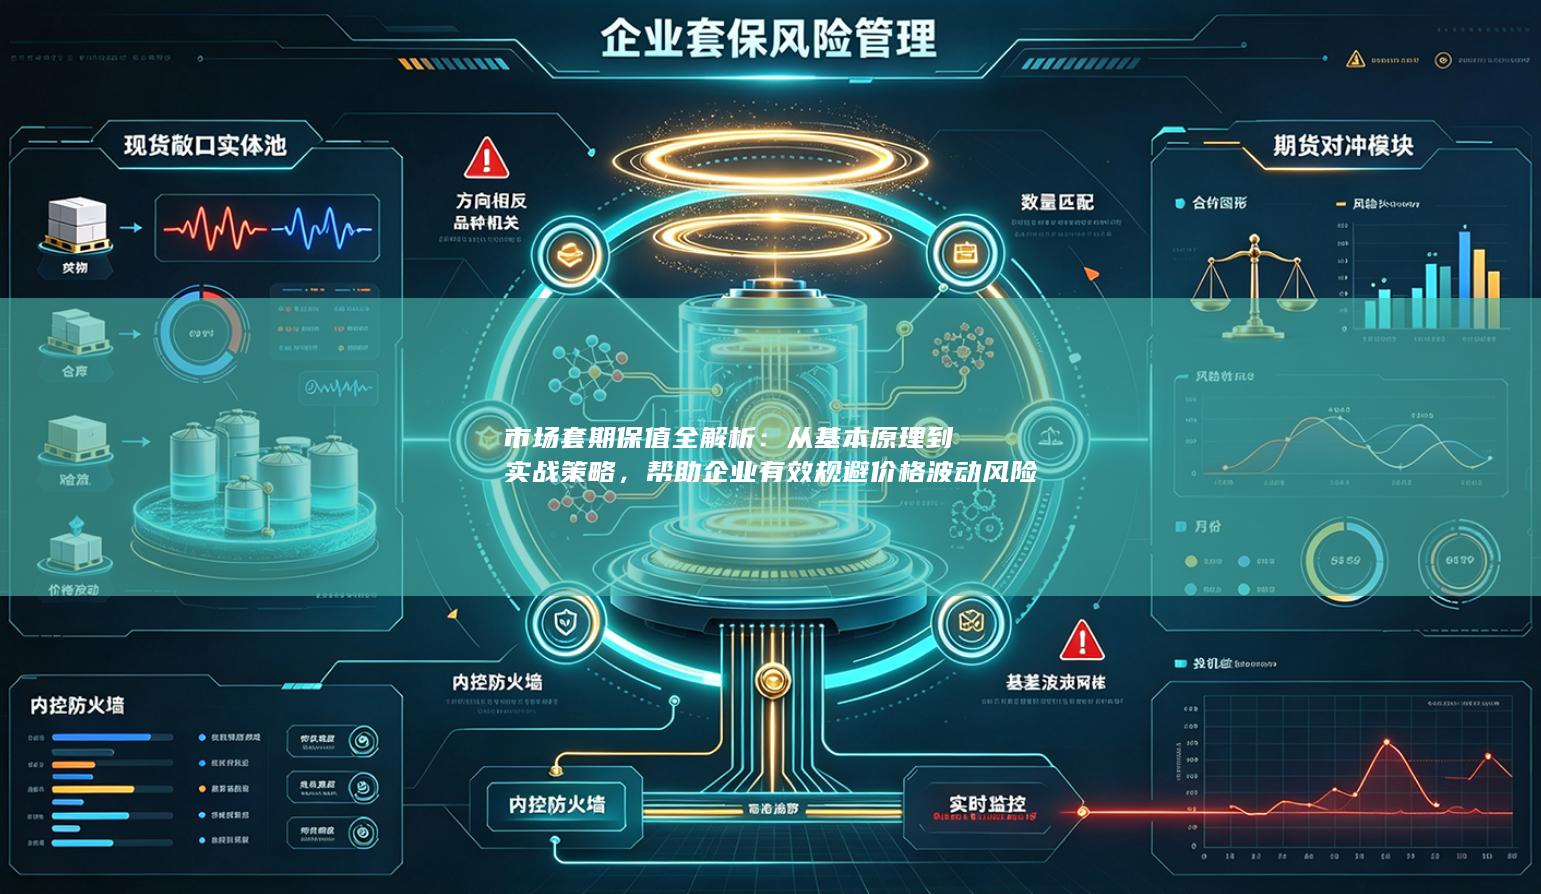
评价体系也应从“单笔盈亏”转向“组合效果”。企业可以比较套期保值后的采购成本、销售毛利、库存价值和经营现金流与预算目标的偏离程度,跟踪基差变化、对冲比率、展期成本和保证金占用。对于套期保值效果的归因,应区分现货价格变动、基差变动、工具选择和执行时点的影响。只有把评价指标与经营目标绑定,才能避免业务部门因衍生品端亏损而否定正确的套期保值,也避免把衍生品端盈利误判为套期保值成功。套期保值的最终标准,是企业是否更稳定地实现了经营计划。
企业还需关注合规与信息披露要求。参与期货和衍生品交易应遵守相关法律法规、交易所规则和内部控制要求,保留完整的授权、交易、风控和结算记录。国有企业、上市公司和金融机构在套期保值方面通常有更严格的信息披露和审计要求,应提前与财务、法务和审计部门沟通。对于跨境业务,还需关注汇率、利率和商品价格的多重敞口,避免单一工具无法覆盖复合风险。套期保值不是财务部门的单独任务,而应嵌入采购、销售、库存、资金和战略管理之中。
综上,市场套期保值的完整逻辑可以概括为:识别敞口、选择工具、匹配期限、管理基差、控制保证金、完善制度、组合评价。企业应把套期保值视为一项长期风险管理能力,而不是短期市场判断工具。只有坚持“对冲真实敞口、服务经营目标、制度先行、动态管理”的原则,套期保值才能真正帮助企业有效规避价格波动风险,稳定成本、利润和现金流,并在复杂市场环境中提升经营韧性。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


