


在当前全球宏观经济波动加剧、大宗商品价格剧烈震荡的背景下,企业风险管理已从“可选项”转变为“生存必修课”。套期保值作为对冲价格风险的核心手段,其工具选择与风险敞口管理的实务操作,直接决定了企业能否在不确定性中守住经营底线。大量企业在实操中仍存在工具错配、敞口计量粗放、制度执行流于形式等问题。本文从实务视角出发,系统梳理套期保值工具的选择逻辑与风险敞口管理的关键环节,力求为从业者提供可落地的操作参考。
首先需要厘清一个基础认知:套期保值不是追求盈利的工具,而是锁定成本或利润、平滑现金流的风险管理手段。这一认知偏差在实践中造成的损失最为隐蔽——不少企业将套期保值异化为投机操作,以“方向判断”替代“风险管理”,最终在行情逆转时遭受远超现货端收益的衍生品亏损。因此,在讨论工具选择之前,企业必须明确套期保值的核心目标是“对冲”而非“获利”,并据此建立以敞口识别为起点、以效果评估为终点的闭环管理框架。
套期保值工具的选择,本质上是在“对冲精度”与“成本灵活性”之间做权衡。实务中常用的工具包括远期合约、期货合约、期权以及互换类产品,四者各有适用场景与局限。远期合约的优势在于完全定制化,交割时间、数量、价格均可与现货合同精确匹配,适合敞口明确、交易对手信用可控的场景,如企业与长期客户签订固定价格供货协议后的反向锁定。但其缺陷同样明显:场外交易带来的信用风险、缺乏流动性导致的平仓困难,以及保证金安排的不透明性,都要求企业在使用远期工具时对交易对手进行严格的授信管理。
期货合约则是标准化程度最高的工具,流动性好、透明度高、中央对手方清算机制有效降低了信用风险,是大多数企业套期保值的“基础配置”。但期货的标准化特征恰恰构成了其核心局限:合约月份、交割品级、交割地点与企业实际敞口往往存在偏差,由此产生基差风险。以有色金属企业为例,若企业现货采购的是某特定品牌的电解铜,而期货市场交割的是标准品级,两者之间的品质价差和地域升贴水会在平仓时形成基差损益,这部分损益虽不改变套期保值的整体方向,但会直接影响对冲效果的精确度。因此,使用期货工具的企业必须建立基差跟踪与评估机制,将基差变动纳入套期保值效果评价体系,而非简单以“期货端盈亏”论成败。
期权工具近年来在实务中的应用比例显著上升,其核心价值在于“保留有利变动空间的同时锁定不利风险”。对于现金流紧张或对权利金成本敏感的企业,买入期权可以在支付有限权利金的前提下获得价格保护,避免期货套保在行情有利时错失收益的“机会成本”。但期权并非万能药:权利金构成实际成本支出,虚值期权看似便宜却保护力度不足,卖出期权虽能收取权利金但风险敞口呈非线性放大,绝非套期保值的稳健选择。实务中较为成熟的做法是“期货+期权”组合使用,例如在方向性敞口上用期货锁定基础风险,在极端行情对冲上用价外期权做尾部保护,形成分层防护结构。
互换类工具(如利率互换、商品互换)则更多适用于中长期敞口管理,尤其是企业面临浮动利率贷款或长期供货协议中的价格浮动条款时,互换可以将浮动成本转换为固定成本,稳定长期财务预期。但互换的场外属性和估值复杂性要求企业具备相应的定价能力与对手方管理能力,中小企业使用时需格外审慎。
工具选择之外,风险敞口管理是套期保值实务的另一条主线,其核心在于“准确计量”与“动态匹配”。敞口识别不能停留在财务账面数字上,而应穿透至业务实质:已签订的确定承诺、极可能发生的预期交易、以外币计价的应收应付、浮动利率负债等,均构成需要纳入管理的敞口来源。企业应建立敞口台账,按币种、期限、业务线等维度分类归集,并定期滚动更新,避免“敞口在变、套保不动”的静态管理陷阱。
在敞口计量基础上,套期保值比率(即对冲比例)的设定是实务中的关键决策点。理论上存在“完全对冲”与“部分对冲”两种策略,前者追求风险最小化,后者保留一定敞口以平衡成本与灵活性。实务中,企业应结合自身风险承受能力、现金流状况和对行情的判断,设定分层对冲比例——例如对确定承诺敞口执行80%至100%的高比例对冲,对预期交易敞口则控制在50%至70%,并保留调整空间。这一比例不应一成不变,而应随敞口规模变化、市场波动率升降和基差走势进行动态再平衡。
值得特别强调的是,套期保值的效果评估必须坚持“期现联动”原则。不少企业在考核时将期货端与现货端割裂评价,导致套保团队在行情有利时被指责“少赚了”,在行情不利时又被质疑“做多了”,最终迫使团队偏离对冲目标、转向投机操作。正确的做法是建立“套期保值综合损益”指标,将现货采购或销售价格与衍生品平仓损益合并计算,衡量整体成本或利润是否落在预定区间内。同时,会计处理上应严格遵循套期会计规则,确保套保关系有效性的持续评估与披露,避免因会计错配造成报表波动。
制度与内控层面,套期保值实务的稳健运行依赖于“前中后台分离”的组织架构:前台负责交易执行,中台负责风险监控与敞口计量,后台负责结算与会计处理,三者相互制衡。企业还应建立明确的授权体系与止损纪律,对单笔交易规模、累计敞口上限、止损触发条件作出刚性规定,并定期开展压力测试,模拟极端行情下保证金追缴对现金流的冲击。近年来部分企业因套保头寸过大、保证金管理失控而被迫平仓的案例反复证明:套期保值的失败往往不是工具选错,而是资金链与内控制度的失守。
套期保值工具选择与风险敞口管理是一项系统性工程,其有效性取决于三个层面的协同:工具层面,需根据敞口特征匹配远期、期货、期权或互换,并充分认知各工具的基差风险、信用风险与成本结构;管理层面,需建立敞口动态计量、分层对冲比例和期现联动评估机制;制度层面,需落实前中后台分离、授权止损与压力测试。企业唯有将套期保值从“交易行为”升格为“管理体系”,才能在价格波动的惊涛中真正实现风险可控、经营稳健的目标。
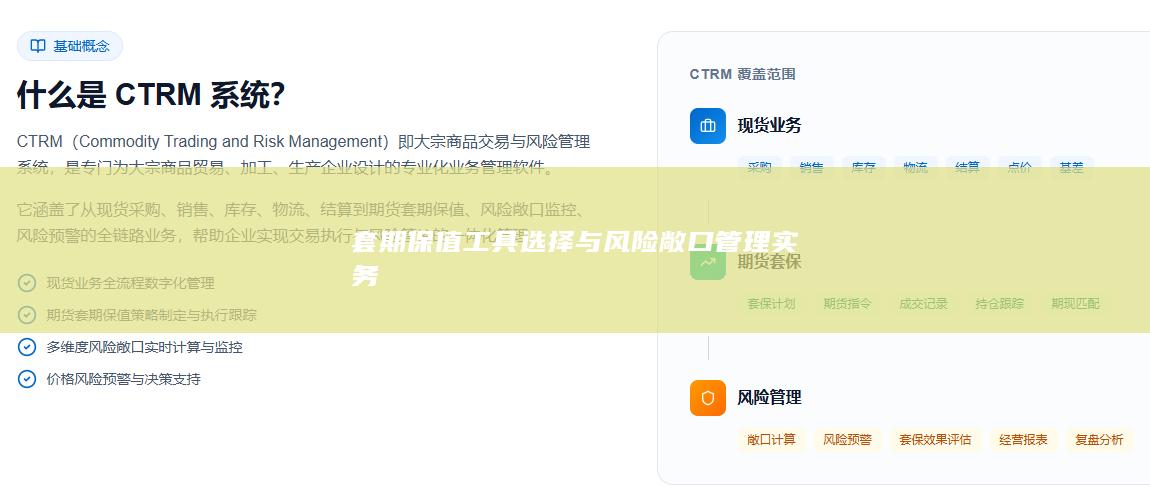
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


