


国际粮食大宗商品价格形成机制是一个多层次、多主体博弈的复杂系统,其核心逻辑已从传统的供需均衡框架演化为金融化、能源化与地缘政治化的三重叠加。从价格形成的基础层看,全球粮食库存消费比、主产国天气条件与种植面积调整构成基本面锚点,但这一锚点的解释力在近十五年显著衰减。芝加哥期货交易所(CBOT)的玉米、小麦、大豆期货价格与现货升贴水结构,更多反映的是市场对远期供需预期的贴现,而非当期实物交割的紧张程度。这意味着价格发现功能已部分脱离实体贸易流,转向预期的自我实现与反身性循环。
金融化是理解当代粮食价格形成机制的关键切口。2004年美国商品期货交易委员会(CFTC)对持仓限额的调整、2008年后指数基金与互换交易商的广泛参与,使得粮食期货从套期保值工具异化为资产配置标的。投机净多头持仓与价格波动的格兰杰因果关系检验在多项研究中得到验证,尤其在小麦与玉米市场,非商业持仓的边际变化对短期价格弹性的贡献度超过30%。这种金融化并非简单的“投机炒作”标签可以概括,其深层机制在于粮食作为生物能源原料与金融资产的双重属性,使价格同时受到原油价格、美元指数与风险偏好三重外生变量的牵引。当美联储货币政策转向或地缘冲突推高能源价格时,粮食市场的风险溢价会通过生物燃料需求渠道与金融渠道同步放大。
风险溢出效应在粮食、能源与金融三个市场间呈现非对称传导特征。方向性溢出分析表明,能源市场对粮食市场的溢出强度在2008年、2012年与2022年三个峰值期显著上升,且溢出方向以能源→粮食为主,粮食→能源的反向溢出仅在小麦主产国极端减产时短暂出现。这种非对称性根源于生物燃料产能的刚性——当原油价格突破乙醇平价点后,玉米需求曲线发生结构性右移,价格弹性骤降。与此同时,金融渠道的波动率溢出具有明显的区制转换特征:在低波动区制下,粮食价格主要锚定基本面;一旦波动率进入高区制,金融传染效应会迅速覆盖基本面信号,导致价格超调与库存囤积的自我强化。2022年黑海粮食走廊中断期间,CBOT小麦期货的隐含波动率与看涨期权偏度同步飙升,正是这一机制的典型表现。
我国作为全球最大的粮食进口国之一,在价格形成机制中处于“大国效应”与“被动接受者”并存的特殊位置。大豆对外依存度超过80%,玉米进口量在2020—2023年间波动剧烈,使得国内压榨利润与饲料成本对CBOT价格与海运费高度敏感。但另一方面,我国小麦、稻谷的进口配额制度与最低收购价政策,在口粮品种上构筑了相对独立的价格缓冲带。这种“口粮自主、大豆外依”的二元结构,决定了风险溢出对我国粮食安全的影响是非均匀的:大豆产业链的利润分配更多受制于国际期货市场与跨国粮商的基差定价,而口粮市场的价格波动则主要源于国内政策调整与储备轮换节奏。
从应对策略的维度审视,单纯依赖储备吞吐与进口来源多元化已不足以对冲金融化与能源化带来的系统性风险。更有效的路径在于提升国内期货市场的价格发现功能与国际化水平。大连商品交易所的豆粕、玉米期货虽已引入境外交易者,但基差贸易的定价基准仍大量参照CBOT,境内套保效率受制于跨市场价差与汇率波动。推动人民币计价的粮食期货合约在“一带一路”沿线贸易中的运用,并完善保税交割与仓单质押体系,有助于将部分定价权内化。与此同时,应建立粮食—能源—金融跨市场的宏观审慎监测框架,将生物燃料政策调整、原油期货持仓变化与粮食期货波动率纳入统一预警指标,避免单一部门监管的盲区。
储备体系的功能定位也需要从“数量安全”向“价格稳定与应急响应并重”转型。当前中央储备粮的轮换节奏对市场价格的信号效应较强,但轮换决策与期货市场套保之间的协同机制尚不完善。可探索将部分储备库存以仓单形式注册为期货交割品,在价格剧烈波动时通过期货市场进行动态吞吐,既降低轮换对现货市场的直接冲击,又增强储备资产的流动性。针对大豆产业链,应加快推广“保险+期货”模式的覆盖面,将价格风险与产量风险分离管理,并引导压榨企业与境外供应商签订以境内期货价格为基准的基差合同,逐步削弱CBOT在亚太时段的定价垄断。
地缘政治风险的常态化要求我国在粮食进口来源上构建“韧性网络”而非简单的“多元化清单”。巴西、阿根廷、乌拉圭等南美国家的物流瓶颈与政治周期波动,使得单一来源的替代效果有限。更务实的策略是通过农业技术合作、仓储物流投资与长期采购协议,在关键节点国家形成“生产—仓储—运输”一体化布局,降低从产地到口岸的全程成本与中断概率。同时,应加强与主要出口国在期货市场清算、海事保险与航运通道安全上的制度性合作,将粮食贸易的金融基础设施纳入双边经贸对话议程,减少突发性制裁或出口禁令的冲击。
综合来看,国际粮食大宗商品价格形成机制已演化为基本面、金融化与能源化三重逻辑的交织体,风险溢出呈现方向非对称与区制转换特征。我国的应对策略需从被动防御转向主动塑造:以期货市场国际化为抓手提升定价影响力,以跨市场宏观审慎框架弥合监管缝隙,以储备体系的功能升级增强市场稳定能力,以韧性网络建设对冲地缘政治不确定性。这一策略组合的核心在于承认粮食市场的金融属性不可逆转,并通过制度设计将金融化带来的风险溢价转化为可管理、可对冲的常态化成本,而非试图回到封闭的价格管制轨道。唯有如此,才能在全球粮食安全格局的重构中保持战略主动。
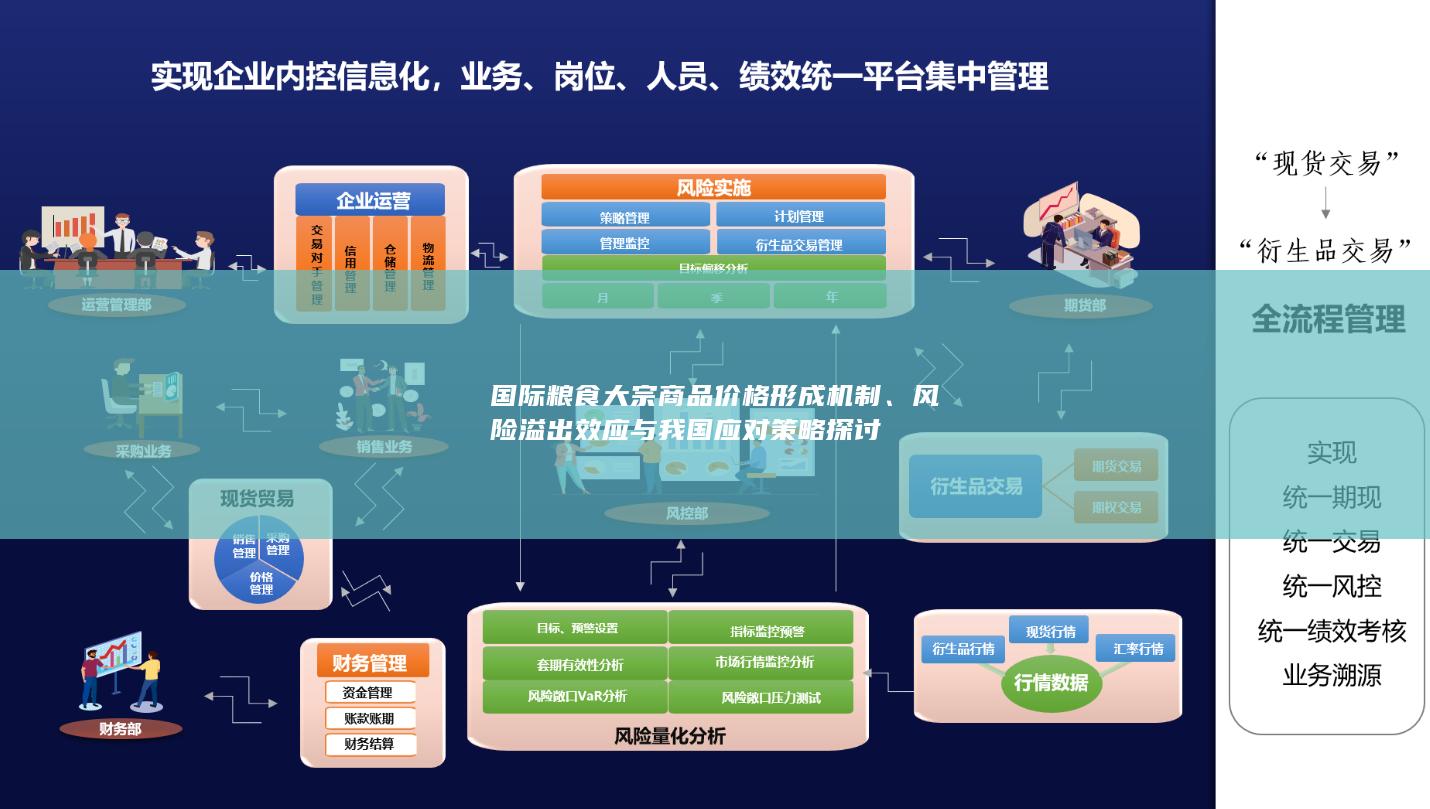
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


