


粮食大宗商品作为关系国计民生的基础性战略物资,其价格波动历来受到政府、市场与学术界的广泛关注。从历史数据来看,粮食价格并非线性演进,而是呈现出明显的周期性波动特征——上涨与下跌交替出现,周期长度长短不一,振幅大小各异。深入剖析这种周期性波动的内在规律、驱动成因及其沿产业链的传导效应,对于完善粮食市场调控机制、保障产业链各环节利益均衡具有重要的理论与现实意义。
首先需要厘清粮食大宗商品价格周期性波动的典型特征。从周期长度看,粮食价格波动大致可划分为短周期(1—3年)、中周期(5—8年)和长周期(10年以上)三个层次。短周期多与年度供需错配、季节性气候异常相关;中周期往往对应着农业投资周期、库存重建与去化过程;长周期则与人口结构变化、消费升级、全球贸易格局调整等深层因素关联。从振幅特征看,粮食价格的波动幅度通常小于能源和金属类大宗商品,但极端天气或重大地缘政治事件发生时,短期振幅可能急剧放大。从区域差异看,不同粮食品种的周期性表现存在显著分化:小麦、稻谷等口粮品种因政策干预较强,价格波动相对平缓;玉米、大豆等饲料粮和油料品种市场化程度更高,周期波动更为剧烈。粮食价格周期还存在明显的非对称性——上涨阶段往往较为急促,下跌阶段则相对平缓,这与库存缓冲机制、农户惜售心理以及政策托底效应密切相关。
探究周期性波动的成因,需要从供给端、需求端、金融化因素与制度性因素四个维度展开系统分析。在供给端,农业生产的高度自然依赖性决定了气候波动对产量的冲击具有周期性反复的特征。厄尔尼诺与拉尼娜现象的交替出现,往往引发全球主要产粮区的增产或减产,进而推动价格进入上行或下行通道。与此同时,农业投资的周期性特征——价格上涨刺激扩种、扩种导致供过于求、价格下跌抑制种植意愿、供给收缩再度推升价格——构成了经典的“蛛网模型”式波动机制。在需求端,人口增长、城镇化推进和消费结构升级带来的需求变化虽趋势性较强,但养殖业的周期性扩张与收缩(即“猪周期”等)会显著改变饲料粮的需求节奏,从而触发粮食价格的阶段性波动。金融化因素在近二十年愈发凸显:粮食期货市场的投机资金流动、美元汇率的周期性强弱转换、以及大宗商品指数基金的资产配置行为,都会放大或平滑粮食价格的周期波动。制度性因素同样不可忽视:各国农业补贴政策、出口限制措施、储备吞吐机制以及生物燃料 mandates 的调整,均可能在特定时点改变市场供需预期,催生或延缓价格周期的转换。
粮食价格周期性波动沿产业链的传导效应呈现出显著的非对称性和层级差异性。从上游来看,价格上涨周期中,种植户看似受益于售价提升,但若考虑农资成本(化肥、农药、种子)往往同步甚至更早上涨,农户实际净收益的改善幅度可能远小于价格涨幅;而在下跌周期中,农资价格存在向下刚性,农户利润被双向挤压,种植积极性受挫,进而影响下一生产周期的供给稳定性。中游的粮食贸易与加工企业面临更为复杂的局面:在价格上行期,持有库存的贸易商获得库存增值收益,但加工企业原材料成本上升、利润空间收窄;在价格下行期,贸易商面临库存减值风险,加工企业则受益于成本下降,但终端产品价格调整滞后可能带来短期红利。值得注意的是,中游企业普遍存在“买涨不买跌”的采购心理,这种行为模式本身会加剧价格周期的振幅。下游环节中,饲料养殖企业受粮食价格波动的影响最为直接——玉米、豆粕价格的上行周期往往压缩养殖利润,甚至触发产能去化,进而反向影响饲料粮需求,形成产业链内部的负反馈循环。而对于终端食品消费者而言,粮食价格波动经过加工、流通环节的层层传导后,其影响虽被稀释但并非消失,低收入群体对粮价上涨的敏感度尤其值得关注。
综合来看,粮食大宗商品价格的周期性波动是自然因素、市场机制、金融力量与制度安排共同作用的结果,其沿产业链的传导具有明显的非对称性和时滞特征。理解这一复杂系统,需要摒弃单因素归因的简化思维,转而采用全产业链视角和动态分析框架。在政策层面,应进一步完善粮食储备的逆周期调节功能,优化期货市场套期保值工具的可及性,加强对农资价格的监测与调控,并建立产业链利益共享与风险共担机制,以降低周期性波动对弱势环节的冲击。唯有如此,才能在尊重市场规律的前提下,有效平抑粮食价格的过度波动,维护国家粮食安全与产业链的长期稳健运行。
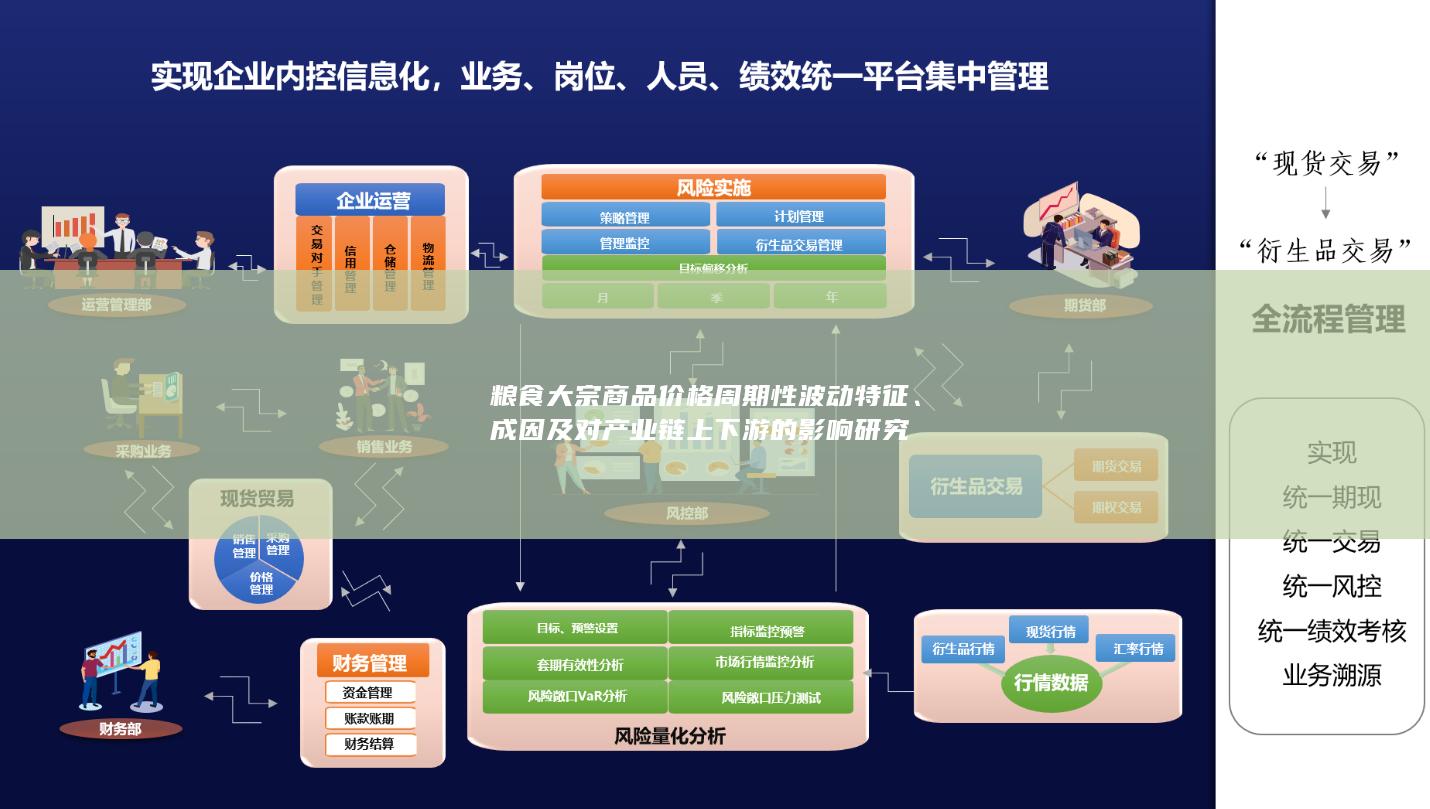
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


