


做空套期保值之所以值得被认真讨论,不在于它是一种“操作技巧”,而在于它触及了企业风险管理的本质:企业并不以承担价格波动为经营目标,价格波动只是经营过程中的副产品。当这种副产品可能显著侵蚀利润、破坏现金流、干扰预算执行时,企业就有必要通过套期保值把不可控的价格风险转化为可控的成本或收益区间。做空套期保值,正是其中最常见、也最容易被误解的一类工具安排。说它常见,是因为持有现货多头、担心价格下跌的企业天然需要“空头”来对冲;说它容易被误解,是因为不少人把套保与投机混为一谈,把期货端的盈亏孤立看待,而忽略了套保必须放在现货与衍生品合并的框架下评价。
从风险管理的本质出发,做空套期保值的逻辑起点是“风险敞口识别”。企业首先要回答的不是“该不该做空”,而是“我究竟暴露在什么价格风险之下”。一家持有大量原油库存的炼化企业,担心的是未来油价下跌导致存货减值;一家持有铜材库存的电缆厂,担心的是铜价回落压缩毛利;一家未来将收获大豆的农场或持有大豆库存的贸易商,担心的是现货价格下行。这些主体的共同特征是:现货端处于多头位置,价格下跌会带来损失。于是,在期货市场上建立空头头寸,便可以在价格下跌时期货端盈利,以部分或全部抵消现货端的亏损。套期保值的本质不是“预测价格”,而是“用确定的基差风险替代不确定的价格风险”,让企业在自己更擅长的经营领域承担风险,而不是在无法控制的价格波动中被动承受。
深入一步看,做空套期保值之所以成立,依赖于现货价格与期货价格之间的高度相关性。期货价格与现货价格受同一供求基本面驱动,长期趋势一致,但两者之间并非完全同步,这就产生了基差。基差是套保效果的核心变量:套保并非消灭全部风险,而是把绝对价格风险转化为基差风险。对做空套保者而言,如果基差走强,套保效果可能优于预期;如果基差走弱,套保效果会被削弱。因此,企业设计套保方案时,不能只看“期货能不能赚钱”,而要看“期货与现货的联动是否稳定、交割月份是否匹配、流动性是否充足、保证金压力是否可承受”。这也解释了为什么套保方案必须与企业的采购、库存、销售周期紧密咬合,而不是简单地在期货上“挂个空单”。
企业套保的逻辑还体现在会计与经营管理的双重维度上。从会计角度看,套期保值会计要求企业证明套保关系有效,即衍生品公允价值变动能够在一定程度上抵消被套保项目公允价值或现金流量的变动。这意味着做空套保不是“拍脑袋”决策,而是需要文档化、可验证、可追溯的制度安排。从经营管理角度看,套保的价值在于稳定预算、锁定加工利润、降低现金流波动、提高融资信用。一家企业如果能够通过套保把未来几个月的销售价格或采购成本锁定在可接受区间,它就能更从容地安排生产、控制库存、规划资本开支。套保不是为了让财务报表“好看”,而是为了让经营决策“可做”。当价格波动超出企业承受能力时,套保就是把不确定性关进笼子的手段。
当然,做空套期保值也有其边界与风险。首先是基差风险,如前所述,套保不能保证完全对冲。其次是保证金风险,期货端出现浮亏时需要追加保证金,如果企业资金安排不当,可能在现货端尚未实现收益时就被迫平仓,导致套保中断。再次是数量与期限匹配风险,套保头寸过大或期限错配,都可能让套保变成投机。更关键的是治理风险:如果企业没有明确的套保制度、授权体系和止损纪律,做空套保很容易在价格单边上涨时被质疑“为什么期货亏钱”,进而被倒逼平仓,最终失去套保保护。因此,企业套保逻辑的完整闭环,不仅包括“识别敞口—设计头寸—执行交易”,还包括“风险评估—资金安排—会计处理—绩效评价—治理监督”。缺了任何一环,套保都可能从风险管理工具异化为风险来源。
从更宏观的视角看,做空套期保值之所以在企业风险管理中占据重要位置,是因为它回应了一个根本问题:企业应该承担什么风险、不应该承担什么风险。企业应当承担经营风险、技术风险、管理风险,这些是它能够通过专业能力去驾驭的风险;而大宗商品价格波动、汇率波动、利率波动等市场风险,往往超出单一企业的控制范围,更适合通过金融工具转移或缓释。做空套保正是这种“风险分工”的体现:企业专注主业,市场风险交给衍生品市场去分散。理解了这一点,就能理解为什么套保评价不能只看期货端盈亏,而要看企业整体利润是否更稳定、现金流是否更可预期、经营计划是否更可执行。
做空套期保值不是简单的“看跌就做空”,而是企业风险管理体系中的一项制度化安排。它的逻辑起点是现货多头敞口,它的核心机制是期货空头与现货多头的对冲联动,它的效果取决于基差管理,它的可持续性取决于资金安排与治理体系。企业做套保,不是为了在期货市场上博弈,而是为了在现货经营中少受价格波动的干扰。把套保放回风险管理的本质中去理解,把期货盈亏放回现货与衍生品合并的框架中去评价,把套保制度放回企业治理与会计规范中去执行,做空套期保值才能真正发挥其稳定经营、锁定利润、管理不确定性的作用。这也是企业套保逻辑完整解析的落脚点:套保不是预测未来的工具,而是让企业在不确定的未来中保持经营确定性的制度安排。
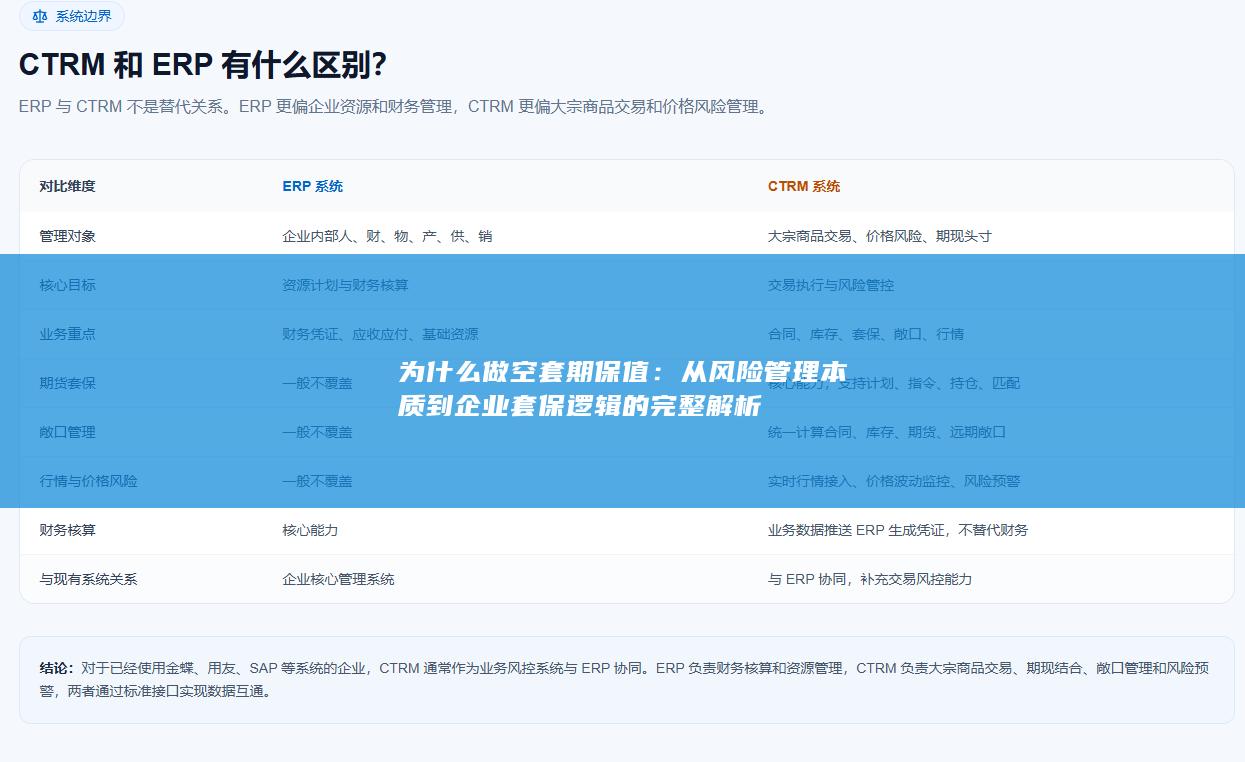
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


