


石化行业是典型的价格驱动型产业,原油、石脑油、乙烯、丙烯、PTA、乙二醇等品种价格波动剧烈,且产业链传导存在时滞。近年来地缘政治冲突、OPEC+产量政策调整、宏观需求预期切换等因素叠加,使价格风险管理从“可选项”变为“必选项”。套期保值不是简单的“买入或卖出期货”,而是一套从风险识别、敞口计量、工具匹配到效果评估的完整体系。以下从六个维度展开分析,尝试勾勒这一体系的构建逻辑。
一、风险识别:先看清风险来自哪里,再谈对冲什么
石化企业的价格风险并非单一维度。首先是原油端风险,即原料成本波动,这是最直接、传导最快的风险源;其次是产品端风险,成品油、聚烯烃、芳烃等产品价格与原油价格并非完全同步,裂解价差、加工价差的波动往往比绝对价格波动更具杀伤力;第三是库存风险,在途库存、厂库库存和原料备货在价格下行时构成存货跌价损失;第四是汇率风险,进口原油以美元计价,人民币汇率波动会叠加到成本端。实践中,很多企业只盯着原油价格,却忽视了价差风险和库存时间敞口,导致套保效果偏离预期。风险识别的关键在于把“绝对价格风险”和“相对价差风险”分开对待,前者影响整体盈亏方向,后者影响加工利润的稳定性。套保方案如果只对冲绝对价格而不管价差,可能出现“期货端盈利、现货端亏损更大”的尴尬局面。
二、敞口计量:从“大概有多少”到“精确到吨和天”
识别风险之后,需要把风险敞口量化。核心工作是建立敞口台账,明确三个变量:数量、时间、方向。数量上,要区分已定价敞口和未定价敞口——已签订固定价格销售合同的部分,价格风险已经转移,不需要套保;未定价的预计产量或采购量才是真正的敞口。时间上,要明确敞口暴露的起止日期,因为不同到期月份的期货合约基差不同,套保期限错配会引入基差风险。方向上,原料采购端是“怕涨”,产品 sell 端是“怕跌”,库存是“怕跌”,三者方向不同,套保方向也不同。一个常见的误区是把“全口径产量”当作套保基数,实际上企业只需对“未定价、未锁价”的部分进行对冲,过度套保会演变为投机。建议以周为单位滚动更新敞口表,把采购计划、销售订单、库存变动、在途货物纳入统一口径,形成动态的净敞口曲线。
三、工具选择:期货、期权、互换各有适用场景
国内石化企业可用的套保工具已较为丰富。商品期货是最基础的工具,上期所原油、燃料油、沥青、天然橡胶,大商所聚烯烃、PVC,郑商所PTA、短纤、甲醇等品种流动性较好,适合对冲标准化品种的绝对价格风险。期权工具的优势在于非对称性——买入看跌期权可以为库存保底,同时保留价格上涨时的收益空间,代价是支付权利金;领口策略(买入看跌+卖出看涨)可以降低权利金成本,但会让渡部分上行收益。互换和场外衍生品适合品种非标、期限较长或需要定制化价差对冲的场景,但对手方信用风险和估值透明度需要重点关注。工具选择的核心原则是“匹配风险特征”:线性敞口用期货,非线性需求用期权,价差风险用跨品种组合或场外价差合约。切忌为了追求“零成本”而卖出深度虚值期权,那本质上是在承担尾部风险。
四、比率与期限:套保比例不是越高越好
套保比率是策略设计的核心参数,通常在50%—80%之间动态调整,而非一刀切做到100%。比率过高会丧失现货端的灵活性和潜在收益,比率过低则风险覆盖不足。合理的做法是根据企业风险承受能力、现金流状况和对价格走势的判断分层设定:核心敞口(如已锁定下游订单对应的原料需求)可高比例对冲,机会敞口(如投机性备货)应低比例或不 hedge。期限匹配同样关键,套保合约的到期日应尽量覆盖现货定价周期,避免频繁移仓带来的展期成本和基差损耗。对于连续生产型企业,采用“滚动套保”比“一次性建仓”更稳妥,即按月度或季度分批建立头寸,平滑建仓成本。
五、基差管理:套保成败往往在基差上见分晓
期货价格与现货价格的基差波动,是套保效果的最大变量。完全套保假设基差不变,现实中基差受仓储成本、运输瓶颈、区域供需、合约规则等因素影响持续波动。例如PTA期货基准交割地与华东主产销区的升贴水变化,会直接影响套保的实际收益。企业需要建立基差监测机制,跟踪历史基差区间和季节性规律,在基差有利时建仓、基差收敛时了结。对于跨品种套保(如用原油期货对冲石脑油成本),还要承担品种价差风险,本质上是“用不完全相关的工具对冲”,效果取决于相关性稳定性。实务中,基差损益往往占套保总损益的相当比例,忽视基差管理等于把价格风险换成了基差风险。
六、内控与评估:把套保关进制度的笼子
套保体系能否落地,取决于内控架构。首先要建立“决策—执行—风控”三权分立的治理结构,套保方案须经套保委员会审批,交易员不得同时负责风控和结算。其次要设定清晰的止损纪律和敞口限额,明确什么情况下必须减仓或平仓,避免“套保变投机、亏损扛单”的经典陷阱。第三要建立套保有效性评估机制,按季度核算期货端与现货端的合并损益,区分“有效对冲部分”和“基差/择时偏差部分”,用数据说话而非凭感觉判断。会计处理上,符合套期会计条件的应尽量适用套期会计,减少利润表波动。套保效果的评价标准不应是“期货端是否盈利”,而是“是否把加工利润锁定在可接受区间”,这一认知转变是套保体系成熟度的分水岭。
综上,石化企业套期保值的本质是管理不确定性而非消灭不确定性。从风险识别到敞口计量,从工具选择到基差管理,每个环节都需要与企业的生产经营节奏深度耦合。体系的价值不在于某一次套保的盈亏,而在于长期、纪律化地执行,使企业在价格波动中保持经营定力。工具会迭代,行情会切换,但“先识别、再计量、后对冲、严评估”的逻辑链条不会过时。
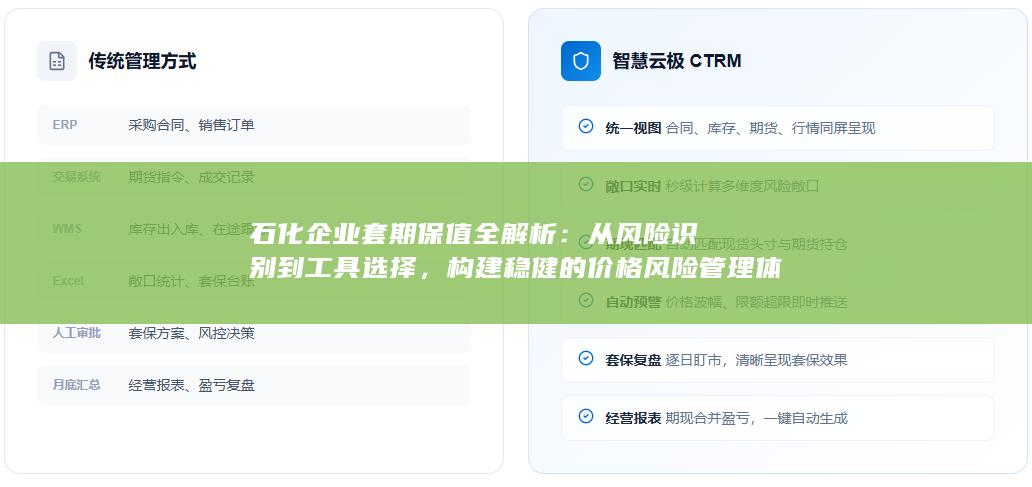
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


