


套期保值卖出保值是企业风险管理中一种基础而重要的操作策略,其核心逻辑在于通过在期货市场建立卖出头寸,锁定未来现货销售价格,从而规避价格下跌带来的经营风险。对于生产企业、贸易商或持有现货库存的主体而言,卖出套保不仅是财务稳健的工具,更是经营决策中不可或缺的一环。本文将从操作逻辑出发,结合典型案例,系统解析卖出保值的实战要点。
首先需要明确卖出套保的基本逻辑。所谓卖出套保,是指企业担心未来现货价格下跌,于是在期货市场上卖出与现货数量相等、方向相反的期货合约。当现货价格真的下跌时,现货端的亏损可以由期货端的盈利弥补;反之,若现货价格上涨,期货端出现亏损,但现货端增值可以抵消。这一机制的核心在于“盈亏相抵”,通过期货市场的对冲功能,将未来的销售价格锁定在当前期货价格水平附近,从而消除价格波动的不确定性。值得注意的是,卖出套保并非追求额外利润,而是追求经营稳定,这是理解所有套保案例的前提。
以下通过一个典型案例进行解析。假设某大豆种植合作社在5月份预计9月份将收获1000吨大豆,当前现货价格为每吨4000元,而9月到期的期货合约价格为每吨4200元。合作社担心9月收获时价格下跌,于是决定在期货市场卖出100手(每手10吨)9月合约,建仓价格4200元/吨。到了9月份,现货价格果然下跌至每吨3600元,期货价格同步下跌至3800元/吨。此时,合作社在现货市场以3600元/吨卖出大豆,每吨亏损400元;同时在期货市场以3800元/吨买入平仓,每吨盈利400元。两相抵消后,实际销售价格仍相当于4000元/吨,成功规避了价格下跌风险。这个案例清晰地展示了卖出套保的“锁定价格”功能。但需要指出,若9月现货价格上涨至4400元,期货价格涨至4600元,则现货端每吨多赚400元,期货端每吨亏损400元,最终实际售价仍为4000元/吨。这说明套保在规避下跌风险的同时,也放弃了价格上涨带来的额外收益,企业必须对此有清晰认知。
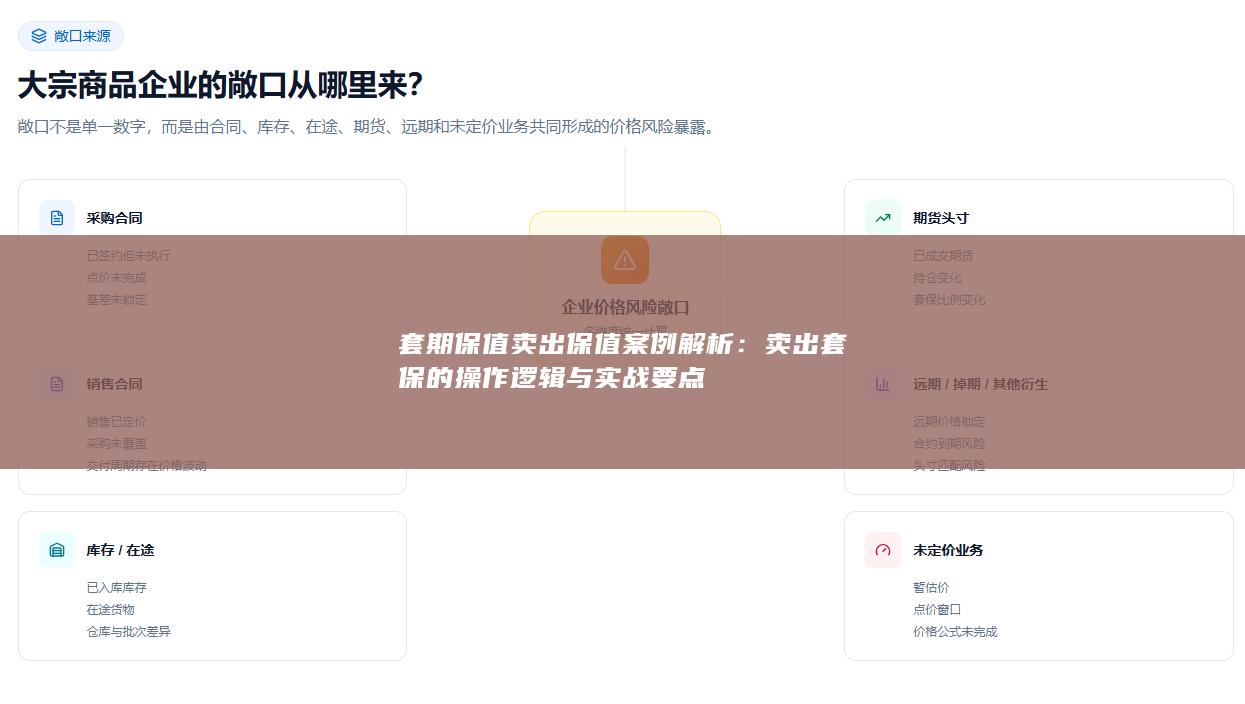
从上述案例可以提炼出卖出套保的几个操作要点。第一,明确套保目标与风险敞口。企业必须准确核算需要保值的现货数量、时间窗口和价格底线。套保数量应与现货敞口匹配,过度套保或不足套保都会带来额外风险。第二,选择合适的期货合约。合约月份应与现货销售时间相近,以保证基差风险可控。在上例中,9月合约与9月销售时间匹配,基差波动较小。第三,建仓时机与保证金管理。卖出套保需要缴纳保证金,若期货价格上涨,企业需追加保证金,因此必须预留充足的流动资金。第四,关注基差变化。基差是现货价格与期货价格之差,基差走强或走弱会影响套保效果。理想情况下,基差保持稳定,套保效果最佳;若基差不利变动,可能导致套保不完全。第五,建立平仓与交割的决策机制。企业应在现货销售完成后及时平仓,避免期货头寸暴露于不必要的风险中;若选择交割,则需提前了解交割规则和成本。
进一步分析,卖出套保在实战中面临的主要风险包括基差风险、保证金风险和操作风险。基差风险源于现货与期货价格变动不完全同步,例如现货价格下跌幅度小于期货价格下跌幅度,则期货盈利不足以弥补现货亏损。保证金风险在于期货价格短期大幅上涨时,企业可能因追加保证金而面临资金压力,甚至被迫平仓。操作风险则涉及套保比例不当、合约选择错误、平仓时机失误等。为降低这些风险,企业应建立完善的套保管理制度,明确授权流程,定期评估套保效果,并利用基差监测工具辅助决策。
卖出套保并非适用于所有场景。它主要适用于持有现货库存、预期价格下跌或希望锁定销售利润的企业。对于加工企业而言,若担心原材料价格上涨,则应采用买入套保。因此,企业在决策前必须准确判断自身风险方向。同时,套保会计处理也需规范,以确保财务报表真实反映套保效果。实践中,许多企业将套保与投机混淆,导致不必要的损失,这要求企业在内部加强培训,明确套保的避险本质。
卖出套保是一种通过期货市场对冲现货价格下跌风险的有效工具。其操作逻辑清晰:建立卖出头寸,锁定未来售价,盈亏相抵。实战中,企业需重点关注套保数量匹配、合约选择、基差管理、保证金安排和平仓机制。通过规范操作和风险控制,卖出套保能够帮助企业稳定经营预期,提升抗风险能力。但企业也应认识到,套保不是万能的,它消除的是价格不确定性,而非所有经营风险。只有将套保纳入整体风险管理框架,结合现货经营策略,才能发挥其最大价值。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


