


西南航空(Southwest Airlines)长期以来被视为航空业中财务稳健、成本控制能力突出的标杆企业,而其套期保值策略正是这一声誉的重要支撑。自20世纪90年代末以来,西南航空通过系统性地运用原油期货、期权、掉期等金融衍生品,对航空燃油成本进行前瞻性锁定,在油价剧烈波动的数十年间,多次实现显著的成本优势。本文将从策略动因、工具选择、执行机制、财务影响与风险边界五个维度,对这一策略进行较为完整的解析。
首先需要理解的是,航空燃油通常占航空公司运营成本的20%至35%,是仅次于人力成本的第二大支出项。燃油价格的波动不仅幅度大,而且受地缘政治、供需结构、汇率、炼油能力等多重因素影响,难以通过常规预算管理完全消化。西南航空的套期保值策略,本质上是在承认燃油价格不可预测的前提下,通过金融合约将部分未来成本提前确定,从而降低现金流波动、增强预算可执行性,并在票价竞争激烈的市场中维持成本领先。换言之,这一策略并非单纯追求“买在最低点”,而是服务于整体经营稳定性和战略主动性。
从工具选择看,西南航空并非只使用一种衍生品,而是根据市场环境、期限结构和风险偏好组合使用。最基础的是原油期货合约:通过买入期货锁定未来某一时点的原油价格,到期后以现货市场价格与期货价格之间的差额进行结算或实物交割对应安排。由于航空燃油与原油价格高度相关但并不完全一致,西南航空还会使用取暖油期货、无铅汽油期货等更贴近炼油利润结构的品种,以提高对冲有效性。期权则是另一类核心工具,尤其是买入看涨期权。与期货不同,期权赋予企业在到期日以约定价格买入的权利而非义务,因此当油价下跌时,企业仍可享受现货采购成本下降的好处,同时只损失权利金。这种非对称收益结构,使西南航空在保留部分下行收益的同时,控制上行风险。
掉期合约也被用于锁定浮动价格与固定价格之间的转换。通过掉期,西南航空可以与交易对手约定,在一定期限内以固定价格交换浮动价格,从而将燃油成本转化为可预测的固定支出。在实际操作中,西南航空往往将期货、期权和掉期叠加使用,形成分层、分期限的对冲组合。例如,对近期燃油需求采用较高比例的对冲,对远期需求则采用较低比例或更多期权结构,以平衡成本与灵活性。
执行机制方面,西南航空的套期保值并非临时决策,而是嵌入公司财务与风险管理框架之中。公司设有专门的商品风险管理团队,负责监测油价走势、评估对冲比例、选择合约期限与工具,并向管理层和董事会风险委员会报告。对冲比例通常根据预算燃油消耗量、市场波动率、公司风险承受能力和流动性状况动态调整。公开资料显示,西南航空在部分年份对下一年度燃油需求的对冲比例曾高达70%至80%,而对更远期限的对冲比例则逐步降低。这种“近高远低”的结构,既保证近期成本稳定,又避免在长期市场判断上过度暴露。
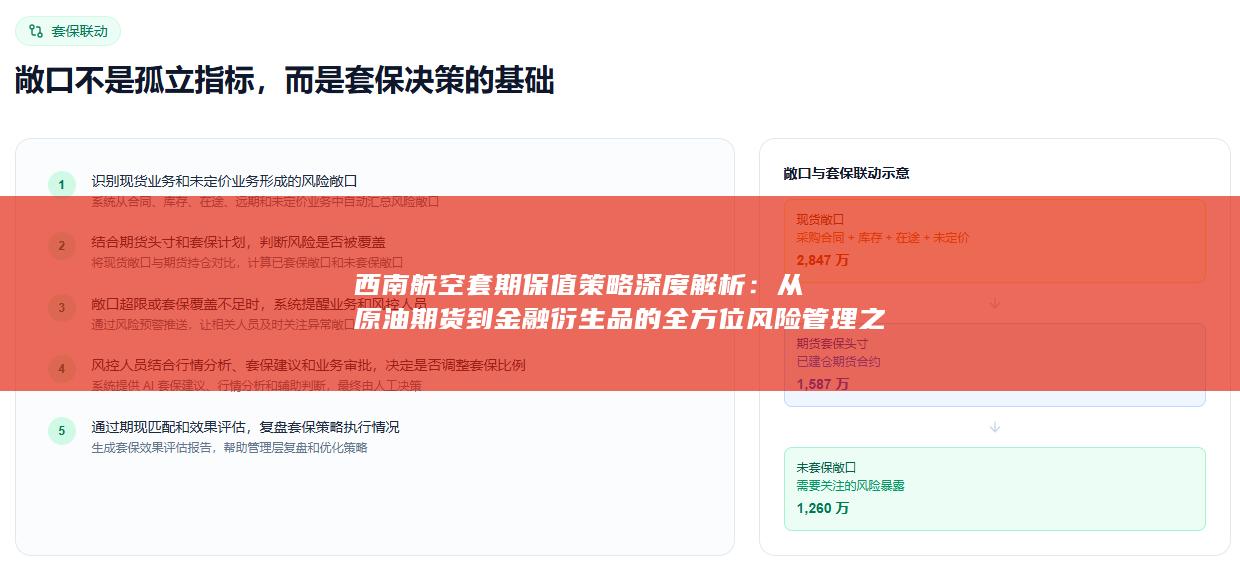
财务影响层面,套期保值对西南航空的报表具有双重效应。一方面,当油价上涨时,衍生品合约产生收益,抵消现货燃油成本上升,从而稳定营业利润;当油价下跌时,衍生品合约可能产生亏损,但现货采购成本下降,整体仍可能优于未对冲情形。另一方面,衍生品公允价值变动会进入其他综合收益或当期损益,导致报表利润出现波动。因此,评价套期保值效果不能只看衍生品端的盈亏,而应结合现货采购成本、票价水平和运力投放进行综合判断。西南航空在多个油价上行周期中,正是通过套期保值实现了低于行业平均的燃油单位成本,从而在价格竞争中占据优势。
套期保值并非没有风险边界。第一是基差风险:原油期货价格与航空燃油现货价格之间的价差可能扩大,导致对冲效果偏离预期。第二是流动性风险:极端市场条件下,衍生品保证金要求可能急剧上升,企业需要准备充足流动性。第三是交易对手风险:场外掉期和期权合约依赖交易对手履约,若对手方出现信用问题,对冲效果可能受损。第四是会计与披露复杂性:衍生品估值、套期会计适用条件等,对财务团队提出较高要求。第五是策略性风险:若长期过度对冲,可能在油价持续下跌时错失成本下降红利,甚至被市场解读为投机。西南航空在2008年油价飙升期间因对冲获利而备受赞誉,但在2014年至2016年油价大跌期间,其部分对冲合约也录得亏损,说明这一策略具有周期性两面性。
从战略角度看,西南航空的套期保值并非孤立战术,而是与其低成本运营模式、点对点航线网络、单一机型策略和稳健资产负债表相互配合。低成本结构使其能够承受一定程度的燃油成本波动,而套期保值则进一步平滑了这种波动,使其在扩张运力、进入新市场或应对价格战时拥有更大的财务腾挪空间。换言之,套期保值是西南航空整体风险管理体系中的一个模块,而不是全部。它无法替代运营效率、收益管理和资本配置,但可以在不确定环境中为企业争取时间和确定性。
综合来看,西南航空的套期保值策略展示了一条从原油期货到期权、掉期等金融衍生品的全方位风险管理路径。其核心不在于预测油价,而在于通过分层对冲、动态调整和严格治理,将不可控的燃油成本转化为相对可控的财务变量。这一策略的成功,既依赖金融工具的专业运用,也依赖公司治理、流动性和会计披露的配套支持。对于其他高燃油依赖型企业而言,西南航空的经验表明:套期保值不是赌博,而是一种以经营目标为中心、以风险边界为约束的系统性财务管理工具。只有在明确风险承受能力、建立专业团队并保持透明披露的前提下,衍生品才能真正服务于企业长期价值,而非成为新的风险来源。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


