


2022年3月,伦敦金属交易所(LME)镍价在短短两个交易日内从约2.5万美元/吨飙升至超过10万美元/吨,涨幅令全球市场瞠目。这场史诗级逼空行情的主角,是中国民营钢铁巨头青山控股。事件不仅暴露了跨国套期保值操作中的极端风险,更将产业链对冲、国际金融博弈与衍生品监管的深层矛盾推至台前。以下从四个维度展开分析,试图还原风波背后的逻辑链条。
一、产业链对冲的初衷与内在脆弱性
青山控股是全球最大的不锈钢生产商之一,同时拥有庞大的镍铁产能。在不锈钢生产中,镍是核心原料,价格波动直接影响利润。从产业链角度看,青山控股天然面临镍价下跌的风险——若镍价走低,其库存和未来产量价值缩水。因此,在LME建立空头头寸(卖出镍期货)是一种经典的对冲策略:用期货端的盈利弥补现货端的亏损,反之亦然。这种操作本应是稳健的风险管理工具。
问题的核心在于青山控股的空头头寸规模远超其实际产量对应的风险敞口,且LME交割标的为高纯度电解镍(一级镍),而青山控股的主要产品为镍铁和含镍生铁(二级镍),无法直接用于交割。这意味着其空头头寸并非完全“套保”,而带有方向性投机的成分。当俄乌冲突引发市场对俄镍(占全球一级镍供应约20%)断供的恐慌时,多头资金精准狙击了这一结构性弱点:青山无法用自产镍交割,只能从市场高价买回合约或寻找替代货源。产业链对冲的脆弱性在此刻暴露无遗——对冲工具与现货资产的不匹配,使得“保险”变成了“炸弹”。
二、国际金融博弈的暗流
事件的时间节点耐人寻味。2022年2月俄乌冲突爆发,欧美对俄制裁层层加码,而俄镍巨头诺里尔斯克镍业(Nornickel)正是LME重要的交割品牌。市场普遍预期俄镍可能被排除在交割体系之外,多头借此发动攻势。更值得玩味的是,LME在3月8日罕见地宣布取消当日所有镍交易,并暂停镍市场交易一周。这一“拔网线”式干预虽让青山控股免于即时爆仓,却引发巨大争议:规则是否因单一客户而改变?LME背后的大股东是港交所(2012年收购),而青山控股是中国企业,这层关系被部分国际舆论解读为“中国因素”干预。但反过来看,若LME放任镍价继续失控,全球数百家经纪商和产业客户将面临连锁违约,系统性风险远超单一企业损失。这场博弈中,没有纯粹的赢家:多头虽一度浮盈巨大,但LME的取消交易令其利润化为乌有;青山控股虽暂时脱险,却被迫付出高昂代价(后续传闻其通过场外协议减仓,并让渡部分镍矿权益)。
 三、套期保值风控的致命漏洞
青山控股的案例为所有参与衍生品市场的企业敲响警钟。第一,套保比例必须与现货风险严格匹配。若企业年产镍30万吨,但空头头寸对应20万吨且无法交割,则超出部分实质是投机。第二,交割品与现货品的错配是隐形杀手。企业套保时需确保期货合约标的与自身产品在品质、交割地点、时间上高度相关,否则基差风险可能吞噬一切。第三,流动性管理缺失。当镍价单日涨幅达100%时,追加保证金通知会如雪崩般袭来,青山控股若没有足额现金或银行授信,瞬间就会爆仓。第四,对手方风险被低估。LME场外市场(OTC)的掉期、远期合约缺乏中央清算,一旦多头逼仓,对手方可能拒绝展期或要求天价补偿。第五,企业套保决策往往由交易团队主导,缺乏董事会层面的极端情景压力测试。青山事件后,多家中国上市公司紧急自查套保仓位,足见其警示效应。
四、衍生品监管的反思与改革方向
LME在事件中的表现引发了对全球衍生品监管框架的深刻质疑。其一,暂停交易并取消成交是否合法?LME规则赋予其在“异常情况”下干预的权力,但“异常”定义模糊,易被诟病为偏袒一方。其二,场外头寸透明度不足。青山控股的大量空头并非在LME场内,而是通过场外与银行、经纪商签订掉期合约,这些头寸不公开,导致市场无法预判风险积聚。其三,涨跌停板与熔断机制缺失。LME镍合约没有日内涨跌幅限制,理论上可以无限上涨,这为逼空提供了温床。其四,跨境监管协作滞后。事件涉及中国、英国、印尼等多国,但各国监管机构信息共享和联合干预机制几乎空白。
改革方向至少包括:强制场外衍生品向中央对手方(CCP)清算,提高透明度;引入动态涨跌停板或熔断机制,给市场冷却时间;要求企业披露套保策略与最大风险敞口;加强LME与各国监管机构的实时数据交换。对中国而言,更需加快国内镍期货市场(上期所)的国际化,让企业有更多元、更安全的对冲渠道,避免过度依赖境外单一市场。
回望青山控股套期保值风波,它既不是单纯的“金融大鳄围猎中国民企”的阴谋论,也不是企业无知莽撞的偶然失误,而是全球化产业链与金融化定价体系碰撞下的系统性风险样本。产业链对冲的本质是管理不确定性,但当对冲工具本身成为不确定性的来源时,企业需要的不仅是精算模型,更是对市场权力结构、监管边界与极端情景的清醒认知。LME的镍价曲线已经修复,但留给市场的教训远未结束:在金融博弈的棋盘上,没有永恒的安全头寸,只有永恒的风险敬畏。
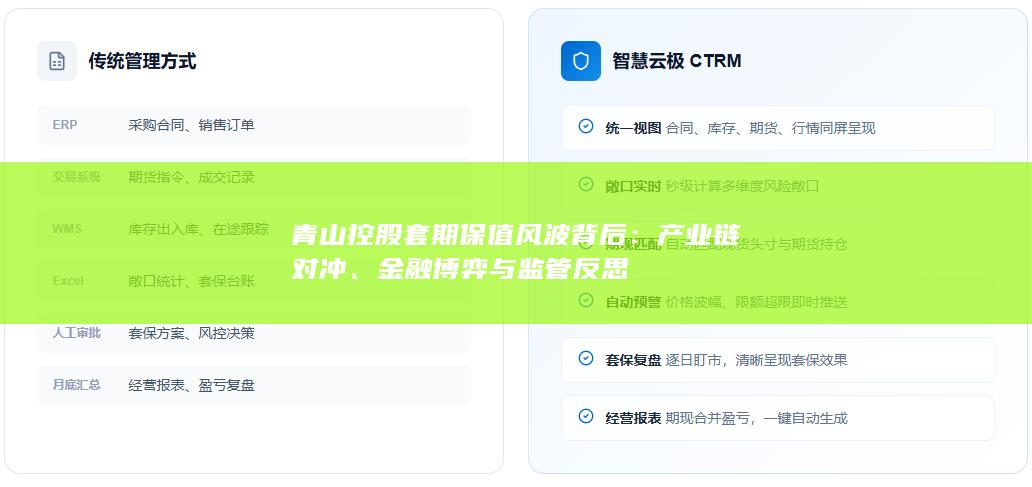
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


