


上市公司套期保值策略与实务,是一个横跨财务管理、风险管理与资本市场监管的复合型命题。从编辑视角审视,这一主题之所以值得深入剖析,不仅因为它是企业稳健经营的重要工具,更因为它在实践中频繁遭遇误用、滥用乃至异化为投机行为的争议。以下从策略逻辑、工具选择、实务流程、信息披露与监管边界五个维度展开分析。
套期保值的核心逻辑并非“消除风险”,而是“转移或对冲企业不愿承担的价格波动风险”。上市公司运用套期保值的根本动因,在于锁定成本或收入、稳定现金流预期、降低财务报表波动性,从而提升企业估值的可预期性。从策略类型看,可分为公允价值套期、现金流量套期与境外经营净投资套期三类。公允价值套期主要针对已确认资产或负债、尚未确认的确定承诺的公允价值变动风险,如持有大量存货的制造企业对库存价格进行锁定;现金流量套期则针对极可能发生的预期交易相关的现金流量变动风险,如航空公司对未来航油采购价格进行对冲;境外经营净投资套期则服务于汇率波动对海外子公司净资产的影响。三类策略在会计处理上差异显著,前者影响当期损益,后两者中有效部分计入其他综合收益,这直接决定了套期保值对企业利润表的“可见影响”。上市公司在选择策略时,必须将会计效果纳入考量,否则可能出现“经济上有效、报表上难看”的错配。
工具选择与策略匹配是实务中的关键分水岭。上市公司可运用的套期工具包括商品期货、期权、远期合约、掉期(互换)以及场外衍生品等。期货工具流动性好、标准化程度高,适合对大宗商品价格进行方向性对冲;期权工具则赋予企业在支付权利金后保留有利价格变动收益的能力,适合对价格走势判断存在不确定性的场景;远期与掉期更适用于汇率和利率风险管理,尤其是跨境业务占比较高的企业。实务中,工具选择需综合考虑基差风险、保证金占用、流动性成本与对手方信用风险。值得注意的是,基差风险是套期保值“不完美”的根源——期货价格与现货价格的非同步变动可能导致对冲效果偏离预期,上市公司需建立基差监控机制,而非简单假设“期货必然跟随现货”。场外衍生品虽灵活,但对手方信用风险与估值透明度问题不容忽视,尤其在监管趋严的背景下,场外交易的合规成本正在上升。
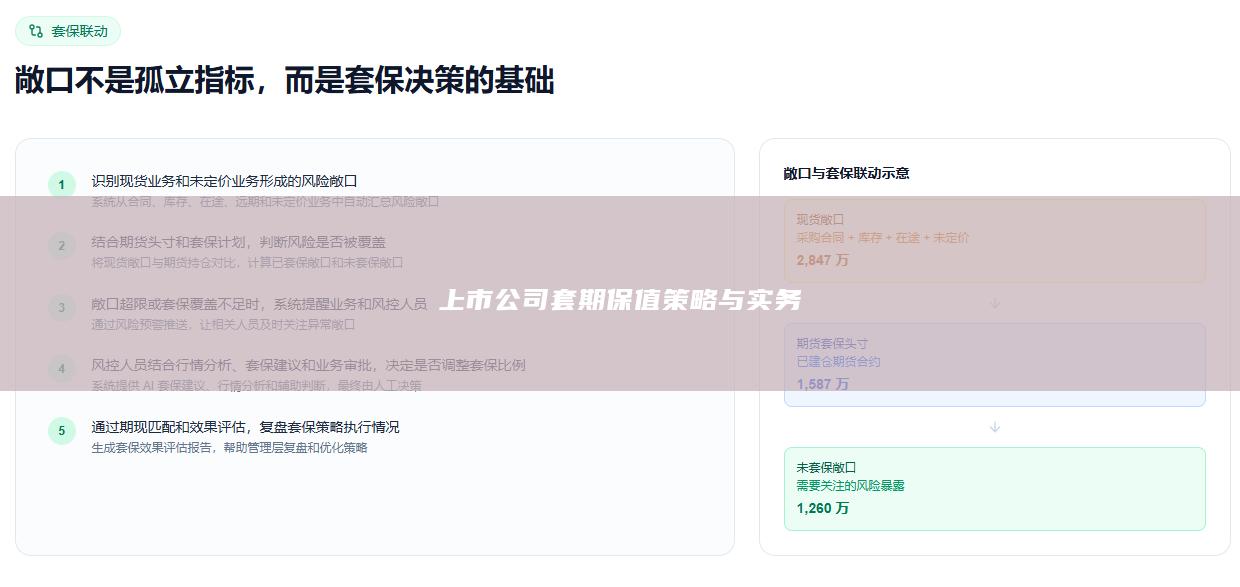
第三,实务流程的制度化程度决定了套期保值是“防火墙”还是“火药桶”。成熟的套期保值实务通常包含五个环节:风险识别与敞口计量、套期策略与比率确定、授权与执行、效果评估与动态调整、会计处理与信息披露。风险识别环节要求企业量化自身面临的价格、利率、汇率风险敞口,而非笼统判断“有风险”;套期比率(如对冲比例70%还是100%)需结合企业风险承受能力与预算目标确定,过度对冲可能引入新的投机属性,对冲不足则难以实现稳定目标。授权与执行环节须建立前中后台分离机制,交易、风控、结算相互制衡,避免单一部门或个人的自由裁量权过大。效果评估则需采用定量方法(如美元抵消法、回归分析法)检验套期有效性,并根据市场变化动态调整。会计处理环节须严格遵循套期会计的适用条件,包括正式指定、有效性评估与文档记录,否则无法享受套期会计的损益匹配待遇。实务中,不少企业因文档记录不完整或有效性评估方法不当,导致套期会计适用失败,进而引发利润表剧烈波动,这恰恰背离了套期保值的初衷。
第四,信息披露与监管边界是上市公司套期保值实务中不可回避的约束条件。根据企业会计准则与监管要求,上市公司需在定期报告中披露套期保值的目的、工具、规模、有效性评估结果及对财务报表的影响。近年来,监管机构对“套期保值变投机”的现象保持高压态势,重点核查套期保值业务是否与自身生产经营需求相匹配、是否存在脱离套保逻辑的单边头寸、是否建立与业务规模相适应的风控体系。从实务案例看,部分上市公司因套期保值亏损引发市场质疑,其根源往往不在于套期保值本身,而在于敞口计量失真、套保比率随意调整或越权交易。因此,上市公司应在董事会层面明确套期保值的风险偏好与授权边界,建立独立的风险监控报告路径,并确保信息披露的充分性与及时性。监管的本质不是限制套期保值,而是防止企业以套期保值为名行投机之实,这一边界意识应成为上市公司实务操作的基本共识。
从编辑视角给出综合判断:上市公司套期保值策略与实务的成熟度,折射的是企业风险管理文化的成熟度。策略层面,企业需回答“对冲什么、对冲多少、用什么工具、何时调整”四个问题;实务层面,企业需构建“制度—流程—系统—人才”四位一体的支撑体系。当前部分上市公司的短板不在于工具匮乏,而在于将套期保值简单等同于“买期货”,忽视了敞口计量、比率管理与会计匹配的系统性要求。未来,随着大宗商品价格波动加剧与汇率双向波动常态化,套期保值的战略价值将进一步凸显,但与此同时,监管对套期保值实质的判断标准也将更加精细化。上市公司唯有坚持“服务主业、风险中性、制度先行”的原则,才能使套期保值真正成为企业稳健经营的稳定器,而非财务报表的放大器。这一命题的实务价值,正在于它要求企业在金融工具的精巧性与实体经营的确定性之间找到可持续的平衡点。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


