


在金融风险管理领域,套期保值与保险常被视为两种独立工具:前者活跃于期货、期权等衍生品市场,后者扎根于保险合同与精算体系。若仅从产品形态出发将二者割裂,便忽略了它们在风险转移机制上的深层同构性。理解这种关联,不仅有助于企业构建更完整的风险管理框架,也能揭示现代金融工具协同演化的内在逻辑。
从本质上看,套期保值与保险共享同一核心功能——风险转移。保险通过投保人支付保费,将特定风险(如火灾、责任、信用违约)转移给保险公司,由保险人在约定条件下承担赔付责任。套期保值则通过支付保证金或权利金,在衍生品市场建立与现货风险敞口方向相反的头寸,将价格波动风险转移给愿意承担该风险的市场参与者。两者都是“以确定性成本对冲不确定性损失”的制度安排:保费对应期权费,免赔额对应基差风险,保险限额对应套保比率。这种结构上的平行关系,说明二者并非截然不同的风险管理逻辑,而是同一机制在不同市场环境下的制度表达。
进一步分析,套期保值与保险在风险定价与信息不对称处理上也存在深层呼应。保险定价依赖大数法则与精算模型,通过历史损失数据估计未来赔付分布,并附加安全边际与费用附加。套期保值的成本则体现为基差、保证金占用与展期损益,其定价同样依赖对现货与期货价格联动关系的统计估计。二者都面临逆向选择与道德风险的挑战:投保人可能隐瞒风险状况,套保者可能过度投机或放松现货管理。为此,保险合约设置免赔额、共保条款与如实告知义务;套保方案则通过套保比率上限、止损纪律与敞口监控来约束行为。这表明,两种工具在制度设计上共享同一套激励相容逻辑。
二者的差异同样值得重视,正是差异构成了协同的基础。保险通常覆盖低频高损的纯风险,赔付触发基于实际损失,具有事后补偿特征;套期保值则主要应对高频波动的价格风险,损益逐日盯市,具有事前锁定特征。保险合约的标准化程度较低,条款定制空间大,但流动性弱;衍生品合约高度标准化,流动性强,但灵活性有限。保险受监管资本与偿付能力约束,套保则受交易所保证金与会计处理规则约束。这些差异意味着,单一工具难以覆盖企业风险图谱的全部维度,协同使用才能实现效率改进。
在实务层面,套期保值与保险的协同体现在多个维度。其一,风险分层管理。企业可将风险按频率与损失强度分层:高频低损风险通过套保对冲价格波动,低频高损风险通过保险转移灾难性损失。例如,航空公司同时使用燃油期货锁定航油成本,并购买机身险与责任险应对事故风险,两者分别覆盖不同风险象限。其二,基差风险与残余风险的互补。套保无法消除基差风险,保险无法覆盖未达免赔额的小额损失,二者结合可压缩风险管理的“盲区”。其三,资本与流动性管理。套保保证金占用可能加剧企业流动性压力,而保险赔付的事后性又难以缓解短期现金流冲击;通过将套保与保险嵌入统一的风险预算,企业可优化保证金与保费的总成本。
从金融工具演化的角度看,套期保值与保险的边界正在模糊。天气衍生品与天气保险并存,信用违约互换与信用保险功能重叠,巨灾债券兼具保险证券化与衍生品特征。这些混合工具的出现,说明市场对风险转移的需求已超越传统产品分类,推动保险与衍生品在结构上相互借鉴。监管层面也出现趋同迹象:保险偿付能力监管与衍生品中央清算制度都在强化对手方风险管理,会计规则对套保有效性与保险合同分拆的要求也在相互参照。这种趋同并非偶然,而是风险转移机制在不同制度载体上走向成熟的必然结果。
对企业和政策制定者而言,上述关联具有明确的实践含义。企业应摒弃“保险归保险、套保归套保”的部门割裂,建立统一的风险敞口视图与风险预算框架,将保费与套保成本纳入同一经济资本评估。政策制定者则应关注跨市场风险转移的监管协调,避免因监管套利导致风险在保险与衍生品市场之间不当转移。同时,应推动风险披露标准在两类工具间的可比性,使投资者能够识别企业整体风险转移策略的真实效果。
套期保值与保险的深层关联不在于产品形态的相似,而在于风险转移机制的同构性、定价逻辑的相通性与制度设计的互补性。二者既是替代关系,更是协同关系。理解这一关联,有助于超越工具层面的割裂认知,从风险管理的整体视角构建更有效的金融工具组合。在风险日益复杂化的市场环境中,这种协同思维的价值将愈发凸显。
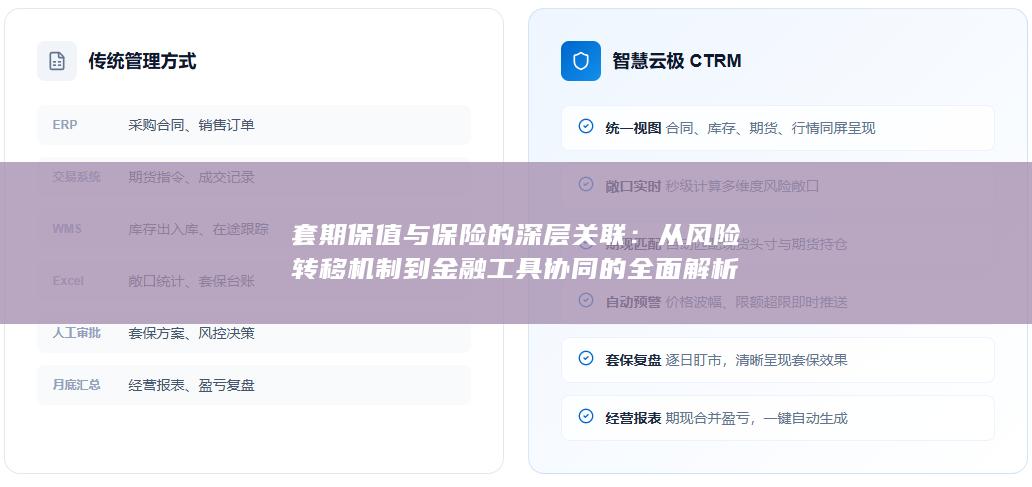
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


