


仓单套期保值是企业将现货库存风险通过期货市场进行转移的核心风险管理工具,其本质是以标准化期货合约为对冲媒介,将持有现货多头的价格下跌风险转化为基差风险。从实务角度看,这一策略并非简单的“买期货卖现货”反向操作,而是一套涵盖敞口识别、仓位测算、合约选择、动态监控与离场决策的全流程管理体系。以下从策略逻辑、操作流程与实务要点三个层面展开分析。
首先需要厘清仓单套期保值的适用场景与策略定位。企业持有标准仓单或可注册为仓单的现货库存时,面临的是库存价值随现货价格波动而变化的敞口。若预期价格下跌或希望锁定当前利润,可在期货市场建立空头头寸,以期货端的盈利弥补现货端的贬值损失。这一策略的核心优势在于仓单的标准化属性——符合期货交割标准的仓单与期货合约高度同质,基差收敛路径清晰,对冲效率显著优于非标现货。但需注意,套期保值的目的是消除价格方向性风险而非追求额外收益,企业应明确“锁定利润”而非“博取价差”的策略定位,避免对冲仓位异化为投机头寸。
全流程的第一步是敞口识别与量化。企业需梳理库存中可注册仓单的品种、数量与品质等级,剔除已锁定销售价格或已签订固定价格采购合同的部分,得出实际暴露于价格波动的净敞口。这一环节的常见误区是将全部库存机械纳入对冲范围,忽略了已通过远期合同、基差贸易等方式转移风险的部分,导致过度对冲。量化敞口后,需根据期货合约的交易单位折算所需手数,并考虑仓单注册的时间成本与交割月限制,预留足够的保证金与展期空间。
第二步是合约选择与基差管理。仓单套保的理想标的是与现货品质、交割地最为匹配的期货合约,以最小化基差波动。实务中需关注三个维度:其一,交割月选择应与现货预计销售或交割时间匹配,避免因合约到期被迫平仓或交割;其二,跨期价差结构影响展期成本,在contango结构下移仓远月会产生额外损失,需纳入套保成本测算;其三,基差的 historical 波动区间是评估对冲有效性的关键指标,若基差波动剧烈,套保效果可能偏离预期,此时可考虑基差贸易或场外期权等替代工具。企业应建立基差监控表,逐日跟踪现货价、期货价与基差变化,为动态调整提供依据。
第三步是建仓时机与仓位管理。建仓并非一次性完成,而应根据价格走势与敞口变化分批进行。若预期价格温和下跌,可一次性建立与净敞口匹配的空头;若价格波动剧烈,宜采用分批建仓平滑成本。仓位管理需设定明确的止损与止盈纪律——尽管套保以风险管理为目的,但期货端的保证金追缴压力可能迫使企业在不利时点平仓,因此需预留充足的流动性缓冲,通常建议保证金占用不超过套保账户总资金的60%。同时,应建立“现货-期货”联动台账,逐笔记录建仓价格、手数、对应现货批次,确保对冲关系可追溯、可审计。
第四步是动态监控与调整。套保期间,敞口并非静态:库存可能因销售、加工或新增采购而变化,期货端需同步调整以维持对冲比率。实务中常见的调整场景包括:现货部分销售后,按比例平仓对应期货头寸;基差走强至历史高位时,可考虑提前平仓锁定基差收益;临近交割月且无交割意愿时,需提前展期至远月合约。动态监控的核心指标是对冲比率(期货头寸市值/现货敞口市值)与基差偏离度,建议每周复盘一次,异常波动时即时评估。需关注交易所保证金比例调整、涨跌停板规则变化等制度性因素对套保账户的影响。
第五步是离场决策与效果评估。离场方式包括平仓了结与交割两种。若企业具备交割资质且仓单符合要求,交割可实现期现价格的完全收敛,但需承担交割费用与流程成本;平仓了结则更灵活,适用于基差已有利收敛或现货已另行销售的情形。效果评估不应仅看期货端盈亏,而应综合计算“现货盈亏+期货盈亏”的净效果,并与建仓时的基差水平对比,判断套保是否达到锁定利润的目标。若净效果显著偏离预期,需回溯基差波动、展期成本、保证金利息等归因因素,形成复盘报告供后续策略优化。
最后需强调若干实务操作要点。其一,套保会计处理需符合企业会计准则中套期会计的适用条件,否则期货端盈亏可能加剧报表波动,建议提前与财务部门确认文档准备与有效性测试要求。其二,仓单注册与注销存在时间窗口与品质检验成本,套保方案应预留缓冲期,避免因仓单注册延迟导致期货端裸敞口。其三,关注极端行情下的流动性风险,如期货合约临近交割月流动性下降,展期操作可能面临滑点损失,宜提前规划移仓节奏。其四,建立跨部门协作机制,将采购、销售、仓储、财务与期货操作纳入统一决策流程,防止信息割裂导致对冲失效。
综上,仓单套期保值是一项系统性工程,其有效性取决于敞口识别的准确性、合约匹配的合理性、动态调整的及时性与效果评估的科学性。企业应将套保视为现货经营的自然延伸而非独立盈利手段,通过制度化的流程管理与纪律化的执行,将价格波动的不确定性转化为可测算、可控制的基差风险,从而在现货经营中获取稳定的利润空间。
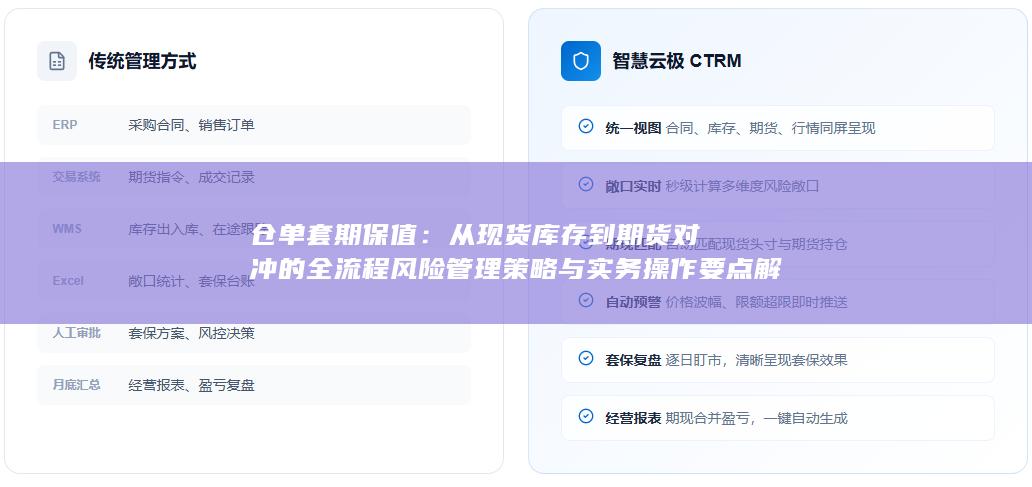
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


