


在金融实务中,“套现保值”与“套期保值”这两个概念常被并置讨论,但二者的逻辑起点、工具路径与风险属性存在本质差异。前者聚焦于资产流动性的释放与购买力的锁定,后者则服务于价格波动风险的转移与对冲。理解这一组“双重策略”的内在结构与适用边界,对于企业司库管理、投资组合构建乃至个人财富安排都具有现实意义。以下从概念辨析、机制比较、适用场景、操作要点与常见误区五个层面展开分析。
一、概念辨析:两种“保值”的不同逻辑起点。套现保值,本质上是将非现金资产转化为现金或高流动性资产,并通过持有现金、短期存款、货币基金等低波动载体,锁定既有收益、规避后续价格下行风险。其核心动作是“变现”,保值效果来自资产形态转换后对市场波动的脱敏。套期保值则不同,它并不要求处置标的资产,而是通过建立与现货头寸方向相反、数量匹配的衍生品头寸(如期货、期权、远期、互换),以衍生品端的盈亏对冲现货端的反向波动,从而将未来价格锁定在可接受区间。简言之,套现保值是“换仓避险”,套期保值是“留仓锁价”。
二、机制比较:流动性、成本与风险敞口的三维差异。从流动性维度看,套现保值直接提升资产流动性,现金头寸可用于偿债、再投资或应对不确定性支出;套期保值不改变现货资产的流动性状态,仅改变其价格风险属性,标的资产仍可能面临变现折价与交易摩擦。从成本维度看,套现保值的主要成本是交易费用、资本利得税以及放弃的后续上涨收益(机会成本);套期保值的主要成本是保证金占用、基差风险、展期成本与衍生品交易费用。从风险敞口维度看,套现保值在完成变现后基本消除该资产的价格敞口,但引入了再投资风险与现金购买力风险;套期保值则保留了现货头寸的信用风险、流动性风险与基差风险,只是将绝对价格风险转化为相对基差风险。
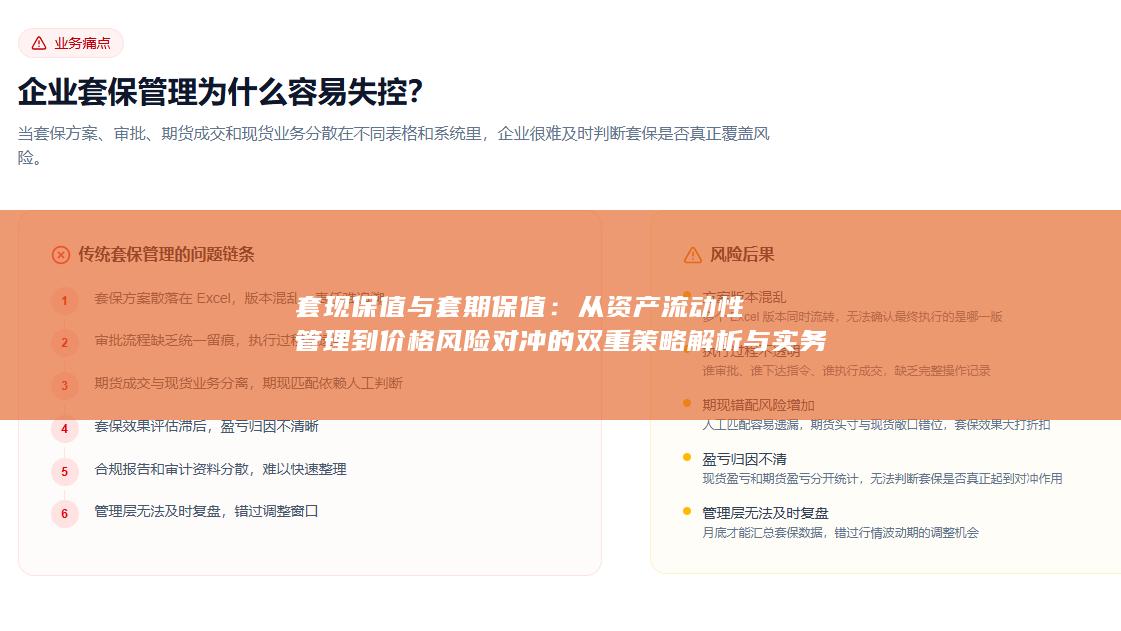
三、适用场景:何种情形应优先选择哪一类策略。套现保值更适合以下情形:一是资产价格已处于历史高位、持有人对后市判断转弱且不愿承担回撤;二是企业面临短期偿债压力或季节性资金需求,需要释放流动性;三是持有人风险偏好下降、投资期限缩短,现金类资产的确定性效用高于潜在收益。套期保值则更适合:一是企业持有大量存货或远期购销合同,需锁定采购成本或销售利润;二是机构投资者希望在不改变战略配置比例的前提下控制阶段性回撤;三是跨境业务中面临汇率、利率波动,需通过远期结售汇或利率互换稳定财务成本。值得强调的是,二者并非互斥,实务中常见“部分套现+部分套保”的组合:对流动性需求迫切的部分头寸直接变现,对希望保留长期敞口的部分通过衍生品锁定价格,从而在流动性与收益弹性之间取得平衡。
四、操作要点:从比率设定到工具选择的实务细节。套现保值的操作要点在于时机与节奏:需评估资产的变现折价、市场深度与税务影响,避免在流动性枯竭时被迫抛售;同时应设定现金再配置的期限与工具,防止资金长期闲置导致实际收益率被通胀侵蚀。套期保值的操作要点则更为技术化:其一,确定套保比率,通常根据风险敞口、风险容忍度与保证金承受能力设定,不宜盲目追求100%全覆盖;其二,匹配期限结构,避免现货与衍生品到期日错配引发展期风险;其三,管理基差风险,关注期货价格与现货价格收敛关系,选择流动性好、相关性高的合约;其四,建立保证金监控与追保预案,防止极端行情下衍生品端亏损引发流动性危机;其五,会计处理上需区分套期会计与一般衍生品核算,确保财务报表真实反映风险管理效果。
五、常见误区与风险提示。实务中常见的误区包括:将套期保值误作投机工具,超出现货敞口建立衍生品头寸,导致风险放大而非对冲;将套现保值简单等同于“卖出”,忽视变现后的再投资安排与购买力维护;忽视基差风险与展期成本,误以为套保可以完全消除价格不确定性;在流动性紧张时被迫平仓衍生品,使套保链条断裂。套现保值可能触发资本利得税负,套期保值则可能因保证金追缴而占用额外流动性,二者均需纳入整体资金计划统筹考虑。监管层面,企业开展套期保值应遵循“实需原则”,建立内部授权、风险限额与止损制度,避免衍生品交易脱离风险管理本源。
综上,套现保值与套期保值分别对应“流动性管理”与“价格风险管理”两条主线,前者以资产形态转换换取确定性,后者以衍生品对冲保留敞口弹性。理性的策略选择应基于对自身资产负债结构、流动性缓冲、风险承受能力与市场判断的综合评估,而非简单追逐单一工具。在实践中,将二者纳入统一的资金与风险管理框架,设定清晰的触发条件与退出机制,才能真正实现从“被动应对波动”到“主动管理风险”的转变。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


