


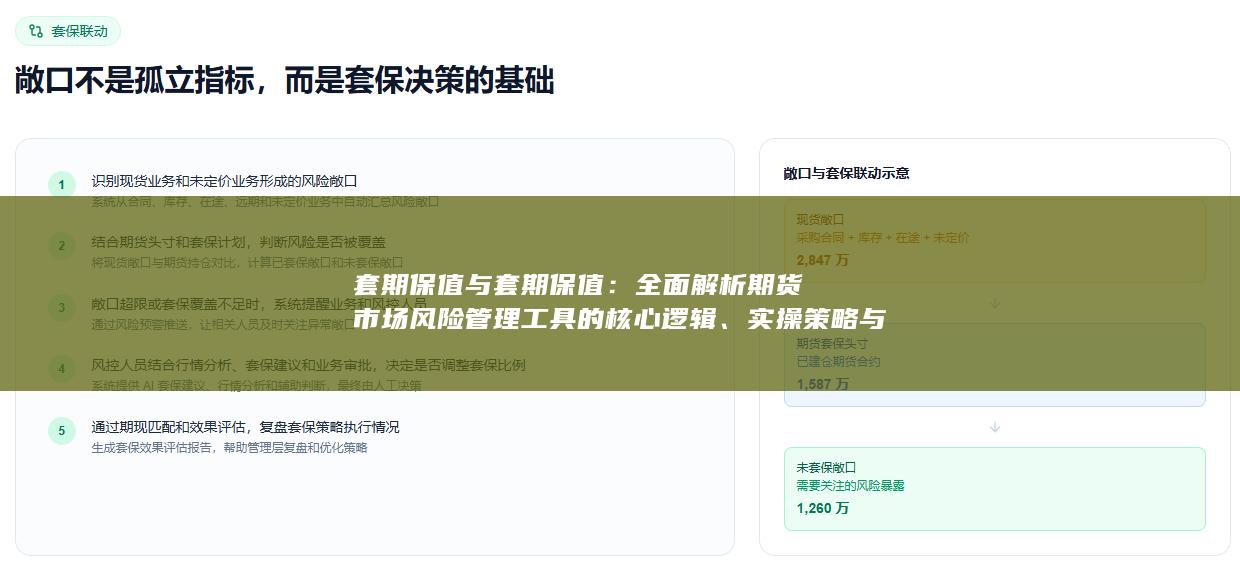
在期货市场的众多功能中,套期保值是最核心、也最容易被误读的一项。许多初入市场的企业管理者将套期保值理解为“用期货赚钱”,一旦期货端出现亏损便全盘否定这一工具,恰恰说明对套期保值的底层逻辑缺乏系统认知。本文尝试从核心逻辑、实操策略与常见误区三个层面展开分析,帮助读者建立对这一风险管理工具的整体框架。
一、核心逻辑:套期保值的本质是“锁定”而非“盈利”
套期保值的基本原理,是利用期货价格与现货价格受相同供求因素影响、走势趋同的特点,在期货市场建立与现货头寸方向相反、数量相当的头寸,从而用一个市场的盈利对冲另一个市场的亏损,将未来的价格波动风险转化为确定的价格。理解这一逻辑需要抓住三个关键点。第一,套期保值的出发点是风险敞口管理,而非收益最大化。企业之所以需要套保,是因为原材料涨价或产品跌价会侵蚀利润甚至危及经营,套保的目标是把这种不确定性消除掉,使成本或售价在期初就被固定下来。第二,套保的盈亏必须“期现合并”来看。期货端亏损往往意味着现货端获得了更有利的价格,两者相加才是套保的真实效果,单独盯住期货账户评价得失是典型的认知偏差。第三,基差是套保效果的决定性变量。期货与现货之间的价差(基差)在套保期间可能发生有利或不利的变动,完全对冲在现实中并不存在,套保的理想效果依赖于基差稳定,因此基差风险管理才是套保管理的真正难点。由此延伸,套期保值可分为买入套保与卖出套保两类:前者针对未来需要采购原材料、担心价格上涨的买方,先在期货市场建立多头;后者针对持有库存或未来有产出的卖方,担心价格下跌而在期货市场建立空头。
二、实操策略:从敞口识别到动态调整
套期保值的落地是一个系统工程,而非简单地“下几手单子”。第一步是准确识别与量化风险敞口。企业需要梳理哪些资产、负债或未来现金流暴露在价格波动之下,确定可套保的数量、期限与方向。这一步切忌“拍脑袋”,应结合采购计划、库存周转、订单签订情况建立敞口台账。第二步是选择合适的合约与期限。期货合约有到期日,若套保期限较长,需要关注合约流动性与展期成本,通常选择流动性最好的主力合约,并对展期做成本测算。第三步是确定套保比率。理论上的完全套保是将全部敞口对冲,但在实践中,企业往往根据风险承受能力、对未来行情的判断以及资金占用情况采用部分套保(如50%—80%),以保留一定的价格弹性。第四步是建立动态调整与评估机制。套保不是一劳永逸,随着敞口变化、基差走阔、保证金压力增大,需要对头寸进行监控和调整,并设置止损或减仓的纪律。第五步是配套制度保障。套保应独立于投机业务,实行授权审批、风险限额、内控审计与信息披露,避免因个人决策失误导致风险失控。对于大型企业,还可考虑交叉套保(用相关性较高的替代品种对冲),但必须警惕相关性下降带来的额外风险。
三、常见误区:套保失败往往源于认知而非工具
实践中,套期保值的失败案例大多可以归结为几个反复出现的误区。误区一:把套保当投机。部分企业在行情有利时超量套保、方向性下注,实质已转化为投机,一旦判断错误便造成巨额亏损,还牵连套保的声誉。误区二:只看期货端盈亏。期货亏损便指责套保“亏钱”,忽略了现货端收益,这种割裂的评价方式会让企业在基差不利时动摇纪律,半途平仓反而固化损失。误区三:认为套保能完全消除风险。实际上套保转移的是价格风险,却引入了基差风险、保证金风险、流动性风险与操作风险,尤其在行情剧烈波动时保证金追加可能带来现金流压力。误区四:忽视基差与展期成本。对远月合约升贴水结构不加分析,展期时不断“高买低卖”,长久下来侵蚀套保效果。误区五:套保比例“一刀切”。不区分产品、期限与市场环境,机械地全额对冲,可能在价格有利变动时丧失竞争力。误区六:制度缺位、职责不清。套保决策与执行、风控与财务未有效分离,缺乏授权与审计,容易出现越权操作。误区七:把套保视为财务“美化”工具。为满足报表或考核需要而临时调整头寸,背离风险管理初衷。
综合来看,套期保值的价值不在于预测价格,而在于管理不确定性。企业若能在制度、人才与系统上做好准备,把期现合并评价、基差监控、保证金管理与敞口动态跟踪落到实处,套保就能成为稳定经营的“压舱石”;反之,若以投机心态使用这一工具,即便工具本身设计精良,也难逃风险失控的结局。理解其逻辑、尊重其纪律,才是套期保值发挥作用的根本前提。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


