


套期保值作为企业风险管理的重要工具,其核心目标并非盈利,而是通过衍生品市场对冲现货价格波动风险,锁定成本或利润。然而在实际操作中,许多企业却遭遇套期保值亏损,甚至出现“越套越亏”的困境。这种亏损并非套期保值本身的过错,而是源于对工具的理解偏差、策略设计缺陷、执行纪律缺失以及会计处理与考核机制的错配。以下从多个维度深度解析套期保值亏损的常见原因,并提出系统性的应对策略。
必须明确一个基本认知:套期保值的盈亏必须与现货端的盈亏合并评估。如果企业仅盯着期货或衍生品账户的亏损,而忽视现货端因价格变动产生的对冲收益,就会产生“套期保值亏损”的错觉。例如,某油脂加工企业在期货市场卖出豆油合约以锁定未来售价,若豆油期货价格上涨,期货账户出现亏损,但现货端库存豆油的市场价值同步上升,两者对冲后企业整体收益稳定。若企业将期货亏损单独考核,便会认为套期保值失败,进而放弃或扭曲套保操作。这种认知偏差是导致套保亏损被放大的首要原因。
套期保值亏损的常见原因之一是基差风险。基差是指现货价格与期货价格之间的差额。套期保值的有效性高度依赖于基差的稳定性。当基差发生不利变动时,即使期货与现货价格同向变动,套保效果也会打折扣。例如,某螺纹钢贸易企业持有现货库存,同时在期货市场卖出螺纹钢合约。若现货价格下跌幅度大于期货价格下跌幅度,基差走弱,则现货端的亏损大于期货端的盈利,整体出现净亏损。基差风险无法完全消除,但可以通过选择与现货品种、交割地点、交割月份高度匹配的期货合约来降低。许多企业亏损正是因为使用了不匹配的交叉套保,如用原油期货对冲燃料油现货,或用沪深300股指期货对冲个股组合,导致基差波动剧烈。
第三,套期保值亏损的另一个重要原因是投机性操作。部分企业名义上做套期保值,实际上却根据对市场方向的判断进行加仓、减仓或展期,将套保头寸变成了投机头寸。例如,某企业预计未来价格下跌,于是卖出超过现货库存量的期货合约,形成净空头投机。若价格不跌反涨,期货端亏损将远超现货端的对冲收益,造成实质性亏损。这种“过度套保”或“选择性套保”行为,本质上是对套期保值纪律的违背。套期保值的核心原则是:期货头寸的规模、方向、期限必须与现货风险敞口严格对应,不得以盈利为目的进行额外交易。
第四,现金流管理不善也会导致套期保值亏损。期货交易实行保证金制度,当市场不利变动时,企业需要追加保证金。如果企业现货端尚未实现销售回款,而期货端又面临巨额追保压力,就可能被迫在不利价位平仓,从而将浮动亏损转化为实际亏损。例如,某航空公司为锁定航油成本,在原油期货市场买入多头合约。若原油价格短期暴跌,期货端大幅亏损,航空公司需紧急追加保证金。若其现金流紧张,无法及时补足,就会被强制平仓,不仅失去套保保护,还蒙受实际损失。这种因流动性危机导致的套保失败,在2020年负油价事件中尤为典型。
第五,会计处理与考核机制的不匹配是导致套期保值“账面亏损”被误读的深层原因。根据会计准则,套期保值分为公允价值套期、现金流量套期和境外经营净投资套期。若企业未能满足套期会计的适用条件,衍生品损益将直接计入当期利润,而现货端的浮动盈亏可能尚未确认,导致利润表出现剧烈波动。同时,许多企业将套保部门与现货经营部门分开考核,期货亏损被单独追责,而现货盈利却不计入套保部门业绩。这种考核导向迫使套保人员不敢坚持对冲策略,甚至为了规避账面亏损而提前平仓,最终破坏套保效果。
针对上述原因,企业应采取以下系统性应对策略。第一,树立正确的套期保值理念。套保目标是锁定风险,而非博取利润。企业应建立“期现一体化”的考核机制,将期货与现货盈亏合并计算,评价套保的综合效果。同时,管理层需明确套保的容错边界,允许合理的基差波动和保证金占用,避免因短期账面亏损而干预策略执行。
第二,建立严格的风险管理制度。企业应明确套保品种、规模、期限与现货敞口的对应关系,禁止超量套保和投机交易。设立独立的套保决策委员会,负责审批套保方案,并设置止损限额和保证金预警线。对于基差风险,应通过历史数据分析选择最优合约,并动态监控基差走势,必要时采用滚动套保或跨品种套保替代方案。
第三,加强现金流与流动性管理。企业应预留充足的保证金储备,或与银行签订备用信贷额度,以应对追保需求。同时,合理安排现货销售与期货平仓的节奏,避免因现金流错配而被迫平仓。对于大宗商品企业,可利用场外期权等工具替代部分期货头寸,因为期权买方无需缴纳保证金,可降低流动性压力。
第四,完善套期会计与信息披露。企业应积极满足套期会计的适用条件,采用现金流量套期或公允价值套期处理,将衍生品损益与现货损益在相同期间确认,减少利润表波动。同时,在财务报告中充分披露套保策略、风险敞口及对冲效果,增强投资者和债权人的理解与信任。
第五,提升专业能力与人才培养。套期保值涉及金融、会计、税务、法律等多领域知识,企业应培养或引进复合型人才,定期开展套保业务培训与压力测试。对于中小企业,可借助期货公司、银行等专业机构的风险管理服务,避免因能力不足而盲目操作。
套期保值亏损并非必然,而是可以通过科学认知、严格制度、精细执行和合理考核来规避的。企业只有将套期保值视为一项系统工程,坚持风险中性原则,才能发挥其稳定经营的核心功能,而非陷入亏损的泥潭。
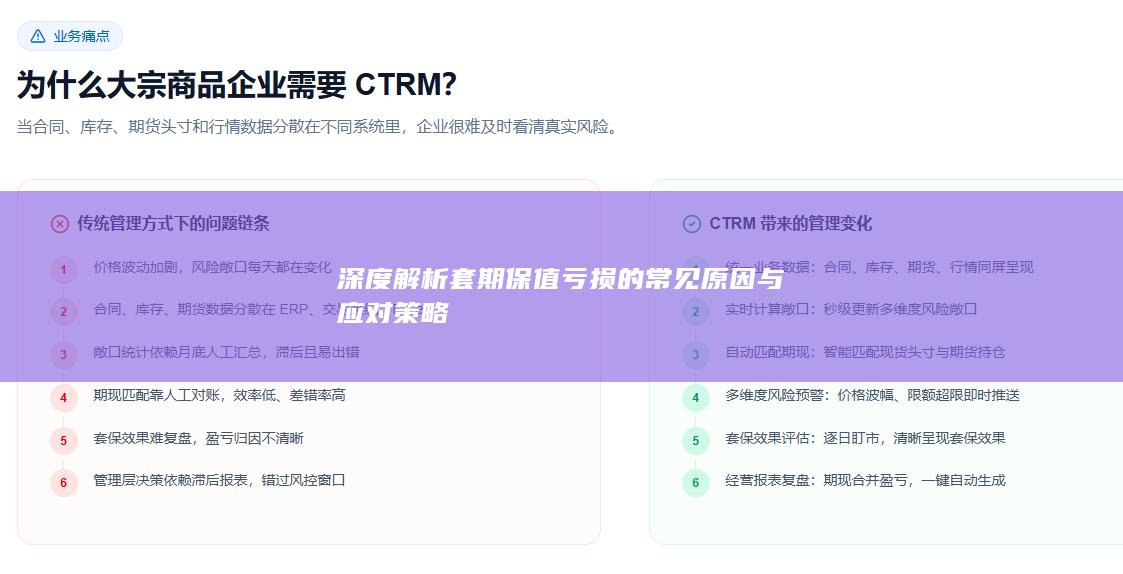
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


