


套期保值是企业风险管理的重要工具,但其效果并非绝对,基差风险与流动性风险是实务中最常被低估的两类隐患。从编辑视角看,讨论套期保值不能停留在“建仓即避险”的层面,而应把基差视为套保效果的核心变量、把流动性视为套保策略能否落地的约束条件。以下从风险成因、传导机制与防范路径三个层面展开分析,力求为实务操作提供可检验的框架。
首先需要明确基差的内涵。基差通常定义为现货价格与期货价格之差,即基差=现货价-期货价。套期保值的本质是用期货端的盈亏对冲现货端的价格波动,而真正决定对冲效果的并非绝对价格,而是基差的变动。当基差走强时,空头套保(卖出期货对冲现货库存)往往获得额外收益;当基差走弱时,空头套保效果会被侵蚀。这一机制说明,套保者转移了绝对价格风险,却承接了基差风险,后者无法通过简单的“数量相等、方向相反”消除。
基差风险的成因具有结构性。其一,交割标准差异。期货合约对应标准化标的,而企业现货在品级、产地、含水率、杂质等方面常与标准品存在偏差,导致现货与期货价格不能完全同步。其二,运输与区域价差。不同地区的供需松紧、运费波动、仓储条件差异,会使区域现货价与期货基准价之间形成不稳定价差。其三,期限结构变化。期货市场在contango与backwardation之间切换时,基差的时间路径会发生改变,套保者若按静态基差预期建仓,容易在展期环节遭遇不利变动。其四,政策与季节性因素。关税调整、环保限产、收储抛储、季节性消费旺季等,都会使基差出现非对称波动。
基差风险的传导路径可以概括为“建仓—持有—展期—平仓”四个环节。建仓时若基差处于历史极端位置,套保者可能一开始就承担不利基差;持有期间基差波动会直接反映为套保损益偏离;展期时近远月价差变化会放大或缩小对冲效果;平仓时点若与现货购销节奏不匹配,则可能把基差风险转化为实际亏损。因此,基差风险管理不能只看建仓瞬间,而应贯穿套保全周期。
针对基差风险,防范路径应从度量、匹配与工具三个维度展开。度量层面,企业应建立基差数据库,按品种、区域、品级分别统计基差的历史均值、波动率与分位数,并设置基差预警阈值。匹配层面,优先选择与现货相关性最高的期货合约,必要时采用交叉套保,但需对交叉套保的基差相关性进行滚动检验,避免“名义套保、实质投机”。工具层面,可运用基差贸易、基差合同、场外期权与互换等工具,把基差波动部分转移给愿意承担的交易对手;对于展期频繁的套保,可采用滚动展期策略并设定展期成本上限。
与基差风险并列的是流动性风险。套期保值中的流动性风险至少包含三层:市场流动性风险、资金流动性风险与交割流动性风险。市场流动性风险指合约买卖价差过宽、盘口深度不足,导致建仓与平仓冲击成本偏高;资金流动性风险指期货保证金追加与现货占款叠加,造成企业现金流紧张;交割流动性风险指临近交割月时合约流动性骤降、交割资源不足或交割流程不畅。三者往往相互强化,在极端行情中形成“价格波动—保证金追加—被动平仓—流动性进一步恶化”的循环。
流动性风险的成因同样具有结构性。合约活跃度分布不均,近月合约在部分品种上流动性集中于特定时段;企业套保头寸规模与市场深度不匹配,大单进出容易显著推动价格;保证金制度具有顺周期特征,行情不利时追加保证金会挤占运营资金;企业内部套保审批、资金调拨与风控止损的流程若过于僵化,也会在关键时刻放大流动性压力。
防范流动性风险,首先应做“容量评估”。建仓前测算目标合约的日均成交量、买卖价差与盘口深度,将单次套保规模控制在市场可承受范围内,必要时分批次、分合约建仓。其次应做“资金压力测试”。按历史最大波动与交易所保证金上浮情景,测算追加保证金峰值,并预留不低于峰值一定比例的后备授信或现金缓冲。再次应优化合约选择与展期安排,避免在临近交割月集中移仓,优先选择流动性充裕的主力合约,并对展期窗口进行前置规划。
在制度层面,企业应建立套保与现货购销的联动机制。套保头寸的建仓、调整与平仓,应与现货采购、库存周转、销售订单节奏相匹配,避免“期货孤军深入”。同时应设置基差止损与流动性止损双重纪律:基差偏离超过预设阈值时,应评估是否调整套保比率;保证金占用或盘口冲击成本超过阈值时,应主动降规模而非被动等待。风控部门还应定期开展套保效果回溯,把基差损益与流动性成本单独归集,避免用“总盈亏”掩盖结构性风险。
值得强调的是,基差风险与流动性风险并非孤立存在。基差不利变动会引发保证金追加,进而加剧资金流动性压力;流动性不足又会迫使套保者在不利基差下平仓,把账面基差风险转化为实际亏损。因此,防范策略必须把两者放在同一框架下统筹:以基差度量确定套保比率与合约选择,以流动性评估确定建仓节奏与资金缓冲,以制度纪律约束展期与止损行为。
从实务落地看,可归纳为四条可操作原则。其一,先算基差再建仓,把基差历史分位与相关性检验作为套保方案的前置条件。其二,先评流动性再定规模,把盘口深度、买卖价差与保证金峰值纳入套保容量测算。其三,先排资金再持仓,把保证金追加预案与现货占款统一纳入现金流计划。其四,先立纪律再执行,把基差止损、流动性止损与展期规则写入套保制度并留痕可查。
综上,套期保值不是“一卖了之”或“一买了之”的静态动作,而是围绕基差与流动性展开的动态管理过程。基差风险决定了套保效果的上限,流动性风险决定了套保策略能否存活到效果兑现之时。企业唯有把基差度量、合约匹配、容量评估、资金压力测试与制度纪律结合起来,才能在转移价格风险的同时,不被基差波动与流动性冲击反噬。对编辑而言,这一议题的价值也正在于提醒读者:套保的成功不取决于是否建了仓,而取决于是否把基差与流动性当作可测量、可约束、可复盘的核心变量。
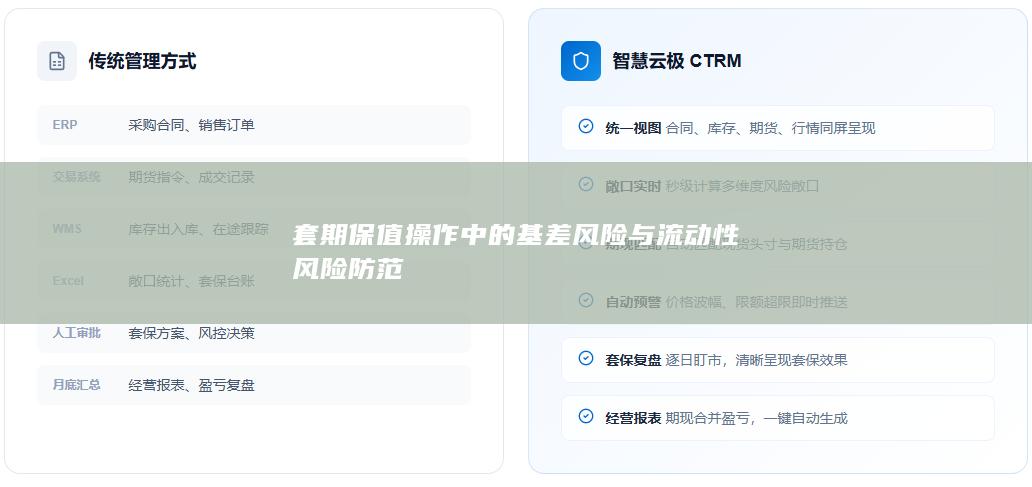
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


