


在金融市场的日常讨论中,“套期保值者”这个词经常出现,但很多人第一次听到时会觉得它离生活很远。其实,如果换一个生活化的角度来理解,套期保值者就是那种“提前给自己买一份确定性”的人。他们不是赌价格涨跌的投机客,也不是追求高收益的激进投资者,而是希望把未来某个时间点上的价格风险锁定下来,让生产经营或资产安排更平稳。下面从角色定位、生活比喻、实际操作场景、与投机者的区别、常见误区和入门理解路径几个方面展开分析,尽量让普通人也能轻松看懂。
先看角色定位。套期保值者在市场中的核心任务不是“赚钱”,而是“避险”。他们通常已经在现货市场或实体经济中有相应的敞口,比如持有大宗商品、需要采购原材料、持有外汇资产、面临利率波动等。为了避免未来价格朝不利方向变化带来损失,他们会在期货、期权等衍生品市场上建立与现货方向相反的头寸。这样一来,现货市场的盈亏与衍生品市场的盈亏会形成一定程度的对冲,整体结果更接近锁定一个可接受的价格或成本。换句话说,套期保值者是用衍生品市场作为“保险工具”的使用者,而不是把衍生品市场当成赌场的人。
用一个生活化比喻来说明:假设你是一位种苹果的果农,秋天会收获一批苹果。你担心到收获时苹果价格下跌,导致收入减少。于是你提前和收购商签订一份合同,约定三个月后按某个价格交货。这个合同就类似于套期保值操作:你现在不确定未来价格怎么走,但通过提前锁定价格,你把“价格下跌”的风险转移出去了。当然,如果未来苹果价格大涨,你也不能完全享受涨价带来的额外收益,因为你已经锁定了价格。套期保值的本质不是追求利益最大化,而是追求不确定性最小化。再比如,航空公司担心未来油价上涨,会提前在期货市场买入原油期货;食品加工企业担心大豆价格上涨,也会提前锁定采购成本。这些主体都是典型的套期保值者。
从实际操作场景看,套期保值者大致可以分为几类。第一类是生产商或供应商,比如农场、矿山、能源企业。他们担心未来售价下跌,因此会在期货市场卖出相应合约,这叫“卖出套期保值”。第二类是采购商或加工企业,比如饲料厂、炼油厂、食品厂。他们担心未来原材料价格上涨,因此会在期货市场买入相应合约,这叫“买入套期保值”。第三类是持有资产或负债的机构,比如银行、外贸企业、持有外币债务的公司。他们担心利率或汇率波动,会通过利率期货、外汇期货或期权进行对冲。第四类是资产负债表管理者,比如一些企业需要锁定融资成本或资产价值,也会使用衍生品进行风险管理。不同类别的套期保值者操作方向不同,但共同点都是:先在现货或经营层面有风险敞口,再到衍生品市场做方向相反的对冲。
举一个更具体的例子。假设一家榨油厂三个月后需要采购一批大豆。当前大豆现货价格是每吨4000元,企业担心三个月后大豆价格上涨,导致成本增加。于是企业在期货市场买入三个月后到期的大豆期货合约,价格也是每吨4000元。三个月后,如果大豆现货价格涨到每吨4500元,企业在现货市场采购要多付500元,但期货市场多头头寸会盈利约500元,两者相抵,实际采购成本仍接近4000元。反过来,如果大豆价格跌到每吨3500元,企业在现货市场少付500元,但期货市场多头头寸会亏损约500元,实际成本仍接近4000元。这个例子里,榨油厂就是买入套期保值者。它没有因为价格下跌而额外获利,也没有因为价格上涨而遭受额外损失,而是把成本锁定在一个可接受的水平。对普通家庭来说,这有点像提前订好一年后的机票或酒店:你放弃了可能更便宜的机会,但也避免了临时涨价带来的不确定性。
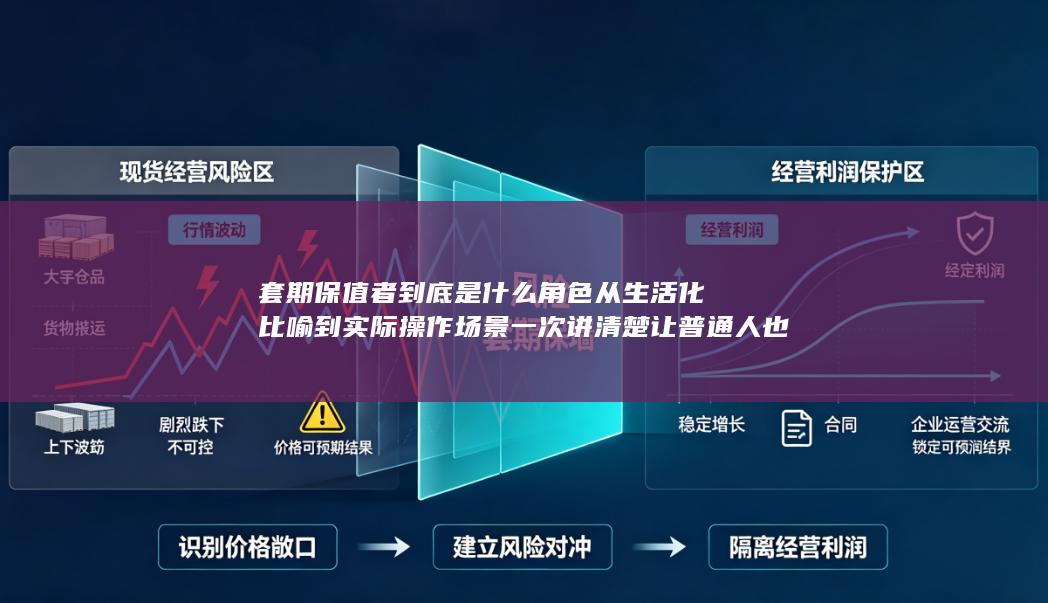
很多人会问,套期保值者和投机者到底有什么区别。最核心的区别在于“是否已有现货或经营敞口”。套期保值者通常已经在现货市场或实体经济中承担了风险,衍生品交易是为了对冲这个风险;投机者则没有相应的现货敞口,纯粹希望通过价格波动获取利润。套期保值者更关注风险是否被有效对冲,投机者更关注方向判断是否准确。另一个区别是交易目的:套期保值者追求的是成本或收益的稳定性,投机者追求的是收益最大化。还有一个区别是头寸管理:套期保值者的衍生品头寸通常与现货头寸在数量、期限和方向上相匹配,而投机者的头寸则更灵活,可能放大杠杆。需要说明的是,套期保值者并不等于“完全没有风险”,他们仍然面临基差风险、流动性风险、保证金管理风险等,只是把主要的价格风险转移了出去。
在实际操作中,套期保值者还需要注意几个关键点。第一是明确对冲目标。是为了锁定采购成本、销售价格,还是锁定利润率、汇率成本?目标不同,选择的工具和期限也不同。第二是匹配现货敞口。套期保值的数量、期限和方向应尽量与现货风险敞口相匹配,过度对冲或对冲不足都会留下风险。第三是关注基差变化。期货价格和现货价格之间的差额叫基差,基差波动会影响套期保值效果。第四是管理保证金。期货交易需要缴纳保证金,如果价格波动较大,套期保值者可能需要追加保证金,因此要预留足够的流动性。第五是建立内部控制制度。企业套期保值应有明确的授权、记录、评估和报告流程,避免把套期保值做成投机。对普通人来说,理解这些要点不需要掌握复杂公式,只需要记住一个原则:套期保值是为了“锁住”某个价格或成本,而不是为了“赌”一个方向。
普通人理解套期保值者,可以沿着三个步骤入门。第一步,先找到“现货风险”。问自己或问企业:未来是否有一笔买卖、资产或负债会受价格波动影响?比如农民有粮食要卖,工厂有原料要买,外贸公司有美元收入,这些都是现货风险。第二步,再看“反向对冲”。如果担心价格下跌,就在衍生品市场卖出;如果担心价格上涨,就在衍生品市场买入。方向与现货风险相反,目的是让两边盈亏相抵。第三步,最后看“锁定结果”。套期保值不是让企业赚更多,而是让企业避免因价格大幅波动而陷入被动。用生活化的话说,套期保值者就是那些“提前买伞”的人:天气可能下雨也可能不下雨,但带伞的人不会因为突然下雨而狼狈。他们放弃了一部分可能的额外收益,换来了经营上的稳定性和可预期性。
当然,套期保值也有常见误区。第一个误区是认为套期保值一定能完全消除风险。实际上,基差风险、保证金风险、操作风险仍然存在。第二个误区是把套期保值当成赚钱工具。如果企业根据价格判断频繁调整头寸,甚至超出自身现货敞口进行交易,那就可能滑向投机。第三个误区是忽视期限匹配。如果现货风险在三个月后,却用一年期合约对冲,期限错配可能带来额外风险。第四个误区是缺乏统一管理。套期保值涉及现货、财务、风控等多个部门,如果没有统一策略和记录,容易出现“现货亏了、期货也亏了”或“对冲过度”的情况。因此,套期保值者不仅是一个市场角色,也是一种风险管理思维:先识别风险,再选择工具,最后评估效果。
套期保值者在金融市场中扮演的是“风险转移者”和“价格稳定器”的角色。他们通过衍生品市场把价格波动风险转移给愿意承担风险的投机者,从而让自身经营更平稳。从生活化比喻看,他们像提前签合同锁定价格的果农,像提前买伞的出行者,像提前订票的旅行者;从实际操作看,他们是有现货敞口、在衍生品市场做反向对冲的生产商、采购商、外贸企业和金融机构。对普通人来说,不必把套期保值想得过于复杂,只要记住一句话:套期保值者不是赌价格涨跌的人,而是用衍生品给自己买确定性的人。理解这一点,就已经迈进了套期保值入门的大门。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


