


套期保值正库存是企业风险管理体系中一个极为精细且具有实践深度的操作范式。从定义上看,它描述的是企业持有现货多头的同时,在期货市场建立空头头寸,以对冲价格下跌风险的库存管理策略。若仅停留在定义层面,便无法揭示这一策略背后的逻辑张力、操作难点与战略价值。本文将从概念内涵、运作机理、适用条件、风险结构以及管理启示五个维度展开分析,力求对这一策略形成系统性的理解。
需要厘清“正库存”与“套期保值”之间的内在关联。所谓正库存,是指企业在正常经营周期中持有的、用于满足生产或销售需求的现货存货,其本质是实物资产的敞口。持有正库存意味着企业暴露在价格下跌的风险之中——一旦市场价格下行,存货价值缩水,企业将面临账面损失甚至实际亏损。套期保值正是针对这一敞口而设计的对冲机制:企业在期货市场卖出与库存数量、品种、交割月份相匹配的期货合约,形成空头头寸。当现货价格下跌时,期货空头头寸产生盈利,从而抵消现货端的价值损失;当现货价格上涨时,期货端出现亏损,但现货端的升值可以弥补这一亏损。由此,企业将库存的价格风险转化为基差风险,实现了风险敞口的收敛。
这一策略的运作机理可以从两个层面加以理解。其一是数量匹配层面。套期保值的有效性高度依赖于现货敞口与期货头寸之间的数量对应关系。企业需要根据库存规模、周转率以及预期销售节奏,确定合理的套保比例。若套保比例过低,对冲效果不足;若过度套保,则期货端的超额空头将引入投机性风险,偏离套期保值的初衷。其二是时间匹配层面。期货合约的到期日应与库存的预计消化周期相协调。若合约到期早于库存销售时点,企业将面临展期操作,而展期过程中基差的波动可能侵蚀对冲效果。因此,正库存套期保值并非简单的“买现货、卖期货”的机械操作,而是一项需要动态调整的系统工程。
进一步分析,这一策略的适用条件值得深入探讨。它适用于价格波动显著且对企业利润构成实质性影响的商品领域,例如有色金属、能源化工、农产品等大宗商品行业。在这些行业中,库存价值占企业资产的比重较高,价格波动对财务报表的影响较为直接。企业需要具备参与期货市场的资质与能力,包括开户、保证金管理、交割流程等操作经验。企业需要建立完善的内部控制制度,明确套保目标、授权权限与风险限额,避免套保行为异化为投机行为。企业管理层需要对套期保值的会计处理有清晰认识,理解套期会计对财务报表的影响,以便在合规框架内实现风险管理目标。
正库存套期保值并非没有风险。第一重风险是基差风险。现货价格与期货价格之间的价差并非恒定,基差的变动可能导致对冲效果偏离预期。例如,当现货价格下跌幅度小于期货价格下跌幅度时,期货端的盈利可能不足以完全弥补现货端的损失。第二重风险是流动性风险。期货交易需要缴纳保证金,若价格朝不利方向变动,企业可能面临追加保证金的要求,若资金调度不及时,可能被迫平仓,导致对冲中断。第三重风险是操作风险。套保策略的执行涉及多个环节,包括头寸建立、动态调整、展期操作与平仓决策,任何一个环节的失误都可能削弱对冲效果。第四重风险是会计风险。若企业不满足套期会计的适用条件,期货端的盈亏可能直接计入当期损益,造成财务报表的波动,影响投资者与债权人的判断。
从管理启示的角度看,正库存套期保值策略的成功实施依赖于三个关键要素。其一是战略清晰。企业需要明确套保的目标是锁定利润、稳定现金流,而非追求期货端的投机收益。这一战略定位应当贯穿于制度建设、绩效考核与人员培训的全过程。其二是组织保障。企业应当设立专门的风险管理部门或岗位,负责套保方案的制定、执行与监控,并建立独立的复核机制,确保操作合规。其三是动态管理。市场环境不断变化,企业的库存规模与销售节奏也在调整,套保方案需要定期评估与优化,而非一劳永逸。企业还应当注重与金融机构、期货公司的合作,借助外部专业力量提升套保操作的水平。
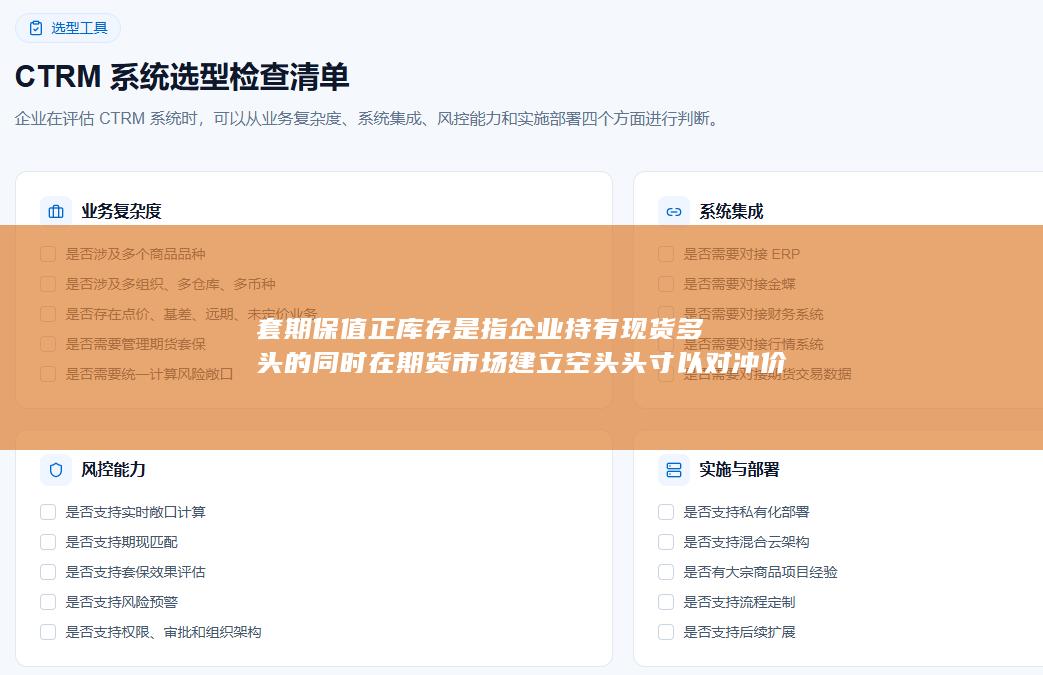
套期保值正库存策略是企业库存管理与风险管理交叉领域的重要实践。它通过期货市场的空头头寸对冲现货库存的价格下跌风险,将绝对价格风险转化为基差风险,从而提升企业经营的稳定性。这一策略的有效性并非自动实现,而是取决于数量匹配、时间协调、基差管理、流动性保障与内部控制等多重条件的协同满足。对于企业而言,理解这一策略的内涵与边界,建立与之相适应的制度体系与操作能力,才是实现风险管理目标的关键所在。在价格波动日益频繁的市场环境中,正库存套期保值不仅是一种技术工具,更是一种经营理念的体现——它要求企业在追求收益的同时,始终保持对风险的敬畏与管控。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


