


作为长期关注能源衍生品与实体企业风险管理的编辑,我认为“LNG套期保值:从价格风险识别到衍生工具落地的全流程实战指南”这一选题具有极强的现实针对性与操作价值。LNG市场兼具大宗商品波动性、季节性与区域价差特征,近年来地缘政治、极端天气、库存周期与运费波动叠加,使下游城燃、工业用户、贸易商和上游接收站均面临复杂价格风险。文章以“全流程实战”为主线,把风险识别、计量、工具选择、方案设计、执行监控与绩效评估串联起来,避免了仅谈衍生工具而忽视企业风险治理的常见缺陷,对实务部门具有较高参考意义。
从结构上看,该指南的突出优点是“先识别、后计量、再对冲”的逻辑顺序。许多企业在套保失败案例中,问题并非出在工具本身,而是出在未厘清风险敞口:是采购端固定价与销售端浮动价错配,还是库存跌价风险,抑或是未来采购成本上升风险。文章将价格风险拆分为方向性风险、基差风险、期限结构风险、汇率风险和流动性风险,并强调按业务场景建立敞口台账,这一做法符合实体企业套保管理的基本规律。尤其对LNG而言,长协挂钩油价、现货挂钩JKM或TTF、国内管道气与门站价机制并存,若不能按资源池、合同条款和销售定价公式逐笔映射,套保很容易变成脱离现货的投机。
文章在风险计量部分没有停留在VaR、压力测试等术语堆砌,而是强调敞口数量、时间窗口、触发阈值和止损纪律的结合,这一点值得肯定。LNG采购周期长、船期安排复杂,套保比例不应“一刀切”。例如,城燃企业冬季保供采购面临极端寒潮下的量价双升风险,若仅用历史波动率估算,可能低估尾部风险;工业企业若产品售价传导不畅,则更需关注现金流承受力而非单纯价格最优点。文章提出分层套保、滚动套保和动态比例调整,符合LNG季节性消费特征,也有助于避免一次性重仓决策带来的基差挤压与保证金压力。
在衍生工具落地方面,文章对期货、场外掉期、期权及跨市套保的适用边界作了较清晰区分,具有实战价值。LNG现货流动性相对有限,直接套保工具不足时,企业往往借助TTF、JKM相关掉期或原油、天然气期货进行交叉对冲,但交叉对冲会引入新的基差风险。文章提醒读者关注合约标的、结算方式、保证金追缴、信用风险与会计处理,这正是许多企业从“方案漂亮”走向“执行走样”的关键环节。特别是场外衍生品,交易对手信用、ISDA协议、抵押品安排和提前终止条款都必须前置审查;否则价格风险未除,流动性与法律风险先至。
文章对套保会计与绩效评估的讨论也较具深度。实体企业套保常面临“现货端亏损、衍生端盈利”或相反情形,若考核机制只看衍生端盈亏,容易诱发错误决策。文章主张以整体敞口损益评价套保效果,并强调套保有效性测试、文档准备与信息披露,这符合企业内控与审计要求。对LNG企业而言,套保关系指定、现金流套期或公允价值套期的选择,会影响报表波动与税务处理,财务、风控、业务部门必须协同,而非风控单打独斗。文章在这一部分的提醒,有助于管理层建立“套保服务经营”而非“套保创造利润”的认知。
当然,若以更高标准审视,该指南仍有可强化之处。第一,LNG区域价差与船期物流风险可进一步量化,例如巴拿马运河通行、红海航线、接收站窗口期对套保工具选择的影响;第二,国内企业参与境外衍生品市场的合规路径、跨境资金管理与税务处理需更具体展开;第三,极端行情下的流动性压力测试与保证金预案应给出情景模板;第四,数字化敞口管理系统、套保台账与自动预警机制的落地经验可补充案例。若能增加一两个典型企业的全流程示例,从合同条款拆解到套保比例测算、再到平仓与后评估,文章的“实战感”会更强。
指南的价值在于把LNG套期保值从“工具选择”提升为“风险管理体系工程”。它提醒企业:套保的起点不是判断价格涨跌,而是识别自身现金流与成本利润的脆弱点;套保的终点也不是衍生端盈利,而是经营稳定性和预算达成率。对LNG产业链企业而言,建立风险委员会、明确套保边界、完善授权与止损、强化基差监测和交易对手管理,比追逐某一笔“漂亮交易”更重要。作为编辑,我建议读者将该文作为框架性操作手册使用,并结合自身资源池、合同结构和风险承受力进行本地化改造,切忌照搬套保比例或工具组合。唯有把现货经营、衍生工具、财务核算与内控审计真正打通,LNG套期保值才能从方案文本转化为可执行、可审计、可复盘的风险管理能力。
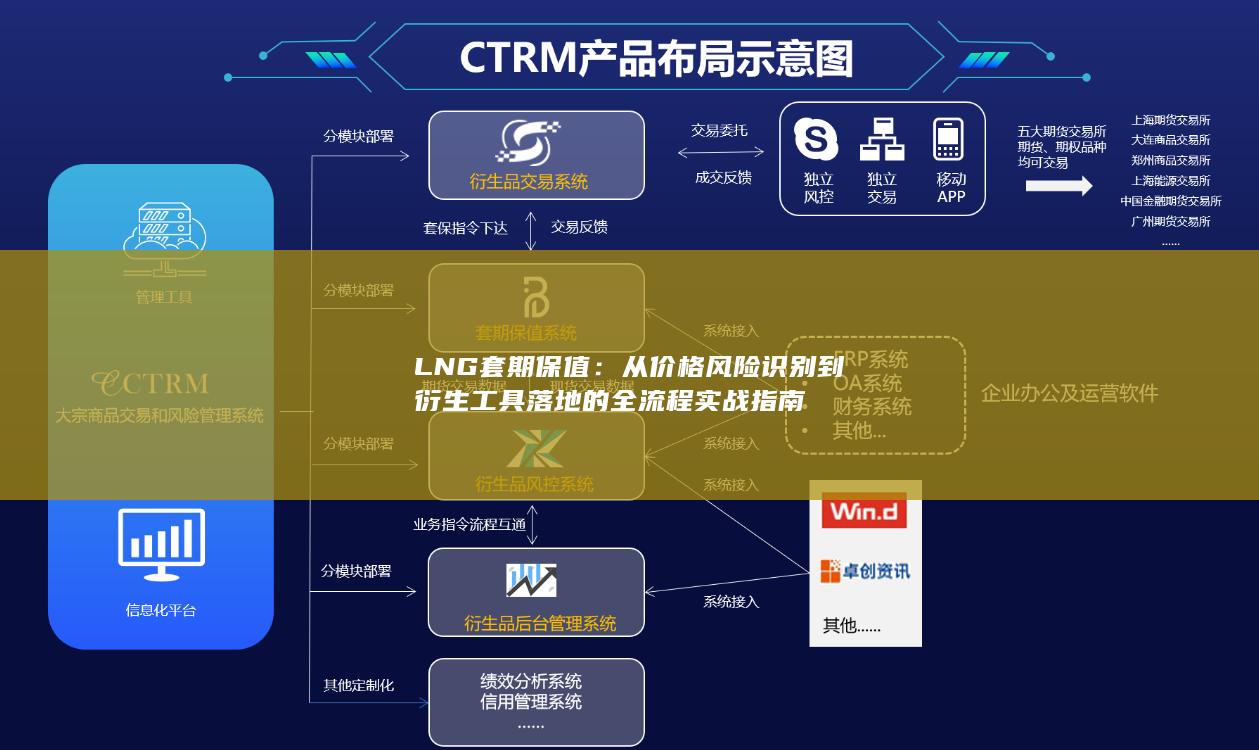
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


