


产品套期保值是企业风险管理体系中最具技术含量、也最容易走样的环节之一。许多企业把套期保值简单理解为“在期货市场做个反向头寸”,结果要么对冲不足、风险敞口依旧裸露,要么过度对冲、把套保做成了投机。真正有效的套期保值,是一条从风险识别、敞口计量、工具选择、比率设计、会计处理到效果评估的完整链条,任何一环断裂,都会让套保从“保险”变成“新风险源”。以下从全流程实务角度展开分析,并结合典型案例说明关键节点的操作要点。
第一步是风险识别,这是整个套保流程的起点,也是最容易被跳过的一步。企业面临的价格风险并非单一维度:原材料采购端面临价格上涨风险,产成品销售端面临价格下跌风险,库存端面临跌价风险,外销业务还叠加汇率风险。不同风险的性质不同,对应的套保逻辑也完全不同。实务中常见的问题是“眉毛胡子一把抓”,把采购风险、库存风险和销售风险混在一个套保方案里,导致敞口无法准确计量。正确的做法是按业务线、按风险类型分别建立风险清单,明确每一类风险的来源、影响科目、时间窗口和可承受阈值。例如,一家铜加工企业的风险清单至少应区分:阴极铜采购的价格上涨风险(对应未来采购合同)、铜杆库存的跌价风险(对应现有存货)、以及下游客户点价模式下的基差风险。只有把风险拆解到可计量的颗粒度,后续的敞口测算才有意义。
第二步是敞口计量,核心是回答“到底有多少量需要保”。这里的关键概念是“净敞口”,而非简单的采购量或库存量。净敞口等于价格敏感性资产减去价格敏感性负债,再考虑已签订单的锁价情况。实务中,不少企业用“最大采购量”作为套保基数,结果在需求下滑时形成过度对冲,期货端的亏损反而侵蚀了主业利润。更稳健的做法是采用滚动敞口测算:以未来12个月的预计采购或销售计划为基础,结合订单覆盖率、库存周转率和历史偏差率,按月滚动修正。同时要区分“确定性敞口”和“预期性敞口”,前者对应已签订单和在手库存,套保比率可以较高;后者对应预测性需求,套保比率应适度保守,通常控制在50%—70%之间,并设置动态调整机制。
第三步是工具选择与比率设计。工具层面,期货合约流动性好、标准化程度高,适合对冲大宗商品的基础价格风险;期权则适合对冲方向不确定或希望保留上行收益的场景,但权利金成本需要纳入套保预算;远期和掉期适合场外个性化需求,但要注意交易对手信用风险。比率设计上,没有放之四海而皆准的最优解,核心是匹配企业的风险承受能力和现金流状况。一个常见的误区是追求“完全对冲”,即1:1覆盖全部敞口,这在理论上消除了价格风险,但也锁死了全部潜在收益,且一旦敞口测算出现偏差,就会产生反向暴露。实务中更常用的是区间套保:设定套保比率的下限和上限(如40%—80%),在价格处于历史高位时提高比率,在低位时降低比率,把套保从静态操作变成动态管理。
第四步是会计处理与信息披露,这是套保能否“名实相符”的制度保障。根据套期会计的相关规定,企业若要运用套期会计方法,必须在套保开始时正式指定套保关系,并准备完整的书面文档,包括风险管理目标、套保策略、被套保项目与套保工具的对应关系、以及有效性评估方法。实务中的痛点在于:很多企业的套保操作与会计指定脱节,业务部门做了期货头寸,财务部门却无法将其与被套保项目匹配,最终只能按投机性交易处理,导致利润表大幅波动。解决之道是建立“套保台账”,逐笔记录现货敞口与期货头寸的对应关系,并按月进行有效性测试(通常采用美元抵消法,要求抵消比例在80%—125%之间)。台账不仅是会计合规的基础,也是后续效果评估的数据来源。
第五步是效果评估与复盘。套保的效果不能简单看期货端是盈是亏,而应看“现货加期货”的组合结果是否落在企业预设的成本或利润区间内。评估维度至少包括:套保比率是否覆盖了目标敞口、基差变动对套保效果的影响、保证金占用对现金流的影响、以及套保操作是否严格执行了既定策略。复盘机制同样重要,每季度应对套保策略的执行偏差进行分析,区分是市场判断失误、敞口测算偏差还是执行纪律问题,并将结论反馈到下一轮的策略设计中。
典型案例方面,可以看两个方向相反的情形。其一是某中型有色金属加工企业的正向案例:该企业下游订单采用“原料成本加固定加工费”的定价模式,原料成本按客户点价日的现货价格确定。企业面临的核心风险是点价前的原料价格上涨。其做法是:以未来三个月的预计点价量为敞口基数,按60%—80%的动态比率在期货市场建立多头,同时保留20%—40%的敞口以应对点价量低于预期的情况;套保开始即完成书面指定,按月测试有效性;结果显示,在铜价上涨的季度中,期货端盈利有效抵消了原料采购成本的上升,组合毛利率稳定在目标区间内。其二是某企业的失败案例:该企业以全年最大产能对应的原料需求为基数,一次性满额套保,且未区分已签订单与预测需求;结果下半年订单不及预期,原料实际采购量大幅低于套保量,期货端形成大额亏损,而现货端因采购减少无法形成对冲,最终套保被审计认定为投机性交易,不仅利润受损,还引发信息披露问题。两个案例的差别不在工具,而在敞口计量的颗粒度和套保比率的纪律性。
综合来看,产品套期保值的成败,取决于企业能否把套保从“交易行为”升级为“管理流程”。风险识别要细、敞口计量要准、比率设计要留有余地、会计指定要同步、效果评估要看组合而非单边。任何试图绕过流程、凭市场判断做套保的做法,最终都会把套保变成企业新的风险敞口。套保的本质不是预测价格,而是管理不确定性,这一认识的确立,比任何具体的策略设计都更为根本。
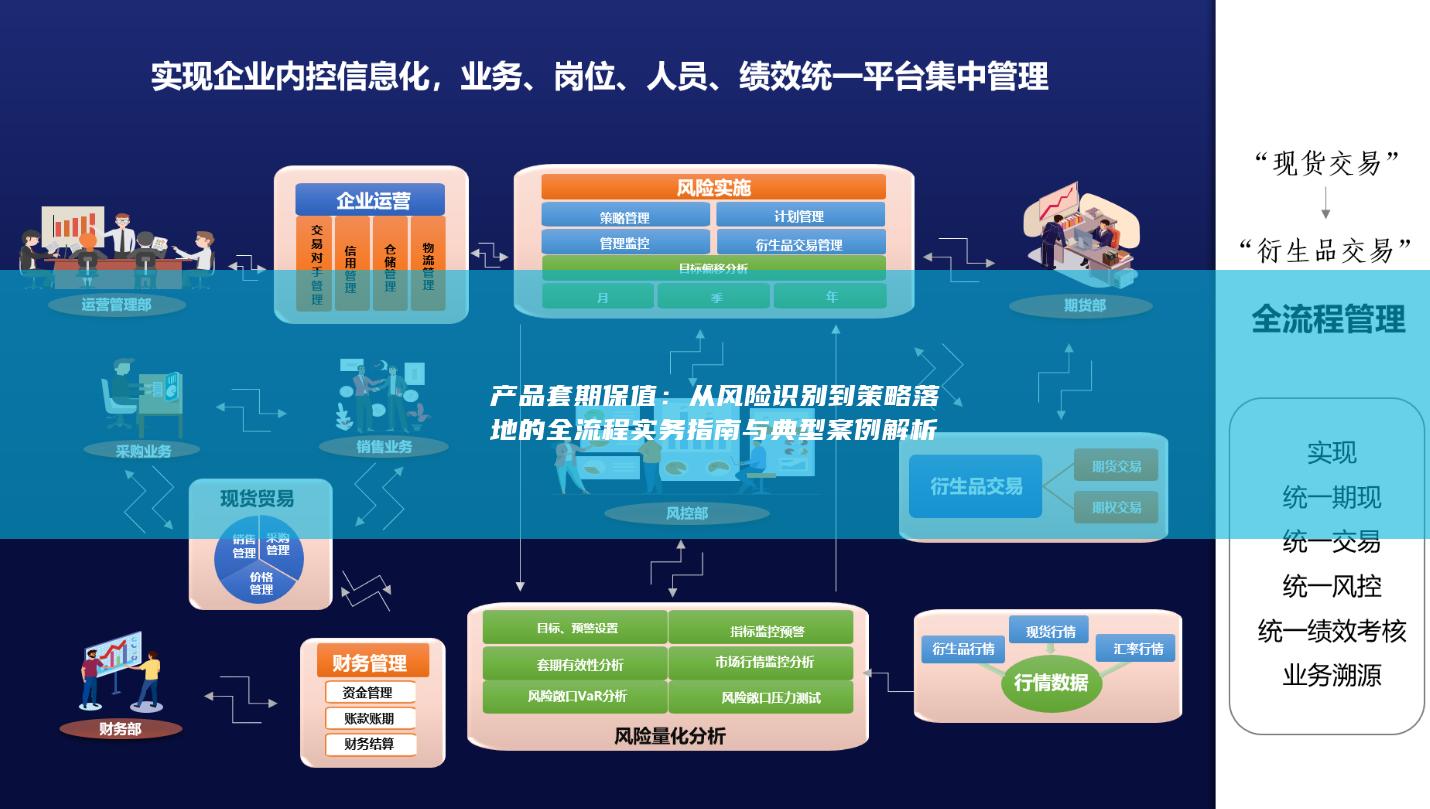
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


