


2022年3月,伦敦金属交易所(LME)镍期货市场上演了一场载入史册的史诗级逼空行情。三个交易日之内,伦镍价格从每吨不到3万美元狂飙至10万美元以上,涨幅令人瞠目。这场风暴的中心,是中国不锈钢与镍业巨头青山集团。作为全球最大的镍铁生产商之一,青山在伦镍市场上持有大规模空头头寸,用以对冲其现货库存的价格下跌风险。当价格以脱离基本面的方式暴涨时,原本的“保险”变成了巨大的保证金压力来源。本文尝试从套期保值策略的专业视角,系统梳理青山集团此番操作的得与失,剖析其策略设计中的合理逻辑与结构性缺陷,并提炼对实体企业风险管理的有益启示。
首先需要理解青山集团套期保值策略的基本逻辑。青山作为镍产业链上游的重要生产企业,持有大量镍现货及镍铁库存。按照经典的套保理论,生产商担心未来镍价下跌导致存货贬值,因此在期货市场上卖出相应数量的镍合约,建立空头头寸。若价格下跌,现货端亏损由期货端盈利弥补;若价格上涨,现货端升值则可对冲期货端的浮亏。这一“方向相反、数量相当”的对冲结构,在正常市场环境下能够有效锁定企业利润区间,降低经营不确定性。青山在伦镍上的空头布局,从战略方向上并无问题——它是全球镍铁成本最低的生产商之一,拥有大量现货敞口,做空期货对冲价格下行风险,属于教科书式的卖出套期保值。
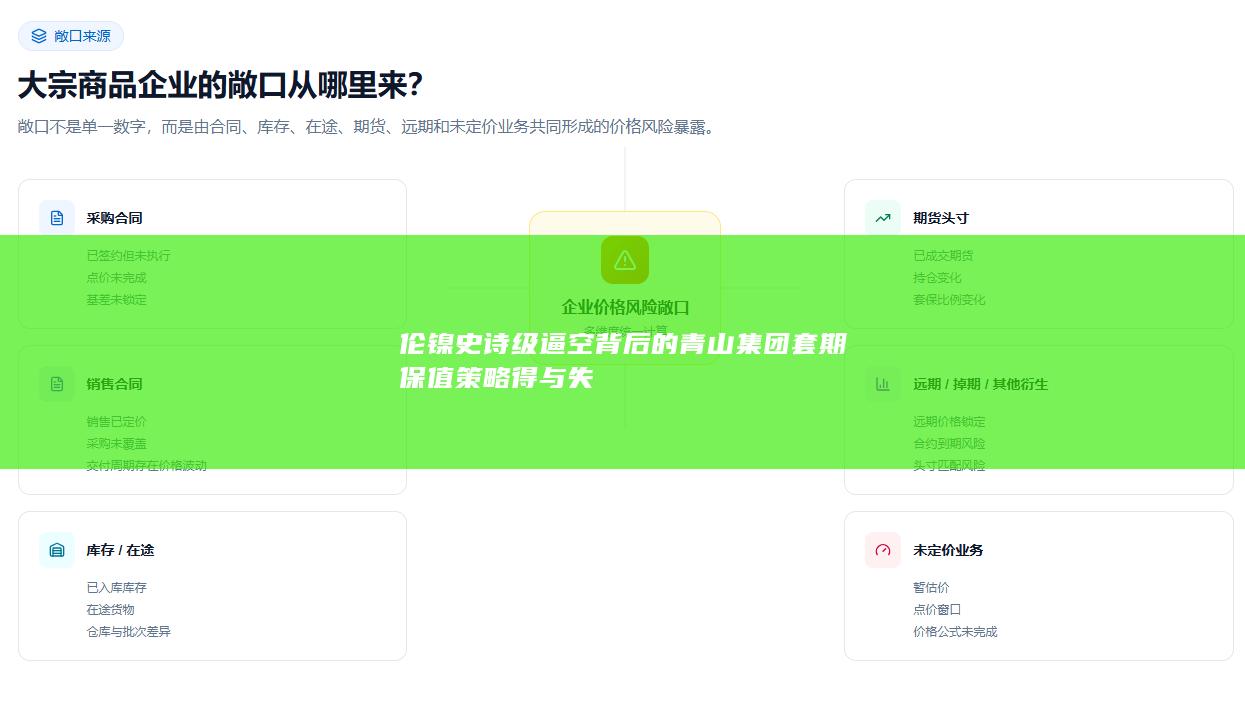
问题的关键在于策略执行层面的多重错配。第一是数量匹配问题。青山的现货库存以镍铁和高冰镍为主,而LME镍期货交割品是纯度99.8%以上的电解镍。两者在品位、形态和交割标准上存在显著差异。青山在伦镍上空头头寸的规模是否与其可交割现货量精确匹配,事后看存在严重疑问。当空头头寸远超可交割现货支撑时,套保就蜕变为带有投机色彩的敞口暴露,一旦遭遇逼空便极为被动。第二是市场结构错配。LME镍市场当时流动性相对有限,库存处于低位,这为多头逼空提供了天然土壤。青山作为产业空头,头寸集中度较高,无形中成为多头围猎的靶标。第三是保证金管理问题。期货套保需要动态追加保证金,当价格极端波动时,保证金调用可能远超企业预期,形成流动性冲击。青山虽为行业龙头,但短期内筹措数十亿美元级别的保证金仍构成巨大压力。
从“得”的一面看,青山集团在此次事件中并非全无收获。其一,其现货端因镍价暴涨而大幅增值,理论上现货盈利可以对冲期货端的部分亏损。这正是套期保值的内在逻辑——盈亏在期现两端相互抵消,企业真正承受的是基差风险而非绝对价格风险。其二,事件暴露出问题后,青山积极与银行、交易所及监管方沟通,最终LME暂停镍交易并取消部分成交,青山获得了喘息空间,随后与银团达成静默协议,避免了立即平仓的灾难性后果。其三,青山随后加快了自己高冰镍和电解镍产能的布局,推动其产品与LME交割标准进一步接轨,从长期看反而强化了其在镍定价体系中的话语权。其四,此次事件让整个中国产业界对跨境套保的规则风险、流动性风险和极端行情应对有了深刻警醒,具有行业级的风险教育价值。
从“失”的一面看,教训同样深刻。首先是风控体系的结构性缺陷。套期保值策略的核心不仅是方向正确,更在于压力测试和极端情景模拟。青山显然低估了伦镍市场在低库存、高集中度背景下被逼空的概率与烈度,未能为保证金追缴预留足够的安全垫。其次是期现匹配的精细化不足。以镍铁库存去对冲电解镍期货,基差波动本身就较大,若数量比例再失当,套保效果将大打折扣。再次是跨境监管与规则风险的认识不足。LME的交易规则、交割规则、头寸限制和极端行情处置机制与国内期货市场存在显著差异,青山作为中国企业在境外市场操作,对规则突变和交易所干预的应对预案准备不够充分。最后是信息暴露与市场博弈的被动。大规模空头头寸在市场中难以完全隐蔽,一旦被对手方识别,便容易成为逼空的目标,企业在头寸管理和建仓节奏上缺乏足够的隐蔽性和灵活性。
更深层次看,这场事件折射出实体企业套期保值中的几个普遍性难题。一是套保与投机的边界模糊。当企业以“套保”之名持有远超现货需要的期货头寸时,实质上已承担了投机风险,而内部考核和外部监管往往难以精确区分。二是期现基差风险的管理难度。完美套保在现实中几乎不存在,企业必须接受基差波动,但如何量化基差风险并将其控制在可承受范围内,需要专业的模型和持续的动态调整。三是流动性风险与保证金管理的极端情景假设。常态下的保证金测算远远不够,企业必须为“黑天鹅”级别的价格波动预留充足流动性,否则套保头寸可能在最需要持有的时刻被迫平仓。四是跨境套保的规则风险。不同市场的交易机制、交割标准、监管干预方式差异巨大,企业不能简单套用国内经验。
综合而言,青山集团伦镍事件是一场套期保值策略在极端市场环境下暴露结构性缺陷的典型案例。其策略方向——卖出套保对冲现货下行风险——本身合理,但在数量匹配、期现对应、保证金管理和跨境规则应对等执行层面存在明显短板,最终使“保险”演变为“风险源”。事件也提醒所有参与衍生品市场的实体企业:套期保值的成败不仅取决于方向判断,更取决于压力测试的充分性、流动性储备的充足性、期现匹配的精细度以及对交易规则风险的敬畏。真正的风险管理,是在极端情景下依然能够存活的能力,而非在常态市场中锁定利润的技巧。青山最终得以化解危机,既有交易所干预的偶然因素,也离不开其产业地位带来的谈判筹码,但对于大多数企业而言,不能将生存寄望于外部救助,而应把极端情景假设嵌入套保策略设计的起点。这或许是这场史诗级逼空留给市场最沉重也最有价值的启示。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


