


当前全球供应链正处于一个高度复杂的扰动周期中。地缘冲突的显性化与政策博弈的长期化相互叠加,使得大宗商品市场的价格形成机制发生了结构性变化。从我的观察来看,这种变化不是短期冲击的简单重复,而是多重矛盾交织下的系统性重定价。识别风险的第一步,是理解扰动源的性质差异——地缘冲突带来的往往是供给端的突发性收缩或物流通道的阶段性中断,其影响具有脉冲式特征;而政策博弈则更多作用于预期与规则层面,通过关税调整、出口管制、产业补贴、金融制裁等手段重塑贸易流向和成本结构,其影响具有持续性和扩散性。二者叠加时,市场容易出现“供给恐慌”与“政策预期”相互强化的正反馈循环,价格波动因此被放大。
从传导路径来看,地缘冲突对大宗商品的影响首先体现在能源和金属领域。冲突区域的能源基础设施、运输航线、港口作业一旦受到干扰,现货升水会迅速走阔,期货曲线结构从contango转向backwardation,这种期限结构的翻转本身就是市场紧张状态的信号。更值得关注的是,冲突引发的制裁与反制裁会催生“平行市场”——同一商品在不同贸易圈层中出现显著价差,合规成本、保险费用、船运绕行成本层层叠加,最终表现为到岸价的非线性上升。对于企业而言,这意味着传统的以期货价格为锚的成本管理模型可能失效,因为基差风险和物流溢价已经超出了可对冲的范围。
政策博弈的风险则更为隐蔽且更具结构性。近年来主要经济体在关键矿产、农产品、半导体材料等领域的出口管制和产业政策调整频繁出台,这些政策往往具有“宣布即生效”的特点,留给市场参与者的反应窗口极短。更关键的是,政策博弈会改变大宗商品的“可贸易性”——某些商品从全球自由流通变为区域受限流通,其定价基准从全球统一市场分割为区域市场,价差波动成为新的风险源。我在分析中发现,这种分割效应在有色金属和农产品领域尤为明显,区域价差有时甚至超过商品本身的历史波动率,这意味着企业即使做了方向性对冲,仍可能暴露在价差风险之下。
识别风险需要建立分层框架。第一层是宏观政策层,关注主要经济体的货币政策走向、财政刺激力度以及贸易政策取向,这些决定了总需求预期和美元流动性环境,而美元走势与大宗商品价格之间存在显著的负相关关系,政策博弈引发的汇率波动会通过计价货币渠道直接传导至商品价格。第二层是产业政策层,聚焦关键领域的出口管制清单、关税调整公告、产业补贴细则,这些政策直接改变特定商品的供需平衡表和贸易流向。第三层是地缘事件层,建立冲突热点地区的物流通道监测机制,包括航线安全评级、港口运营状态、保险市场报价变化,这些高频指标往往先于价格信号反映供应链的紧张程度。第四层是市场结构层,跟踪期货期限结构、库存消费比、基差走势、波动率曲面变化,这些指标能够揭示市场内部的分化与紧张状态。
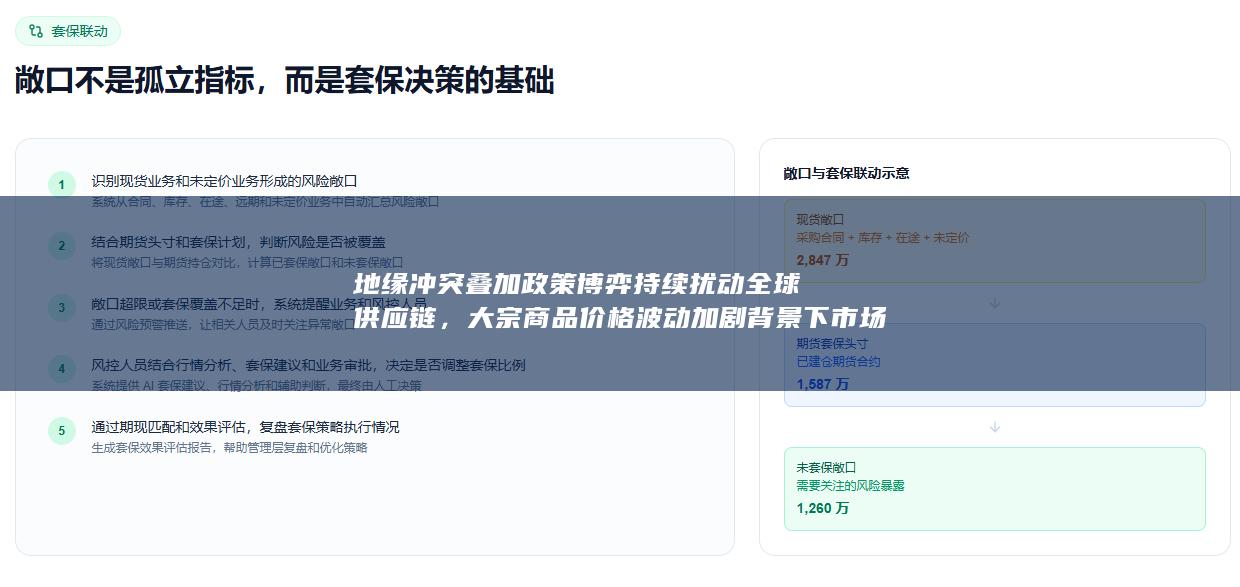
应对策略的核心在于从“单一对冲”转向“韧性构建”。传统的大宗商品风险管理依赖期货和期权工具进行价格对冲,但在当前环境下,价格风险只是多维风险中的一个维度,物流中断风险、合规风险、价差风险同样需要纳入管理框架。我倾向于建议企业建立“情景—压力—预案”的三级响应机制:情景分析覆盖冲突升级、政策突变、物流中断等典型场景,压力测试量化这些场景对采购成本、库存周转、现金流的具体冲击,预案则明确触发条件和应对措施,包括替代供应商切换、库存缓冲释放、运输路线调整、套保比例动态调整等。
在工具层面,需要拓展对冲的广度和深度。除了传统的场内期货期权,场外掉期、基差合约、运费衍生品、甚至天气衍生品都可以纳入工具箱,关键在于匹配企业实际暴露的风险因子。例如,对于依赖海运进口原材料的企业,运费波动可能比商品价格波动更具杀伤力,此时运费衍生品的对冲价值就凸显出来。对于面临区域价差风险的企业,可以考虑跨市场基差交易或区域价差合约,将价差风险剥离出来单独管理。库存管理本身也是一种对冲手段——在供应链扰动加剧的环境下,适度提高关键物资的安全库存水平,虽然增加了持有成本,但相比断供风险带来的停产损失,这种“实物期权”的价值往往被低估。
采购策略的弹性化同样重要。我在分析中注意到,越来越多的企业开始采用“多源采购+近岸备份”的组合策略,即在维持全球采购网络的同时,培育区域内的替代供应商,即使成本略高,也能在突发中断时提供缓冲。这种策略的本质是用一定的成本溢价换取供应链的韧性,在当前环境下具有合理性。合同条款的设计也需要更加精细化,价格调整机制、不可抗力条款、履约宽限期、替代交付方案等都需要在签约阶段明确,减少突发事件下的谈判摩擦成本。
从更宏观的视角看,市场参与者还需要关注“政策博弈的自我实现效应”。当主要经济体围绕关键资源展开政策竞争时,企业的预防性囤货行为、贸易商的套利行为、金融机构的风险规避行为会相互叠加,放大价格波动并加剧供应链紧张。这种集体行为模式意味着,单纯依赖历史价格数据构建的风险模型可能低估尾部风险,需要引入政策事件概率、地缘冲突烈度、市场情绪指标等非传统变量,对风险敞口进行动态重估。
最后需要强调的是,风险识别与应对不是一次性工作,而是持续迭代的过程。地缘冲突的走向、政策博弈的节奏、供应链的修复速度都充满不确定性,任何静态的风险管理框架都难以覆盖所有情景。有效的做法是建立常态化的监测—评估—调整循环,保持对关键指标的敏感度,同时保留足够的策略灵活性。在大宗商品价格波动加剧的环境下,真正的风险不在于价格本身,而在于对风险来源的误判和对冲工具的错配。理解扰动源的性质、建立分层的识别框架、构建多维的应对体系,这三者的结合才是穿越波动周期的务实路径。
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


