


作为一名不能公布身份的中文编辑,我将从实务操作与逻辑框架的双重视角,对“交易套期保值全流程:敞口识别、工具匹配与套保效果复盘”这一主题展开详细分析。套期保值并非简单的“买入或卖出期货”动作,而是一套从风险识别到工具选择、再到事后评价的闭环管理体系。许多企业之所以套保失败或效果偏离预期,根源往往不在于工具本身,而在于流程断裂——敞口没算清、工具配错位、复盘流于形式。以下按三个核心环节逐一拆解,并着重揭示各环节之间的衔接逻辑与常见陷阱。
第一环节是敞口识别。这是全流程的起点,也是最容易被低估的环节。所谓敞口,是指企业因价格、利率、汇率等市场变量波动而暴露的风险金额与方向。实务中,敞口识别需要回答三个问题:风险来自哪里、规模有多大、时间分布如何。以大宗商品企业为例,采购端面临价格上涨风险,销售端面临价格下跌风险,库存则同时承受跌价与资金占用双重压力。若企业同时存在采购与销售,还需计算“净敞口”——即买入与卖出相抵后的实际风险暴露,而非简单将两端规模相加。常见误区包括:只识别显性合同敞口,忽略预期采购或销售形成的隐性敞口;只关注绝对金额,忽视敞口的时间错配(如三个月后到期的采购对应六个月后到期的销售);以及将会计口径的敞口与经营口径的敞口混为一谈。高质量的敞口识别应形成一份动态台账,列明敞口类型、方向、金额、期限、触发条件及置信度,并按周或按月滚动更新。只有敞口被量化且可追溯,后续的工具匹配才有依据。
第二环节是工具匹配。识别出敞口后,需在期货、期权、远期、互换等工具中选择与敞口特征最契合的组合。匹配的核心原则有三:方向对冲、期限匹配、成本可控。方向对冲要求工具的价格变动与敞口价值变动呈负相关,例如持有库存的企业应卖出期货或买入看跌期权;期限匹配要求工具到期日尽量覆盖敞口存续期,避免因基差或展期成本造成额外损失;成本可控则涉及保证金占用、权利金支出与现金流压力。不同工具各有适用场景:期货流动性好、成本低,适合标准化、大规模、期限明确的敞口;期权提供非线性保护,适合方向不确定或需保留有利变动空间的敞口,但权利金构成显性成本;远期合约灵活度高,适合场外定制化需求,但存在对手方信用风险;互换则多用于利率与汇率的中长期敞口管理。工具匹配的常见错误是“以工具为中心”而非“以敞口为中心”——先看哪种工具热门或熟悉,再硬套到敞口上,结果对冲比率失当或期限严重错配。正确的做法是先确定对冲比率(如80%或100%),再根据敞口期限结构分层选择工具,并预留调整空间。工具匹配还需考虑会计处理方式(如是否适用套期会计),否则可能出现经济上已对冲、报表上却放大波动的尴尬局面。
第三环节是套保效果复盘。复盘不是简单计算盈亏,而是评估套保是否实现了“降低风险敞口波动”这一根本目标。有效的复盘应包含四个维度:一是对冲有效性,即套保工具与被套保敞口的价格变动相关性是否达到预期(通常要求80%至125%的比率区间);二是基差影响,分析基差变动对套保结果的贡献或侵蚀,尤其关注展期时的基差成本;三是成本收益比,将保证金占用、权利金、手续费、资金机会成本与套保避免的损失或锁定的利润进行对比;四是流程合规性,检查敞口台账是否及时更新、工具选择是否经过授权、止损或调整机制是否被执行。复盘周期应与敞口期限匹配,短期敞口可按月复盘,中长期敞口至少按季复盘,并在敞口关闭后做一次完整归因。常见问题是复盘沦为“算总账”——只报套保端盈亏,不对比现货端变化,导致无法判断套保是真正降低了波动,还是仅仅将风险转移到了另一个方向。更科学的做法是构建“情景对比”:假设不做套保时敞口价值的波动区间,与实际做套保后的波动区间并列呈现,用波动率下降幅度、最大回撤改善程度等指标量化套保价值。
将三个环节串联起来看,套期保值的全流程本质上是一条“识别—匹配—反馈”的控制链。敞口识别决定了套保的边界与精度,工具匹配决定了套保的效率与成本,效果复盘则决定了套保体系能否持续优化。三者之间还存在两个关键的衔接点:其一,敞口识别输出的台账应直接成为工具匹配的输入参数,包括方向、金额、期限与置信度,任何工具选择都应对应台账中的具体条目,避免“为套保而套保”;其二,复盘结论必须回流至敞口识别与工具匹配环节,例如发现某类敞口的基差风险持续偏大,就应在下一周期调整对冲比率或改用期权结构;发现某类工具的交易成本侵蚀过多,就应重新评估期限匹配策略。缺少回流机制,套保流程就会退化为一次性操作,无法应对市场结构变化与企业经营节奏调整。
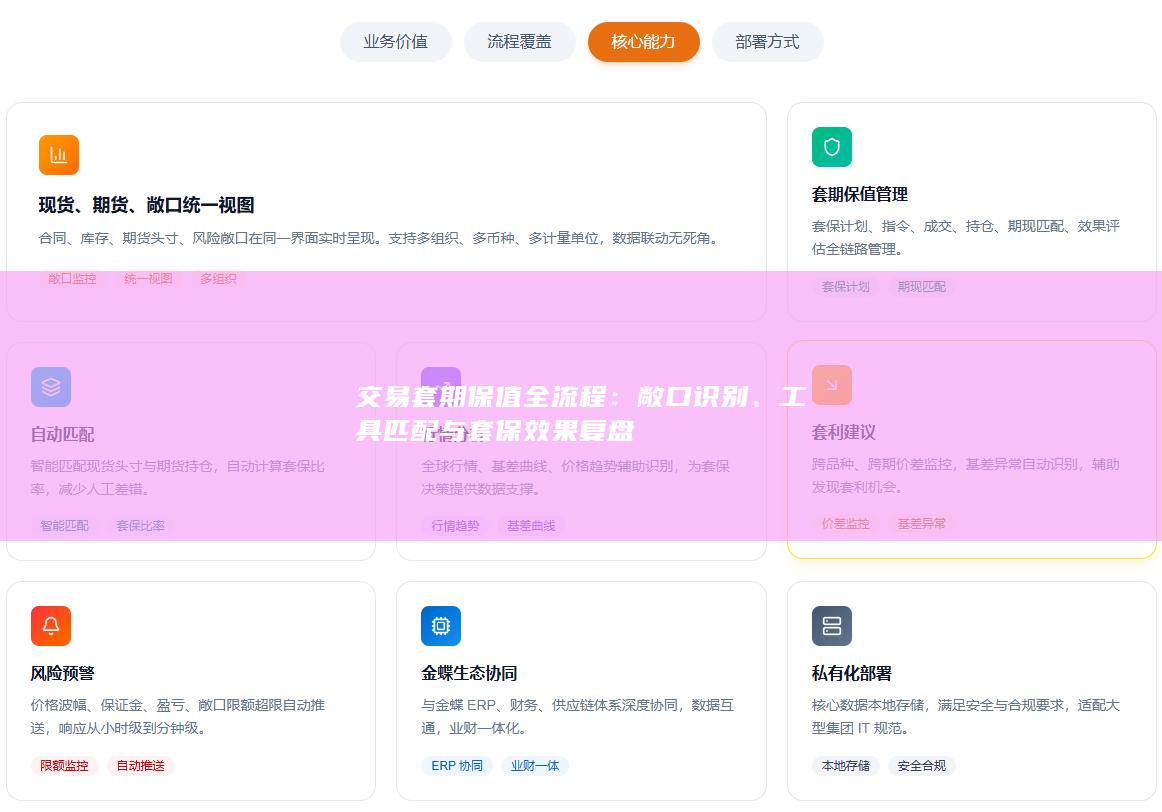
从更宏观的视角看,套期保值全流程的成熟度还取决于三项基础能力:数据能力(敞口数据的实时性与颗粒度)、制度能力(授权、限额、止损与会计政策的清晰度)以及人才能力(既懂现货经营又懂衍生品工具)。许多企业在这三项能力不足时仓促开展套保,往往在工具匹配环节过度依赖外部建议,在复盘环节又缺乏独立判断,最终将套保异化为投机或完全放弃。因此,对“敞口识别、工具匹配与套保效果复盘”的分析不能停留在技术层面,还应看到其背后的组织与治理含义。一个健康的套保体系,应当做到敞口可计量、工具可解释、效果可验证、偏差可纠正。唯有如此,套期保值才能真正服务于企业的风险管理目标,而非成为新的风险来源。这也是本主题在实务中最值得反复审视的核心所在。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


