


股指期货交叉套期保值是机构投资者在风险管理实践中经常使用的一种重要策略。与直接使用与现货完全匹配的股指期货合约进行套期保值不同,交叉套期保值是指当投资者持有的现货资产组合与市场上可交易的股指期货合约标的指数不完全一致时,通过选取一个与现货组合相关性较高的股指期货合约来对冲价格波动风险的操作方式。这种策略的核心逻辑在于利用两个不同但相关的市场之间的价格联动关系,以期货端的盈亏来抵消现货端的部分或全部损失。在实际操作中,完全匹配的套期保值往往难以实现,因为投资者的现货持仓可能是个股组合、行业指数基金或非标准化的资产篮子,而期货市场提供的标准化合约种类有限,因此交叉套期保值成为了更贴近现实需求的风险管理工具。
从原理层面来看,交叉套期保值的关键在于基差风险的管理。基差是指现货价格与期货价格之间的差额,在交叉套期保值中,由于现货与期货标的指数不同,基差不仅包含期限因素,还包含品种差异因素。投资者需要计算交叉套期保值比率,即确定需要卖出或买入多少份期货合约才能有效对冲现货风险。常用的计算方法包括最小方差套期保值比率法,其核心是使现货与期货组合的方差最小化。具体而言,该比率等于现货收益率与期货收益率的协方差除以期货收益率的方差。这一比率反映了现货与期货价格变动的相对关系,数值越高说明期货对现货的风险对冲效果越强。投资者还可以采用价格敏感性方法或回归分析法来估算套期保值比率,但无论采用哪种方法,都需要基于历史数据进行统计估计,并定期进行动态调整。
交叉套期保值的应用场景十分广泛。第一类场景是投资者持有分散化的股票组合,但组合的行业结构和权重与沪深300、中证500或上证50等主流指数存在差异。例如,某基金重仓消费和医药板块,而沪深300指数中金融和工业权重较高,此时直接使用沪深300股指期货进行对冲可能效果不佳,但若选用与消费医药相关性更高的中证500股指期货或行业指数期货,则能提升对冲效率。第二类场景是投资者持有非A股市场的资产,例如港股或美股组合,但希望利用A股股指期货进行风险管理。由于不同市场之间存在一定的联动性,尤其是宏观经济周期和资金流动的传导效应,交叉套期保值可以在一定程度上降低系统性风险。第三类场景是投资者持有债券或商品资产,但希望利用股指期货对冲宏观经济下行带来的整体风险,这种跨资产类别的交叉对冲需要更高的相关性分析和风险预算管理。第四类场景是企业或机构在并购、增发等资本运作期间,需要对冲短期市场波动对资产价值的影响,而现货资产尚未完全落地或无法直接卖空,此时交叉套期保值提供了灵活的操作空间。
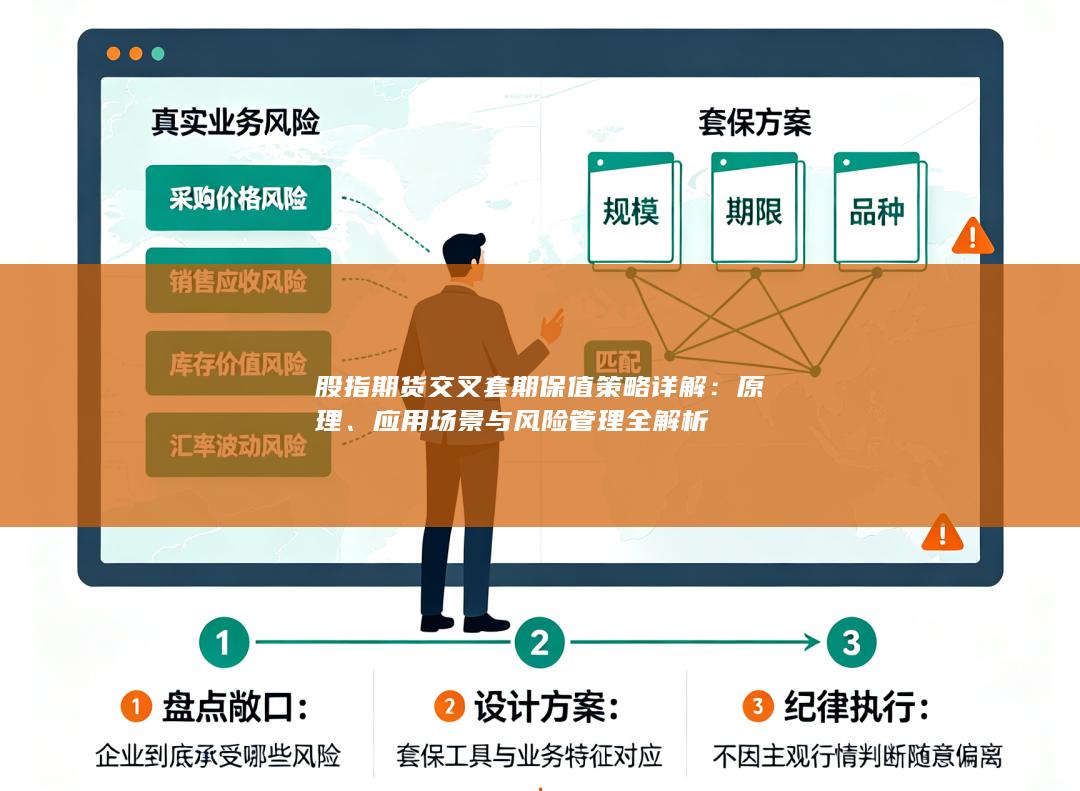
交叉套期保值并非无风险策略,其风险管理需要从多个维度展开。首先是基差风险,这是交叉套期保值最核心的风险来源。由于现货与期货标的指数不同,两者的价格变动可能出现背离,尤其是在市场风格切换、行业轮动或突发事件冲击下,相关性会显著下降。例如,当政策利好金融板块时,沪深300股指期货可能上涨,而投资者持有的科技股组合却可能下跌,导致期货端亏损而现货端并未得到有效保护。为管理基差风险,投资者应定期计算现货与期货的历史相关性、beta系数和跟踪误差,并根据市场变化动态调整套期保值比率。同时,可以通过多品种期货组合来分散单一合约的基差风险,例如同时使用沪深300和中证500股指期货按一定比例对冲。
其次是比率风险,即套期保值比率估计不准确带来的风险。历史数据估计的比率在未来可能失效,因为市场波动率、相关性和宏观环境都在不断变化。为降低比率风险,投资者可以采用滚动窗口回归、GARCH模型或卡尔曼滤波等动态方法估算比率,并设置比率调整的阈值和频率。还应进行压力测试和情景分析,模拟在极端市场条件下套期保值组合的表现,确保最大回撤在可接受范围内。第三是流动性风险,交叉套期保值可能涉及交易非主力合约或流动性较差的期货品种,导致买卖价差扩大、冲击成本上升。投资者应优先选择成交活跃、持仓量大的期货合约,并合理安排建仓和平仓节奏,避免在开盘或收盘等流动性较差的时段进行大额交易。第四是保证金风险,股指期货采用保证金交易,杠杆效应会放大亏损。当市场剧烈波动时,期货端可能出现追加保证金要求,若投资者无法及时补足资金,将被强制平仓,从而破坏整个套期保值计划。因此,投资者需要预留充足的现金或高流动性资产作为保证金缓冲,并设定保证金预警线和止损纪律。
交叉套期保值还面临展期风险、政策风险和操作风险。展期风险是指当期货合约临近交割月时,投资者需要将头寸滚动到远月合约,而不同月份合约之间的价差可能带来额外成本或收益。为管理展期风险,投资者应选择远月合约进行套期保值,或在展期时采用分批移仓的方式平滑价差影响。政策风险包括监管机构对股指期货交易规则、保证金比例、持仓限额的调整,这些变化可能直接影响套期保值的可行性和成本。操作风险则涉及交易执行、结算、会计处理等环节的失误,机构应建立完善的内部控制和复核机制。交叉套期保值的效果评估不应仅关注期货端的盈亏,而应从整体组合的波动率、夏普比率、最大回撤等指标进行综合衡量。有效的交叉套期保值应当降低组合的系统性风险暴露,同时保留适当的阿尔法收益空间。
股指期货交叉套期保值是一种灵活且实用的风险管理工具,但其成功实施依赖于对相关性、基差、比率和流动性的精细化管理。投资者在运用该策略时,应首先明确套期保值目标,是降低波动、锁定利润还是规避短期事件冲击;其次要选择合适的期货合约和套期保值比率,并建立动态调整机制;最后要完善风险管理制度,包括保证金监控、压力测试、展期安排和应急预案。只有在充分理解原理和风险的前提下,交叉套期保值才能发挥其应有的作用,帮助投资者在复杂多变的市场环境中实现稳健经营。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


