


套期保值理论是金融学中关于风险管理的核心理论之一,其基本含义是指经济主体通过持有与现货市场头寸相反方向的衍生品合约,以对冲或抵消现货市场价格波动所带来的不利影响,从而锁定成本、稳定收益或保护资产价值。套期保值的本质并非追求额外利润,而是通过风险转移机制,将不确定的价格波动转化为相对确定的现金流安排。在现代金融市场中,套期保值既是企业财务管理的重要工具,也是机构投资者进行资产配置和风险控制的基本手段。本文将从套期保值的理论定义出发,系统分析其运作机制、主要类型、在现代金融市场中的应用场景及其经济意义。
从理论渊源来看,套期保值思想最早可追溯至农产品期货市场的实践。19世纪中期,芝加哥期货交易所的建立为谷物生产者和加工商提供了规避价格波动风险的场所。20世纪以来,随着凯恩斯、希克斯等经济学家对期货市场功能的阐述,套期保值逐渐从经验操作上升为系统理论。传统套期保值理论强调“数量相等、方向相反”的原则,即现货市场头寸与期货市场头寸在数量上匹配、方向上对立,以实现完全对冲。随着市场深化和金融工程的发展,现代套期保值理论已经超越了简单的完全对冲框架,引入了基差风险、组合方差最小化、动态套期保值等更为精细的分析方法。尤其是Working提出的选择性套期保值理论,认为套期保值者可以根据对基差变动的预期,灵活调整套期保值比率,从而在风险与收益之间寻求更优平衡。
套期保值的核心机制在于利用衍生品价格与现货价格之间的相关性。通常情况下,期货价格与现货价格受相同供求因素影响,呈现同向变动趋势。当现货价格下跌时,现货头寸出现亏损,但期货空头头寸会因期货价格下跌而获利,从而弥补现货损失;反之,当现货价格上涨时,现货头寸获利,而期货空头亏损,但整体经营利润仍被锁定在预期水平。这种“盈亏相抵”的机制使得套期保值者能够规避价格不利变动带来的风险,但同时也放弃了价格有利变动可能带来的额外收益。因此,套期保值决策本质上是在确定性与不确定性之间进行权衡。基差风险是套期保值中无法完全消除的风险,因为现货价格与期货价格之间的差额可能发生意外变动。基差风险的存在意味着套期保值并非完美无缺,但通过选择合适的合约月份、交割地点和品种,可以有效降低基差风险。
根据不同的分类标准,套期保值可以分为多种类型。按方向划分,可分为买入套期保值和卖出套期保值。买入套期保值适用于未来需要购入现货的经济主体,如加工企业担心原材料价格上涨,提前买入期货合约锁定采购成本;卖出套期保值适用于未来需要出售现货的经济主体,如生产商担心产品价格下跌,提前卖出期货合约锁定销售价格。按目的划分,可分为经营性套期保值和金融性套期保值。经营性套期保值主要针对商品价格风险,服务于企业生产经营活动;金融性套期保值则针对利率、汇率、股票价格等金融变量风险,广泛应用于银行、基金、保险公司等金融机构。按策略划分,可分为静态套期保值和动态套期保值。静态套期保值在建立头寸后不再调整,适用于风险敞口相对稳定的情形;动态套期保值则根据市场变化和风险敞口变动,持续调整衍生品头寸,以维持最优套期保值比率。
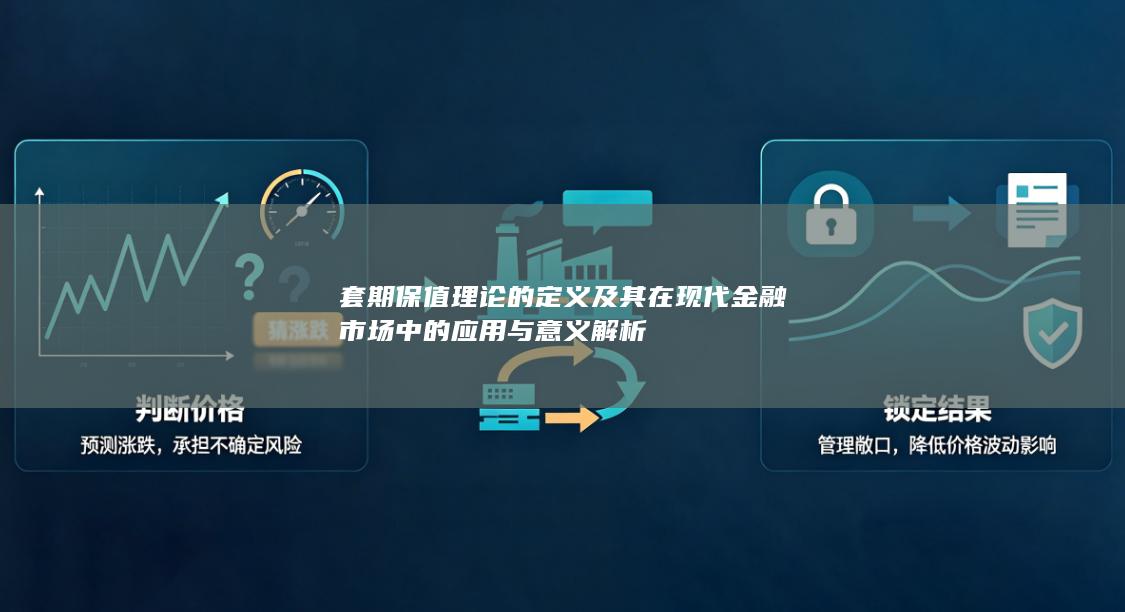
在现代金融市场中,套期保值的应用范围已经极大扩展。在商品市场中,石油、金属、农产品等大宗商品的生产商、贸易商和消费商广泛运用期货、期权和互换等工具进行套期保值。例如,航空公司通过买入原油期货或期权,对冲航空燃油成本上升的风险;黄金矿企通过卖出黄金期货,锁定未来黄金销售价格。在利率市场中,商业银行和工商企业利用利率期货、利率互换和利率期权等工具,管理资产负债期限错配带来的利率风险。例如,企业发行浮动利率债券后,可以通过利率互换将浮动利率转换为固定利率,从而锁定融资成本。在外汇市场中,跨国公司和出口企业利用外汇远期、外汇期货和外汇期权等工具,对冲汇率波动风险。例如,出口企业签订远期外汇合约,锁定未来收汇的汇率,避免本币升值带来的损失。在股票市场中,机构投资者利用股指期货和股票期权对投资组合进行套期保值,以降低系统性风险对组合净值的冲击。
套期保值在现代金融市场中的意义可以从微观和宏观两个层面加以解析。从微观层面看,套期保值有助于企业稳定经营现金流,降低财务困境成本,提高投资决策的可预测性。通过锁定原材料成本或产品销售价格,企业能够将精力集中于核心业务,而不是被动应对价格波动。同时,套期保值可以降低企业的资本成本,因为风险降低后,债权人和股东要求的风险溢价相应减少。套期保值还有助于企业进行税收管理,通过平滑利润减少税负的波动性。从宏观层面看,套期保值促进了价格发现功能的发挥,增强了市场流动性,提高了资源配置效率。衍生品市场中的套期保值行为为投机者提供了交易对手,促进了市场深度和广度的提升。同时,套期保值有助于稳定宏观经济,减少价格波动对实体经济的冲击,特别是在粮食、能源等关键领域,套期保值机制能够缓解供给冲击带来的通胀压力。
套期保值在实践中也面临诸多挑战和争议。其一,套期保值会计处理复杂,企业需要满足严格的会计准则才能采用套期会计方法,否则损益确认可能加剧财务报表波动。其二,套期保值可能引发道德风险,部分企业以套期保值为名进行投机交易,导致巨额亏损,如中航油事件和国储铜事件。其三,套期保值效果受基差风险、流动性风险和操作风险影响,并非所有风险都能被有效对冲。其四,过度套期保值可能削弱企业的竞争力,因为放弃价格有利变动带来的收益可能使企业在行业上行周期中落后于竞争对手。因此,企业应当建立完善的套期保值内部控制体系,明确套期保值目标、策略、授权和监控流程,确保套期保值行为服务于实体经营需要,而非沦为投机工具。
套期保值理论从传统完全对冲发展到现代选择性套期保值和动态套期保值,其内涵不断丰富,方法日益精细。在现代金融市场中,套期保值已经成为企业风险管理、金融机构资产配置和宏观经济稳定的重要机制。尽管套期保值存在基差风险、会计复杂性和道德风险等局限,但通过科学决策、严格内控和合理运用衍生工具,套期保值仍然能够有效发挥风险转移和价格稳定功能。未来,随着金融科技的发展,大数据、人工智能和等技术有望提升套期保值的精准性和透明度,推动套期保值理论与实践迈向新的高度。对于经济主体而言,理解套期保值的本质、掌握套期保值的方法、防范套期保值的风险,是在复杂市场环境中实现稳健经营和可持续发展的必备能力。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


