


从编辑视角看,题为《通胀后期大宗商品价格走势深度解析:从结构性分化到周期拐点的多维逻辑与配置策略全景展望》的内容,本质上是一篇带有研究框架色彩的宏观策略分析稿。其价值不在于给出单一方向判断,而在于试图把“通胀后期”这一宏观状态拆解为结构性分化、周期拐点、多维驱动与配置策略四个层次,形成从现象到逻辑再到操作的完整链条。以下从标题结构、核心命题、论证逻辑、数据与指标依赖、配置含义及表达风险六个方面展开分析。
标题本身已经透露出文章的基本野心。“深度解析”表明作者不满足于价格涨跌的表面描述,而希望进入机制层面;“从结构性分化到周期拐点”则给出了时间与结构两个维度的递进关系:先承认不同商品之间的走势差异,再讨论这种差异如何汇聚为周期转折信号;“多维逻辑”暗示分析框架不会局限于供需,而会纳入金融条件、库存周期、地缘政治与政策约束;“配置策略全景展望”则把研究结论落到资产配置层面。标题信息密度较高,优点是框架感强,风险是容易让读者期待一个过于完整的“全景”,而实际论证若不足以支撑,就会显得标题大于内容。
文章的核心命题可以概括为:通胀后期的大宗商品市场不再是齐涨齐跌的单一beta行情,而是由品种基本面、库存位置、供给弹性、金融属性与政策环境共同决定的结构性分化行情;这种分化本身是周期拐点的重要前兆,因为领先品种与滞后品种的走势背离、期限结构的转变、库存周期的错位,往往先于总量价格指数发出信号。这个命题在逻辑上是成立的。通胀后期通常伴随需求增速放缓、货币政策滞后效应显现、产业链补库接近尾声,但不同商品因供给约束和库存水平不同,价格见顶的时点和幅度会明显不同。能源、有色金属、农产品、贵金属在通胀后期的表现差异,恰恰是结构性分化的典型素材。
第三,论证逻辑上,文章若要成立,需要完成三步推导。第一步是界定“通胀后期”的宏观特征,例如通胀同比增速见顶回落但核心通胀黏性仍强、实际利率抬升、增长动能减弱、政策处于收紧尾段或转向观望。第二步是建立从宏观状态到商品价格的传导机制,包括实际利率对贵金属和金融属性强的品种的压制、增长预期对工业金属需求曲线的下修、供给瓶颈对能源和部分农产品的支撑、库存周期对现货升贴水和期限结构的影响。第三步是把这些机制落到品种分化与周期拐点判断上。这三步中,最容易出现逻辑跳跃的是第二步:宏观变量与商品价格之间的传导往往存在时滞和非线性,若文章只用相关性描述而缺少因果链条和时滞讨论,所谓“多维逻辑”就容易变成变量罗列。
第四,数据与指标依赖是这类分析稿的关键。文章若要令人信服,至少需要处理几类指标:通胀指标中的CPI、核心CPI、PPI与商品价格指数的关系;库存指标中的显性库存、隐性库存与库存消费比;期限结构中的近远月价差、现货升贴水;供给端中的产能利用率、资本开支周期与地缘扰动;需求端中的制造业PMI、地产与基建投资、新能源相关需求占比;金融端中的实际利率、美元指数与投机净持仓。分析的重点不应是堆砌指标,而应是说明哪些指标在通胀后期具有领先性、哪些具有同步性、哪些容易发出假信号。例如,库存下降既可能是需求强劲,也可能是供给收缩或补库前置,若不结合价格曲线和利润结构,就无法判断其周期含义。
第五,从配置策略角度看,文章提出“全景展望”需要避免两个极端。一个极端是把结构性分化简单化为板块轮动,给出过于具体的超配低配结论,却缺少风险预算、仓位管理和止损纪律;另一个极端是只谈长期趋势,回避估值、展期收益和波动率对实际收益的侵蚀。对大宗商品而言,配置收益不仅来自价格方向,还来自期限结构带来的展期收益或展期损失、保证金杠杆带来的资金效率与回撤放大、以及品种间相关性变化带来的分散化效果。因此,所谓配置策略至少应区分战略配置与战术交易、区分现货暴露与期货暴露、区分单边头寸与相对价值头寸,并明确在周期拐点附近降低杠杆、提高流动性缓冲的必要性。
第六,表达风险也值得注意。此类文章容易出现几类问题:一是把“通胀后期”当作一个边界清晰、时点确定的阶段,实际上通胀周期与增长周期、政策周期并不同步,阶段划分本身具有主观性;二是用事后归因代替事前判断,把已经发生的分化解释为结构逻辑的必然结果,却未说明当时可观测的信号;三是“周期拐点”表述过于确定,而拐点往往是事后确认的,事前只能做概率判断;四是配置建议缺少适用条件和时间维度,读者若把研究观点当作操作指令,容易产生误解。较稳妥的写法是把结论表述为情景分析与概率分布,而不是单点预测。
综合来看,内容如果作为研究框架稿,其可取之处在于没有停留在“通胀与商品同向变动”的旧叙事,而是强调结构性分化与周期拐点的关系,并把多维逻辑与配置策略纳入同一分析链条。其需要补强之处在于:第一,明确“通胀后期”的操作性定义与观测指标;第二,把宏观传导机制写成可检验的因果链而非变量清单;第三,用库存、期限结构和利润数据区分供给驱动与需求驱动;第四,在配置层面加入展期收益、波动率与流动性约束;第五,把拐点判断从确定性结论改为情景概率。只有完成这些补强,标题中的“深度解析”与“全景展望”才不至于停留在框架宣示,而能形成对读者真正有用的分析工具。
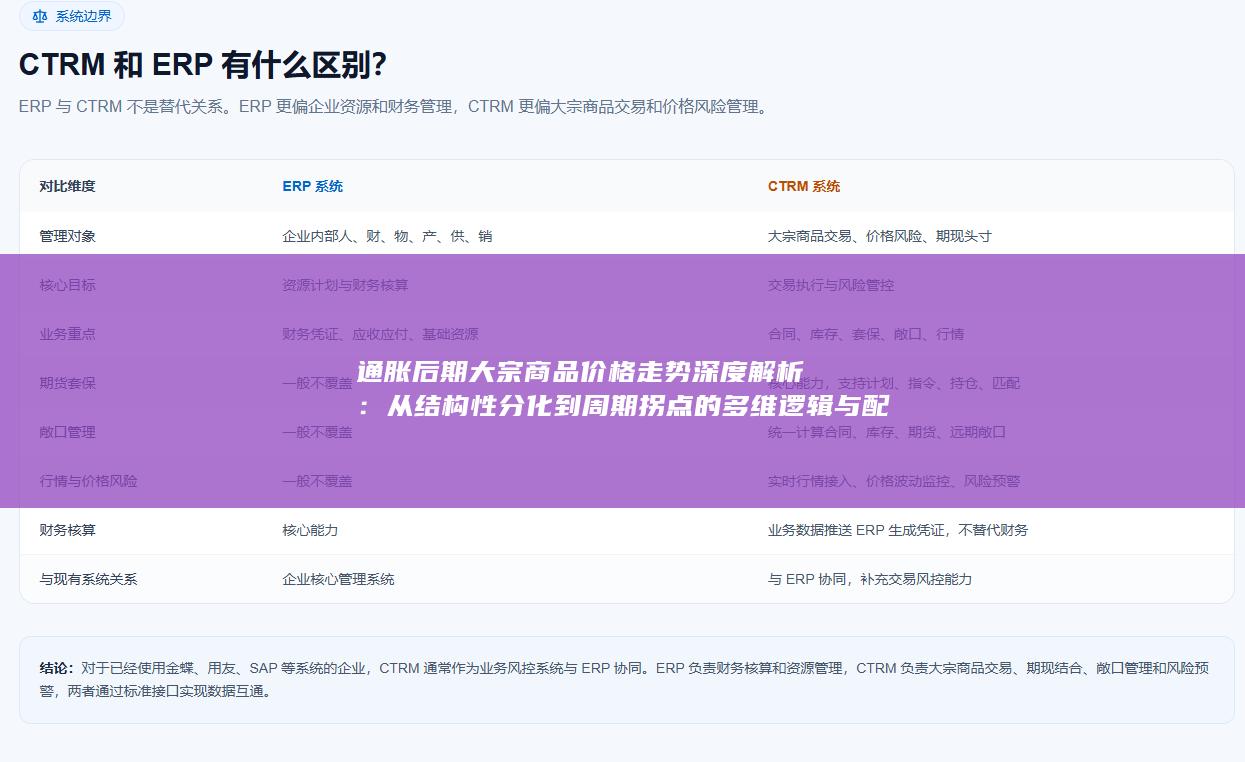
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


