


从编辑视角看,“套期保值能否发挥保险作用”这一命题的核心,在于厘清“保险”与“套保”在功能上的相似性与机制上的根本差异。套期保值确实能在特定条件下提供类似保险的风险缓释效果,但它并不等同于保险,更不能替代保险。下面从功能逻辑、机制差异、适用边界和现实约束四个层面展开分析。
套期保值之所以被认为“像保险”,是因为它同样通过支付一定成本来锁定未来价格或现金流的不确定性。企业在现货市场持有头寸的同时,在期货、期权等衍生品市场建立方向相反的头寸,当现货价格朝不利方向变动时,衍生品端的盈利可以对冲现货端的亏损,从而把整体损益稳定在可接受区间。这种“以小额确定性成本换取大额不确定性风险敞口收敛”的结构,与保险“以保费换取赔付保障”的逻辑高度相似。尤其期权类套保,买方支付权利金获得价格保护,不行权时损失仅限于权利金,形式上更接近保险合约。
但机制上的差异决定了二者不能混同。第一,保险建立在“大数法则”和风险汇聚基础上,保险公司通过承保大量同质风险单位分散风险,投保人之间形成风险共担池;而套期保值是零和或近零和的对手交易,套保者的盈利来自另一方的亏损,风险并未被消灭或汇聚分散,只是在市场参与者之间转移。第二,保险赔付通常以实际损失为限、遵循补偿原则,且保险合同具有明确的保障范围和免责条款;套期保值的对冲效果取决于基差、合约月份、保证金管理和头寸比例,可能出现“对冲不足”或“过度对冲”,甚至因基差不利变动产生额外损失。第三,保险受偿付能力监管、准备金制度和保险保障基金等多重安全网约束,而套保者面对的是交易所保证金追缴、流动性风险和信用风险,缺乏同等级别的外部兜底机制。
从适用边界看,套期保值发挥“保险作用”是有条件的。其一,套保标的必须存在流动性和相关性足够的衍生品工具,否则基差风险会显著削弱对冲效果;其二,套保者需要具备专业的风险管理能力,包括敞口测算、比例设定、展期策略和止损纪律,操作不当反而放大风险;其三,套保解决的是价格风险,对信用风险、操作风险、政策风险等无能为力,而这些恰恰是保险的用武之地。因此,把套保视为“价格风险的保险”是合理的比喻,但把它视为“企业风险的保险”则是概念偷换。
现实约束同样不容忽视。企业开展套保常面临会计处理复杂、信息披露压力、内部考核与套保损益错配等难题,导致“该保不保”或“保了却不敢认”的现象普遍存在。套保头寸的浮亏可能触发追加保证金,在极端行情下形成流动性挤兑,这一点与保险“保费支付后不再追加”的确定性形成鲜明对比。2008年金融危机中部分企业因套保头寸失控而巨亏的案例,正说明套保的“保险功能”高度依赖制度设计和执行纪律。
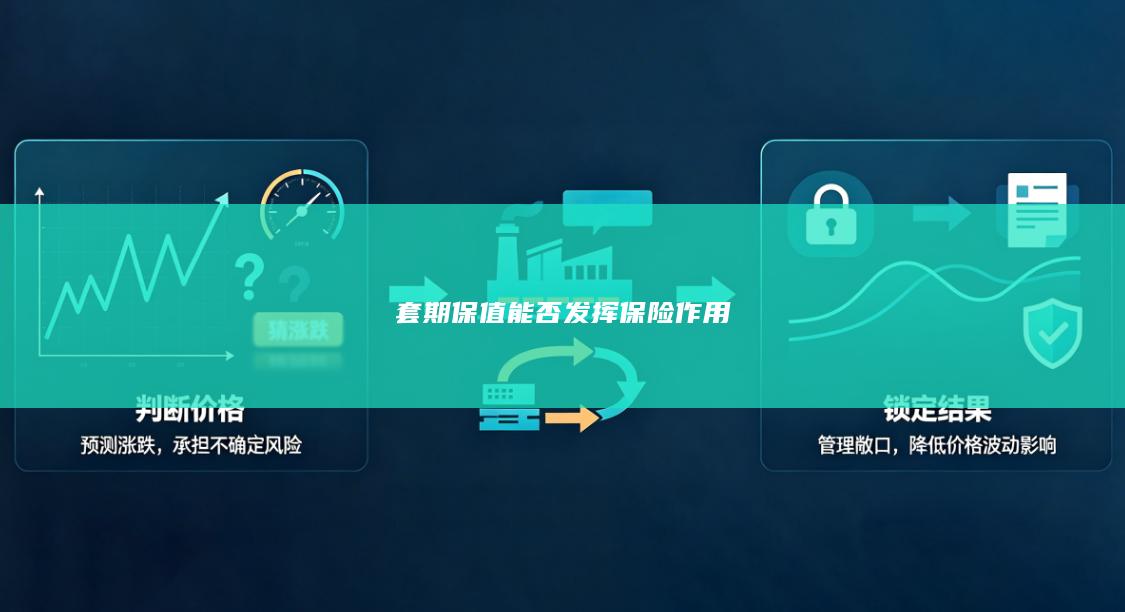
综上,套期保值能够在价格风险管理层面发挥类似保险的稳定器作用,但它是一种市场化、双边性、条件性的风险转移工具,而非以大数法则为基础、受审慎监管约束的保险机制。企业应当把套保定位为“价格风险的对冲手段”,把保险定位为“损失补偿与风险汇聚机制”,二者互补而非替代。只有在工具匹配、能力匹配和制度匹配的前提下,套保的“保险作用”才可能从比喻走向实效。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


