


神州数码套期保值失败事件,是中国A股上市公司中较早引发广泛关注的金融衍生品风险管理案例之一。该事件不仅暴露了企业在套期保值操作中的制度性缺陷,也折射出中国企业对金融衍生品认知与内部控制能力的阶段性不足。以下从事件背景、操作逻辑、失败原因、内控缺陷、市场影响与启示六个维度展开分析。
一、事件背景与基本事实。神州数码作为国内知名的IT分销与云服务企业,其业务涉及大量外币采购与结算,汇率波动对经营业绩构成直接影响。为对冲外汇风险,公司开展了远期外汇合约等套期保值业务。相关操作最终产生了较大金额的亏损,引发监管关注与市场质疑。事件的核心在于:企业以“套期保值”之名行“投机”之实的边界模糊问题,以及套期保值有效性评估与信息披露的规范性缺失。
二、套期保值的操作逻辑与应有之义。套期保值的本质是通过衍生品工具对冲现货市场的价格或汇率风险,其目标不是盈利,而是锁定成本或收益、降低不确定性。有效的套期保值应满足几个基本条件:一是存在明确的被套期项目(如确定的外币应付账款);二是衍生品与被套期项目在金额、期限、币种上高度匹配;三是套期关系有正式的指定与文档记录;四是定期进行有效性评估。偏离这些条件,套期保值就容易异化为单边投机。
三、失败原因的多层次剖析。第一,头寸规模与期限错配。若衍生品合约的名义金额显著超过实际外汇敞口,或期限与真实结算周期不符,则超出部分实质上是投机头寸,汇率反向变动时亏损被放大。第二,方向判断失误与单边押注。部分企业在操作中依据对汇率走势的主观判断调整头寸,而非严格对应实需,导致套保变成方向性交易。第三,衍生品工具选择与估值问题。远期、掉期、期权等工具的风险特征不同,若选择与自身风险承受能力不匹配的工具,或在估值环节缺乏独立第三方支持,亏损容易被低估或延迟确认。第四,会计处理与信息披露滞后。套期会计的适用有严格条件,若企业未能满足有效性测试要求,衍生品公允价值变动需直接计入当期损益,造成业绩剧烈波动,而信息披露不及时会加剧市场恐慌。
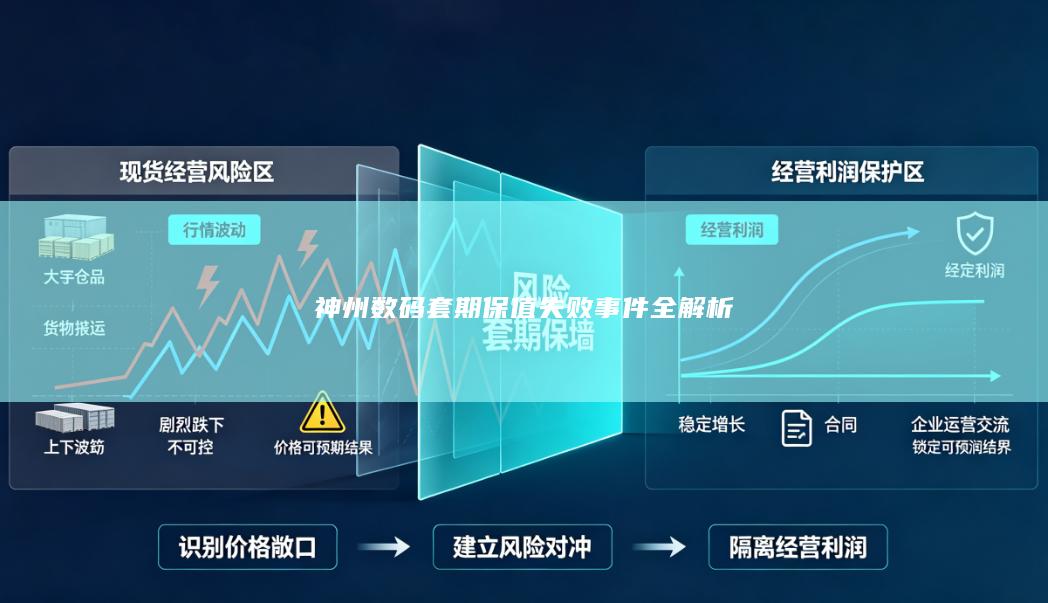
四、内部控制与治理层面的缺陷。套期保值失败往往不是单一操作失误,而是内控链条的系统性失效。其一,董事会与高管层对衍生品业务的风险偏好与授权边界不清,缺乏明确的止损机制与头寸限额。其二,前台交易、中台风控、后台结算的职责分离不到位,交易决策缺乏独立复核。其三,风险管理制度流于形式,缺少压力测试与情景分析,对极端汇率波动的应对预案不足。其四,内部审计对衍生品业务的监督缺位,未能及时发现超限操作。其五,信息披露内控不健全,重大衍生品头寸与浮动盈亏未按规定及时公告。这些缺陷共同构成了事件发生的制度土壤。
五、市场影响与监管反应。事件发生后,公司股价短期承压,投资者对上市公司衍生品业务的透明度和风险管理能力产生普遍担忧。监管层面,交易所与证监部门通常会关注公司是否履行了审议程序、是否及时披露重大事项、套期保值业务是否符合公司章程与内控要求。该事件也推动了对上市公司衍生品信息披露规则的讨论,促使更多企业重新审视自身套保制度的完备性。从行业角度看,它成为后续企业开展外汇套保时反复引用的反面教材。
六、启示与改进路径。对上市公司而言,第一,应建立“实需原则”下的套保决策机制,衍生品头寸必须有真实贸易或投资背景支撑,严禁裸头寸投机。第二,完善套保会计与有效性评估体系,引入独立估值与定期测试,确保财务信息真实反映风险敞口。第三,强化董事会风险委员会职能,设定清晰的授权额度、止损线与报告路径。第四,推动前台、中台、后台分离,建立独立的风险监控与压力测试机制。第五,提高信息披露质量,对衍生品名义金额、公允价值变动、套保有效性结论等关键信息及时、准确披露。对监管者而言,可进一步细化衍生品业务的信息披露指引与内控评价要求,形成事前审批、事中监控、事后问责的闭环。
综上,神州数码套期保值失败事件的核心教训在于:套期保值是一套以风险管理为目标、以实需为基础、以内控为保障的制度安排,而非单纯的交易技巧。企业若将套保工具异化为盈利手段,或在制度不健全的情况下贸然扩大衍生品敞口,失败几乎是必然结果。该事件的价值在于提醒市场参与者,金融衍生品的风险管理能力必须与业务复杂度同步提升,制度约束与专业能力缺一不可。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


