


在金融衍生品市场中,套期保值是企业与投资者管理价格风险的核心工具,其常规逻辑是通过建立与现货头寸方向相反、数量相当的期货头寸,以对冲价格不利变动带来的损失。当市场结构、基差走势或企业风险敞口发生动态变化时,单纯的静态对冲往往难以实现最优风险管理效果。所谓“套期保值反向操作策略”,并非指违背对冲原则的投机行为,而是指在特定市场条件下,对原有套保头寸进行方向性调整、比例再平衡或工具切换的一系列主动管理手段。这类策略的深度解析,需要从理论根基、适用场景、操作路径与实战风险四个维度展开,方能揭示其在复杂市场环境中的真正价值。
从原理层面看,套期保值反向操作策略的逻辑起点在于基差风险的非对称性。传统套保理论假设期货与现货价格高度相关且基差稳定,但现实中基差会因仓储成本、资金利率、供需季节性等因素持续波动。当基差处于历史极端区间时,机械维持原有套保比率可能放大而非降低整体风险。例如,在正向市场中,近月合约价格高于远月,持有期货空头套保的企业会因展期成本(roll yield)持续侵蚀对冲收益;此时若适度降低套保比例或转向期权领口策略,反而能改善风险调整后收益。反向操作的本质,是对套保比率进行动态优化——在基差有利时增厚套保,在基差不利时缩减敞口,使对冲组合从“静态保险”升级为“动态风险管理”。这一过程需要依托对现货敞口弹性、期货流动性溢价与展期收益的量化测算,而非凭主观判断随意翻仓。
进一步分析,反向操作策略的适用场景可归纳为三类。第一类是基差均值回归场景:当期货贴水幅度显著超过持有成本模型的理论值时,套保空头面临较大的展期亏损压力,此时可暂时将部分空头头寸转为多头或平仓观望,待基差收敛后再重建空头。第二类是期限结构切换场景:在contango与backwardation之间转换时,套保方向与展期节奏需同步调整,例如原油市场中,当远期曲线由深backwardation转为平水时,航空公司的燃油套保应从滚动买入远期转为阶梯式建仓,避免在曲线翻转时集中承受展期损失。第三类是交叉套保失效场景:当企业使用非对应品种期货进行交叉套保时,若相关性结构发生断裂,原先的空头对冲可能演变为方向性暴露,此时反向操作表现为将交叉套保头寸置换为更匹配的场外互换或期权组合。这三类场景的共同要求是,反向操作必须有明确的触发信号与退出纪律,而非基于价格预测的择时交易。
在实战操作层面,套期保值反向操作策略的实施需要建立“信号—执行—监控”的闭环体系。信号端应综合基差z-score、展期收益率曲线斜率、现货敞口久期匹配度等指标,设定分层阈值。例如,当基差偏离均值超过1.5倍标准差且持续五个交易日时,触发套保比率下调10%—20%的预警;偏离超过2倍标准差时,启动反向对冲或期权替代方案。执行端需注意合约选择与流动性管理:反向操作往往涉及近远月切换,应优先选择主力合约与次主力合约之间的价差交易,避免在非主力合约上承担过大的买卖价差与冲击成本。监控端则要区分“会计套保”与“经济套保”的口径差异,确保反向操作不会引发套保有效性测试失败,进而影响财务报表中的套保会计处理。实践中,许多企业失败的原因并非策略方向错误,而是反向操作后未及时更新套保文档与有效性评估,导致原本合规的对冲被审计认定为投机敞口。
反向操作策略的最大风险在于“对冲变投机”的边界模糊。一旦操作者以基差回归为名行方向性押注之实,套保组合的风险特征将发生质变。对此,必须设置三重约束:其一,反向操作后的净敞口不得超过初始现货敞口的某一比例(如20%),确保整体组合仍以对冲为锚;其二,反向头寸须设定明确的止损与期限,例如以基差回归至均值附近或持有期不超过20个交易日为平仓条件;其三,建立独立于交易团队的风险合规复核机制,对每一次反向操作进行事前压力测试,模拟基差继续不利变动200个基点时的组合损失。反向操作对企业的现金流管理提出更高要求——期货保证金追加、期权权利金支出与现货采购付款周期可能形成叠加压力,需在资金计划中预留专项流动性缓冲。
从更宏观的视角审视,套期保值反向操作策略的有效性高度依赖市场微观结构与制度环境。在期货市场流动性不足、涨跌停板频繁触发或交割规则存在不确定性的品种上,反向操作的执行成本会显著上升,甚至因无法及时平仓而放大风险。同时,套保会计规则对反向操作的容忍度较低,企业若频繁调整套保方向与比率,可能被要求终止套保会计,导致利润表波动加剧。因此,该策略更适合应用于流动性充裕、基差交易活跃的成熟品种,且企业应具备完善的套保内控制度与量化分析能力。对于中小型企业而言,更稳妥的替代方案是采用期权组合(如领口、海鸥)来构建非线性的风险保护,而非直接进行期货方向性反向操作。
综合以上分析,套期保值反向操作策略并非普适性的标准答案,而是一种在特定基差结构与市场条件下对传统套保的精细化补充。其核心价值在于将套保从“一成不变的保险单”转变为“随风险敞口动态调整的管理工具”,但这一转变要求操作者同时具备基差定价能力、衍生品组合构建能力与严格的合规纪律。实践中,成功案例往往来自拥有成熟套保团队与量化风控系统的大型实体企业,而失败案例则多见于将反向操作简化为“看涨就平空、看跌就加空”的投机化操作。对于希望引入该策略的市场参与者,建议遵循“小比例试点、明确触发条件、独立风险监控”的三步走原则,并在会计与税务层面提前与专业机构沟通,确保策略在合规框架内发挥其风险优化功能。唯有如此,套期保值反向操作策略才能真正服务于实体风险管理,而非沦为衍生品交易中的又一个风险源。
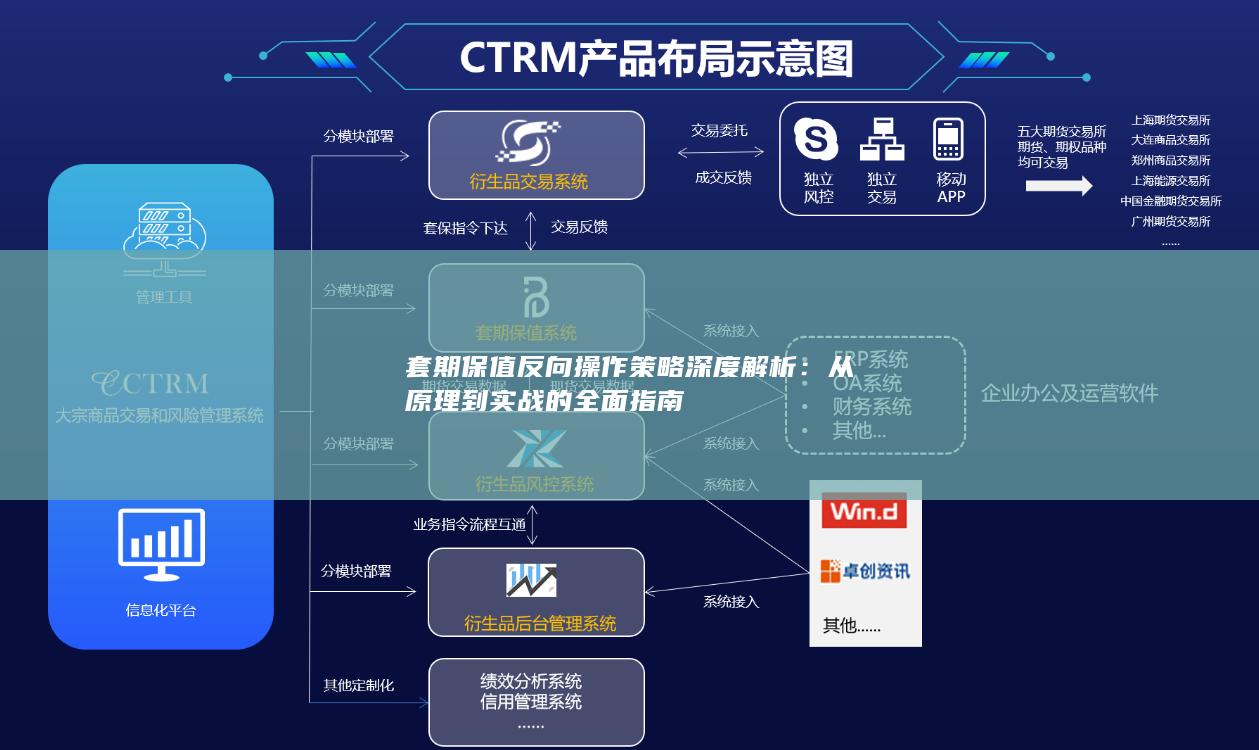
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


