


套期保值作为企业风险管理的重要工具,其核心目标是通过期货或衍生品市场对冲现货价格波动风险,从而锁定成本或利润。在实际操作中,套期保值的“平均价格”并非一个固定不变的数值,而是受多重因素交织影响的结果。理解这些影响因素,对于企业优化套保策略、评估套保效果具有关键意义。以下从基差、市场结构、合约选择、交易成本、时间维度、流动性以及宏观环境等七个层面展开详细分析。
第一,基差是影响套期保值平均价格最直接、最核心的因素。基差定义为现货价格与期货价格之差。套期保值的本质是用基差风险替代绝对价格风险,因此套保的最终有效价格等于期货建仓价格加上基差变动。若基差走强(现货相对期货升水扩大或贴水收窄),卖方套保者将获得额外收益,平均锁定价格上升;若基差走弱,则平均价格下降。基差的波动受运输成本、仓储费用、季节性供需、地区价差等多重因素驱动,且在不同品种间差异显著。例如农产品在收获季基差往往走弱,而能源品在冬季需求高峰基差可能走强。企业必须对基差的历史规律和当前状态进行动态跟踪,否则套保平均价格可能显著偏离预期。
第二,市场结构——尤其是期货合约的期限结构——对套保平均价格产生系统性影响。当市场处于contango(期货升水)结构时,远月合约价格高于近月,展期操作(将临近到期合约平仓并移仓至远月)会产生展期成本,导致多头套保者的平均建仓成本逐次抬升,平均锁定价格高于一次性建仓的情形;反之,在backwardation(期货贴水)结构下,展期收益为正,多头套保的平均价格下降。对于空头套保者,方向恰好相反。期限结构的形态反映了市场对供需、库存和持有成本的预期,套保者若忽视结构特征而机械展期,平均价格可能被系统性侵蚀或增厚。
第三,合约选择与展期策略直接决定平均价格的构成方式。套保者可以选择近月合约、远月合约或跨期组合。选择近月合约流动性好但展期频繁,交易成本和基差波动累积效应明显;选择远月合约虽减少展期次数,但远月流动性往往较差,买卖价差更宽,冲击成本更高,且远月价格对当前供需的敏感度较低,可能偏离企业实际敞口的时间匹配。展期时点的选择——是提前展期、临近到期展期还是分批展期——会通过不同时点的期货价格影响平均建仓成本。分批建仓与一次性建仓的平均价格也存在差异:分批建仓可平滑价格波动,降低择时风险,但可能错过有利的价格窗口;一次性建仓则平均价格高度依赖单一时点的市场状态。
第四,交易成本是套保平均价格中不可忽视的“隐性税负”。交易成本包括手续费、买卖价差、冲击成本和保证金资金占用成本。手续费和价差直接减少套保净收益,使得有效平均价格向不利方向偏移。冲击成本在大额套保头寸建立或平仓时尤为显著,订单规模越大,对市场价格的推动越明显,平均成交价格越差。保证金占用则产生机会成本,尤其当套保比例较高、保证金规模较大时,资金成本会拉低套保的综合收益,间接影响平均有效价格。对于频繁展期的套保策略,交易成本的累积效应可能相当可观,甚至超过基差变动带来的影响。
第五,时间维度与套保期限匹配程度影响平均价格的稳定性。套保期限越长,期间基差波动、期限结构变化和展期次数越多,平均价格的不确定性越大。短期套保的平均价格相对容易锁定,但长期套保面临更多展期风险和基差漂移。套保开始和结束的时点选择——即择时问题——对平均价格有直接影响。若企业在期货价格处于历史高位时建立空头套保,平均锁定价格较优;若在低位建仓,则平均价格不利。择时本身具有高度不确定性,多数企业采用规则化、分批化的建仓方式以降低择时风险,但这也会使平均价格趋向市场平均水平而非最优水平。
第六,市场流动性状况通过成交质量和价格滑点影响套保平均价格。流动性充足的合约买卖价差窄、市场深度大,大额订单对价格的冲击较小,套保者能够以接近理论价格的水平成交,平均价格偏差较小。反之,流动性不足的合约或时段(如远月合约、非主力合约、节假日前后),买卖价差扩大,成交价格可能显著偏离中间价,平均建仓成本上升。流动性还影响展期的难易程度:在流动性枯竭时被迫展期,往往只能接受不利价格,推高或拉低平均价格。因此,套保者应优先选择流动性好的主力合约,并避开流动性低谷时段进行大额交易。
第七,宏观环境与市场情绪通过改变基差和期限结构间接影响套保平均价格。利率变动影响持有成本,进而改变期货与现货的合理价差;汇率波动影响跨境套保者的本币计价成本;通胀预期和货币政策预期改变市场对远月价格的定价;地缘政治事件和突发事件则可能引发基差剧烈波动和流动性骤降。市场情绪方面,过度投机可能导致期货价格短期偏离基本面,使套保建仓或平仓的平均价格偏离合理区间。套保者需要将宏观变量纳入基差和结构分析框架,而非孤立地看待期货价格本身。
综合来看,套期保值的平均价格是基差变动、期限结构、合约与展期策略、交易成本、时间匹配、流动性和宏观环境等多因素共同作用的结果。其中,基差和期限结构属于系统性因素,决定套保平均价格的基本方向;合约选择、展期策略和交易成本属于操作性因素,企业可通过优化执行降低不利影响;流动性和宏观环境则属于外部条件因素,需要动态监测和灵活应对。有效的套保管理不应追求某一固定平均价格,而应建立以基差风险管理为核心、兼顾成本与流动性的动态评估体系,定期回溯套保平均价格与理论预期的偏差来源,从而持续改进套保策略的稳健性和有效性。
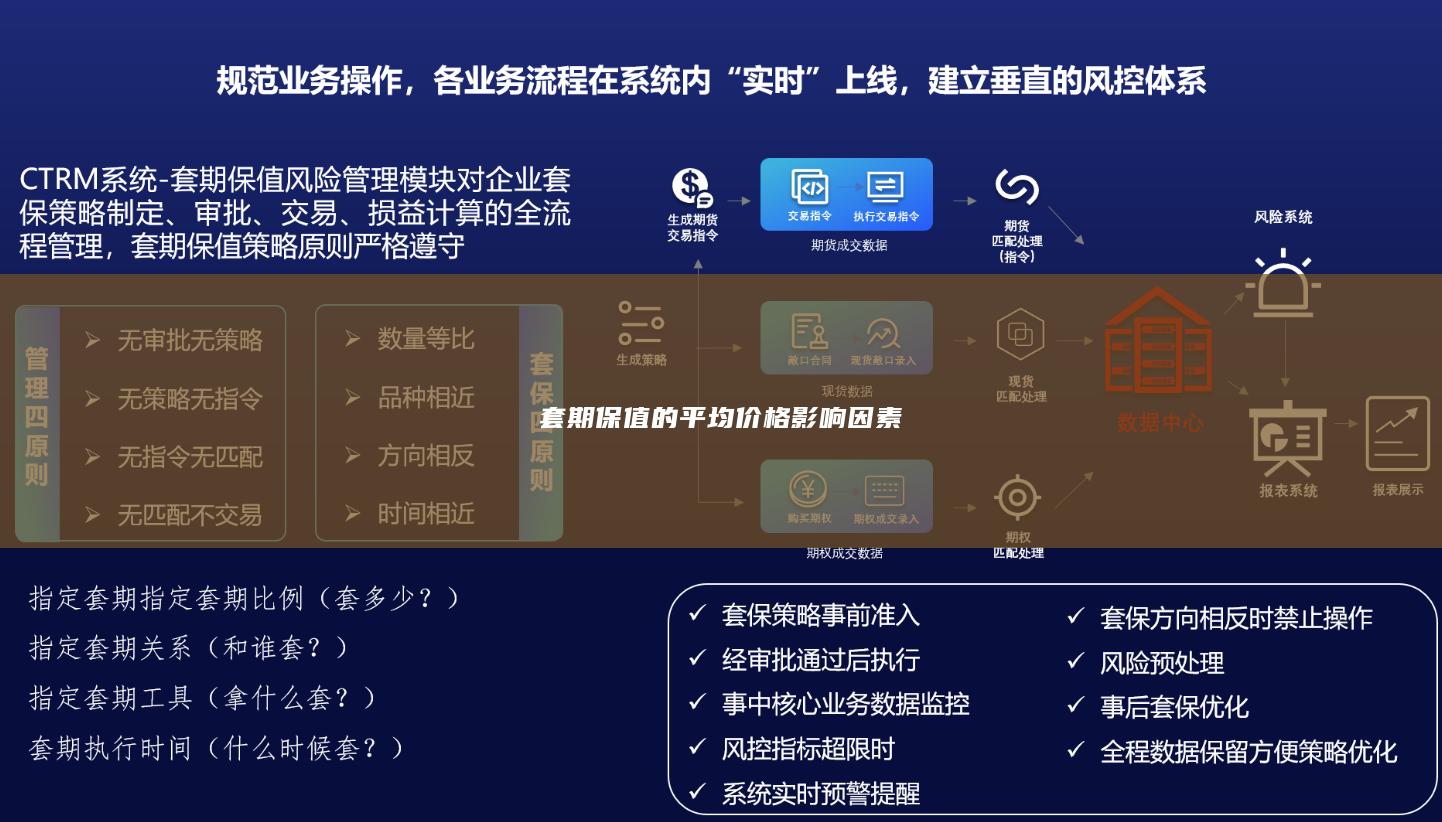
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


