


近期大宗商品价格的大幅上涨,正在以一种比多数人预期更复杂的方式重塑产业链上下游的利益格局。从原油、有色金属到农产品和化工原料,涨价潮并非孤立事件,而是多重因素叠加的结果:全球流动性宽松、疫情后供应恢复节奏错位、地缘政治扰动、库存周期切换,以及部分品种在能源转型背景下的结构性需求增长。这些因素共同推动价格中枢上移,但其影响远不止于“原材料变贵”这么简单,而是通过成本传导、利润再分配、库存策略调整和议价能力变化,在产业链上形成层层递进的连锁反应。理解这一轮涨价的深层逻辑,需要把视角从单一商品价格转向整个产业链的价值流动。
首先需要看清的是涨价的供给端与需求端并不对称。供给端方面,部分大宗商品的产能扩张受到长周期投资不足的约束,矿山、油气田和冶炼环节的资本开支在前期低迷价格环境下被压缩,短期难以快速释放产量;同时,物流瓶颈、环保限产和地缘冲突进一步放大了供给弹性不足的问题。需求端方面,主要经济体的制造业复苏和基建投资带来阶段性补库需求,新能源、电网改造和高端制造又形成了对铜、铝、锂等品种的结构性拉动。供需两端一紧一松,价格自然向上突破。更关键的是,金融属性在其中放大了波动——大宗商品作为抗通胀资产受到资金追捧,期货市场的价格发现功能在预期自我强化中容易形成超调,这使现货企业面对的价格信号比实际供需缺口更为剧烈。
在产业链上游,涨价首先体现为资源型企业盈利的显著改善。拥有矿山、油气资源或原料自给能力的企业,在产品价格上行周期中毛利率快速扩张,现金流充裕,具备加大资本开支和分红的能力。但上游的受益并非均匀分布:资源禀赋好、成本曲线低的企业享受的是“量价齐升”的红利,而高成本产能虽然也能在涨价中扭亏,但其盈利的可持续性取决于价格能否维持在高位。值得注意的是,上游企业同样面临约束——扩产需要时间,资源国政策风险上升,环保与社区成本提高,这些因素使得上游并不会因为价格高就立刻增加有效供给,反而可能强化其挺价意愿,进一步延长价格高位运行的时间。
中游加工和制造环节是连锁影响中最承压的一环。中游企业通常处于“两头受挤”的位置:上游原料价格快速上涨,而下游客户对提价的接受度有限,成本传导存在时滞和折扣。不同行业的分化非常明显。对于议价能力强、产品差异化程度高、或者与下游签有价格联动条款的企业,成本上涨可以较快转嫁;而对于同质化竞争激烈、客户集中度高、订单周期长的企业,原材料涨价直接侵蚀毛利,甚至出现“增收不增利”的局面。更棘手的是,中游企业往往需要提前备库以保障交付,价格上涨期间存货占用资金大幅增加,营运资金压力上升,中小企业尤其容易在现金流层面受到冲击。部分企业被迫调整采购节奏、缩短账期或寻找替代材料,这些应对措施本身又会改变上下游的交易关系。
下游终端环节的影响则取决于需求的价格弹性和行业竞争格局。在消费品领域,原材料成本占比高的品类——如家电、包装食品、纺织服装——面临提价与销量之间的权衡。竞争充分的行业里,单个企业率先提价可能丢失市场份额,因此涨价往往以“隐性”方式实现:缩减促销、调整规格、优化产品结构。而在需求刚性较强或品牌溢价明显的领域,成本上涨更容易被消化。建筑材料、工程机械等投资品领域,下游需求与基建和房地产周期相关,若终端项目预算刚性较强,中游和下游之间的价格博弈会更加激烈。总体来看,下游能否顺利传导,核心取决于终端需求的强弱——需求旺盛时涨价容易被接受,需求疲软时成本压力只能在产业链内部消化,表现为利润从下游向中上游转移。
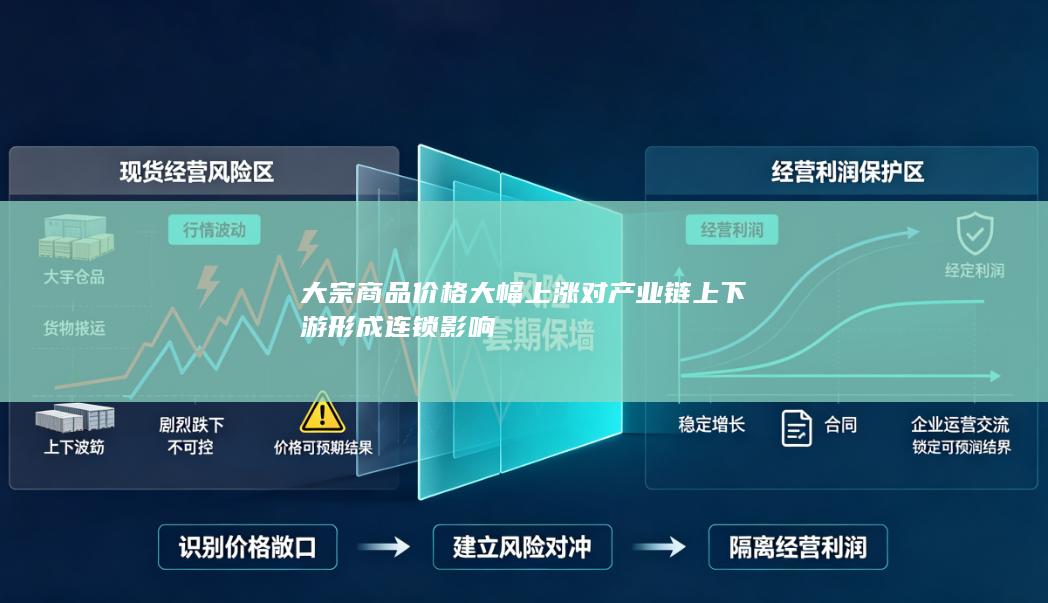
库存和合约机制在这一轮涨价中扮演了放大器的角色。价格上涨预期下,下游企业倾向于提前采购、增加安全库存,这种行为本身又推高了短期需求,形成正反馈;而一旦价格见顶或预期逆转,去库存过程同样会加速价格下行。长协合同、点价交易和套期保值工具的使用程度,决定了不同企业面对价格波动的脆弱性。善用期货和期权工具的企业可以锁定成本、平滑利润波动,而缺乏风险管理能力的企业则被动承受价格风险。这也解释了为什么同一行业中,企业间的业绩分化会在涨价周期中被显著拉大——价格波动本身成为一种筛选机制。
从更宏观的视角看,大宗商品涨价对产业链的影响还体现在利润在行业间的再分配和通胀预期的传导上。上游行业在国民收入中的份额上升,中下游制造业利润被压缩,这种格局如果持续,可能抑制中游的资本开支意愿,进而影响未来的供给能力。同时,原材料价格上涨会逐步渗透到PPI并向CPI的部分品类传导,虽然传导效率因行业而异,但对政策预期和消费信心的影响不容忽视。对于政策制定者而言,既要防止价格过快上涨对中小企业的冲击,又要避免行政干预扭曲市场信号,平衡难度较大。保供稳价、打击囤积居奇、引导预期等措施可以在短期缓解矛盾,但根本出路仍在于提升供给弹性和完善价格风险管理体系。
综合来看,大宗商品价格大幅上涨对产业链的影响不是单向的“成本上升”叙事,而是一场涉及利润再分配、议价能力重估、库存策略调整和风险管理能力分化的系统性变化。上游受益但扩产受限,中游承压且分化加剧,下游传导取决于需求强弱,金融工具和合约安排则决定了波动的分配方式。对企业而言,关键不在于预测价格的具体点位,而在于理解自身在产业链中的位置、成本传导的时滞与折扣、以及可用的风险对冲手段;对观察者而言,需要警惕的是价格信号背后供需结构的真实变化,以及连锁反应中可能被忽视的现金流风险和中小企业脆弱性。只有在产业链整体视角下审视涨价,才能看清谁在受益、谁在承压,以及这种格局将如何影响下一阶段的投资与政策选择。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


