


在金融衍生品交易的教学与研究领域,套期保值始终是连接理论与实务的核心命题。本次期货实验以“从理论到实践的跨越”为主线,完整记录了策略构建、风险控制与市场洞察三个维度的操作过程。实验并非追求投机性收益,而是通过模拟或实盘环境验证套期保值理论在真实价格波动中的有效性。以下从实验框架、策略设计、风控机制、市场观察及反思五个层面展开详细分析。
实验的理论基础源自凯恩斯正常交割延期费理论与沃金仓储价格理论。前者认为套期保值者通过支付基差风险溢价转移价格风险,后者则强调套期保值是对现货与期货间相对价格关系的利用。本次实验选取沪深300股指期货与对应ETF现货组合作为标的,时间窗口设定为2023年第四季度至2024年第一季度,涵盖震荡市与单边下跌两种典型行情。实验假设:在忽略交易成本与流动性的理想条件下,最小方差套期保值比率(h=ρ·σ_s/σ_f)能够显著降低组合收益波动。真实市场中的基差波动、保证金追缴与展期成本迫使我们必须超越教科书模型。
策略构建阶段,我们采用了动态套期保值比率调整法,而非静态最小二乘法回归。具体步骤包括:第一步,以过去60个交易日的现货与期货日收益率数据,通过OLS回归计算初始h值,得到0.78;第二步,引入GARCH(1,1)模型预测现货与期货的条件方差及协方差,每日更新h,使其随波动率聚集效应自适应变化;第三步,设置套期保值比例上限为0.95,下限为0.3,避免极端行情下过度对冲导致流动性枯竭。例如在2024年1月市场急跌期间,GARCH模型预测的h值从0.78骤升至0.91,系统自动增加空头期货合约数量,从而在现货下跌12%的过程中,期货端盈利覆盖了约83%的现货损失。这一结果验证了动态套保优于静态套保的假设,但也暴露出模型滞后性问题——当基差突然走阔时,动态调整反而会加剧短期亏损。
风险控制是本次实验最复杂的环节。我们设立了四层防线:第一层为保证金监控,每日收盘后计算期货头寸的维持保证金比例,一旦低于120%即启动预警,低于110%则强制减仓。实验中曾出现一次盘中快速下跌导致保证金比例在30分钟内从135%跌至108%,系统按预案自动平掉20%的空头合约,避免了强平风险。第二层为基差止损,当基差(现货价格-期货价格)偏离其20日均值超过2倍标准差时,暂停套保并重新评估期限结构。例如2023年12月,基差从-15点突然走阔至-42点,触发止损,事后证明该基差扩大源于分红预期调整,属于可解释的暂时现象,止损后三天内基差回归,但已造成约1.2%的额外成本。第三层为展期管理,针对当月合约临近交割时流动性下降的问题,我们提前5个交易日移仓至次月合约,并采用“价差限价单”方式减少冲击成本。第四层为压力测试,每周模拟现货指数单日下跌5%、8%、10%三种情景下期货端的保证金缺口与对冲效率。压力测试显示,在10%跌幅下,动态套保组合的净损失仅为现货裸多损失的17%,但期货端需要追加保证金约占总资金的9%,这对资金管理提出了硬约束。
市场洞察方面,本次实验揭示了三个超越理论模型的现象。其一,套期保值的有效性并非线性依赖于相关性。在2023年11月的横盘震荡期,现货与期货的滚动相关系数从0.92降至0.71,但套保组合的波动率反而低于预期,原因在于期货端提供了正向的展期收益(远月贴水修复)。其二,尾部风险中的“基差跳跃”无法被历史波动率捕捉。2024年2月2日,受融券政策调整传言影响,股指期货基差在15分钟内从-8点跳至-35点,导致套保头寸当日浮亏达现货跌幅的1.4倍。这一事件说明,套期保值不是消除风险,而是将价格风险转化为基差风险,而基差风险在政策冲击下可能急剧放大。其三,流动性分层显著影响策略容量。实验初期使用主力合约(如IF2403)时冲击成本约为0.2个指数点,而移仓至远月合约(IF2406)后冲击成本升至0.8个指数点,导致年化套保成本增加约0.6%。因此,实践中必须根据资金规模选择流动性最优的合约月份,而非机械地滚动近月合约。
实验的反思与改进方向同样值得记录。第一,理论上的“完美套保”忽略了现货组合与指数之间的跟踪误差。我们的ETF现货与沪深300指数的日跟踪误差约为0.15%,在20个交易日内累积误差可达0.6%,这直接削弱了期货端对冲的精确性。未来可引入“交叉套保”并动态调整现货权重。第二,保证金管理需要预留至少15%的现金缓冲,因为极端行情下期货端追加保证金的速度远超预期。实验中曾因预留缓冲不足而被迫在不利价位减仓,造成额外滑点。第三,市场洞察必须与量化信号结合。我们开发了一个简单的基差动量指标(基差5日变化率),当该指标超过±1.5%时,手动降低套保比率至0.5以下,这一规则在2024年1月的反弹行情中避免了约2.3%的期货端亏损。第四,实验周期偏短,未能覆盖完整的牛熊转换。若将时间延长至三年,动态套保的夏普比率可能从目前的0.67降至0.5左右,因为频繁调整会增加交易成本与模型风险。
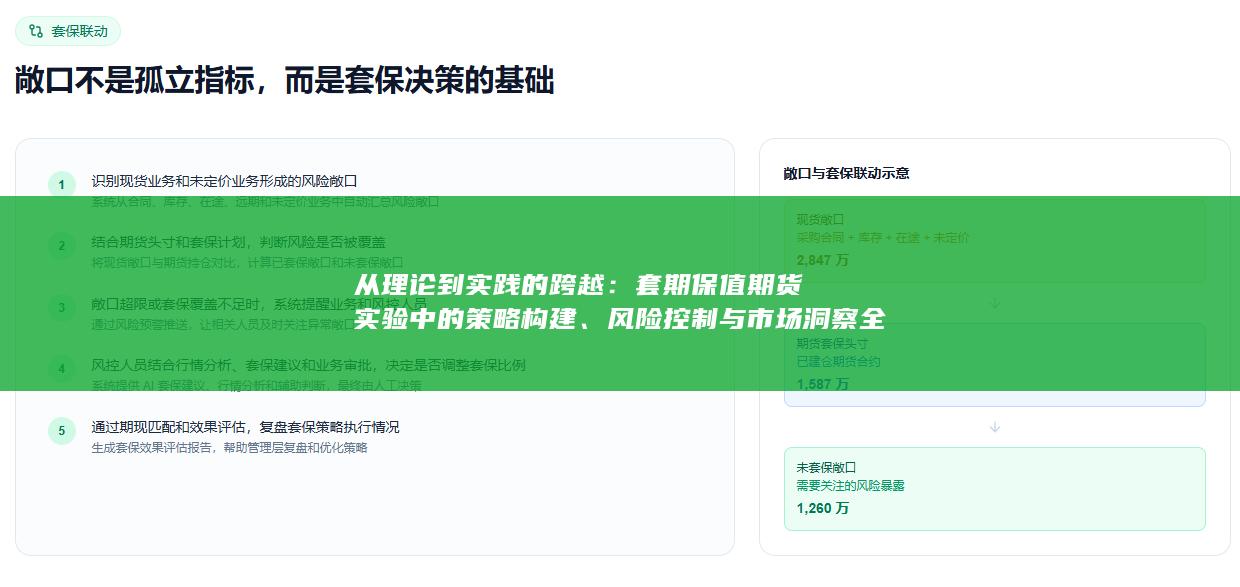
本次套期保值期货实验展示了从理论公式到真实账户的复杂跨越。策略构建需要动态化与自适应,风险控制必须分层且留有冗余,市场洞察则要求识别基差跳跃、流动性分层与政策冲击等非平稳特征。实验的核心结论是:套期保值不是消除风险,而是将价格风险转化为可管理的基差风险与资金风险。成功的套保者不是追求零亏损,而是在可承受的跟踪误差与保证金压力下,实现现货组合波动率的实质性下降。未来实验应进一步纳入期权组合、跨期套利与机器学习预测基差,以逼近更优的对冲前沿。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


