


“买卖套期保值”这一概念在金融与产业风险管理领域具有基础性地位,但其内涵远不止于“买入或卖出期货以对冲现货风险”的简单表述。从本质上看,套期保值是一种通过构建替代性头寸来中和价格波动不确定性的制度安排,其核心逻辑在于利用期货与现货价格受相同供求因素驱动而趋于同向变动的规律,以期货市场的盈亏冲抵现货市场的盈亏。这一逻辑在理论上的完美性并不自动转化为实践中的有效性,二者之间存在若干需要严肃审视的中间环节。以下从原理、操作、风险与实战四个层面展开分析。
从基本原理出发,套期保值的理论基石是基差理论。基差即现货价格与期货价格之差,套期保值的实际效果并不取决于绝对价格的涨跌,而取决于基差的变化。买入套期保值者(通常为未来需购入现货的企业)在期货市场建立多头,若基差走强,则期货盈利大于现货亏损或期货亏损小于现货盈利,套保效果为正;卖出套期保值者(通常为持有现货待售的企业)在期货市场建立空头,若基差走弱,则套保效果为正。这一机制表明,套期保值并非追求盈利最大化,而是追求风险最小化与现金流稳定性。值得强调的是,完全套期保值在现实中几乎不存在,因为期货合约的标准化的交割品级、交割地点与交割时间与企业的实际现货需求往往不完全匹配,这构成了基差风险的天然来源。
在操作层面,买卖套期保值的决策首先取决于企业敞口的方向与时间结构。买入套期保值适用于未来有采购需求但担心价格上涨的情形,典型如加工企业在接到远期订单后尚未锁定原料成本;卖出套期保值适用于持有库存或未来有销售计划但担心价格下跌的情形,典型如生产商或贸易商对现有库存进行保值。操作中需确定几个关键变量:一是套保比率,即期货头寸与现货敞口的比例,理论上应等于1,但实践中常因资金约束、保证金管理或对基差走势的判断而调整;二是合约月份的选择,应尽量与现货交易时间匹配,同时考虑主力合约的流动性与展期成本;三是保证金管理,期货端的浮动亏损可能触发追保,若企业资金安排不当,可能在基差回归之前被迫平仓,导致套保失败。这一环节恰恰是许多企业套保实践中的薄弱点。
套期保值的风险不容回避。除基差风险外,还有几类值得警惕:其一是操作风险,即套保团队在执行中偏离既定策略,将套保头寸异化为投机头寸,这在历史上多家企业的案例中反复出现;其二是流动性风险,当市场出现极端行情时,期货合约的流动性可能骤降,展期或平仓的成本显著上升;其三是会计与税务处理的复杂性,套期会计的适用条件严格,若企业未能满足有效性测试要求,期货端的盈亏可能直接计入当期损益,造成财务报表的波动,反而削弱了套保的稳定性目标;其四是决策风险,即企业基于对价格走势的主观判断而选择性套保或过度套保,实质上将套保工具用作了方向性交易。这些风险的根源在于,套期保值是一项系统性工程,涉及策略设计、执行纪律、资金管理与会计处理的协同,任何环节的疏漏都可能使对冲效果大打折扣。
从实战应用看,买卖套期保值的有效性高度依赖于企业对自身敞口的精确识别与对基差走势的动态评估。以制造业为例,企业在原材料采购端面临价格上涨风险时,买入套期保值可以锁定成本,但若企业同时持有该原材料的库存,则需综合评估净敞口,避免过度套保。在贸易环节,卖出套期保值常用于保护库存价值,但贸易商需注意期货交割品级与自身库存品级的差异,否则基差风险可能超出预期。套保策略的展期管理尤为关键,当现货交易时间跨越多个期货合约月份时,企业需在近月合约到期前移仓至远月,展期过程中的价差结构(contango或backwardation)直接影响套保成本,这一点在能源与农产品市场中尤为显著。
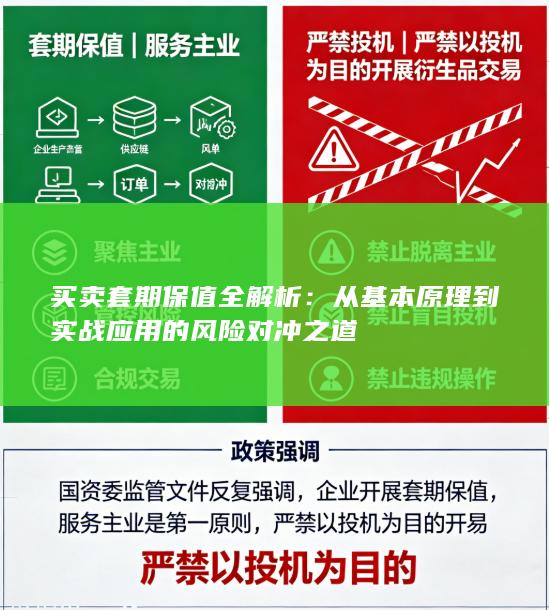
综合来看,买卖套期保值的核心价值在于将不确定的价格波动转化为确定的基差风险,从而为企业经营提供可预期的现金流环境。但其成功实施要求企业具备清晰的套保目标、严格的执行纪律、完善的资金与内控安排,以及对基差变化的持续跟踪能力。套期保值不是消除风险的万能工具,而是一种风险形态的转换机制,理解这一转换的边界与成本,才是从原理走向实战的关键。对于有意建立套保体系的企业而言,先明确敞口、再设计策略、后评估效果,这一顺序不可颠倒,否则套保工具本身可能成为新的风险源。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


