


在当前全球大宗商品价格剧烈波动、汇率与利率环境高度不确定的背景下,套期保值已从企业财务管理的可选工具,逐步演变为稳健经营的必要手段。大量企业在实际操作中却陷入“越套越亏”“套保变投机”的困境。究其根本,并非套期保值工具本身失效,而是企业在开展套保业务之前,缺乏对风险识别、会计处理与内控机制的系统性准备。本文将从这三个核心维度出发,深入剖析做好套期保值的前提条件,旨在为企业构建一套可落地、可审计、可复盘的套保管理框架。
风险识别是套期保值的逻辑起点,也是决定套保成败的第一道关口。许多企业之所以套保失败,往往是因为没有真正搞清楚自己面临的是什么风险。套期保值的本质,是用衍生品工具对冲现货经营中已经存在或极可能发生的风险敞口,而非为了赚取衍生品本身的收益。因此,企业必须首先回答三个问题:风险来自哪里?风险敞口有多大?风险发生的概率与影响如何?从实务角度看,风险识别应当覆盖采购、销售、库存、融资、投资等全业务链条,逐一梳理价格风险、汇率风险、利率风险以及信用风险的具体来源。例如,一家以美元结算的出口型企业,其核心风险可能是人民币升值导致的收入缩水;而一家大量持有铜库存的制造企业,其核心风险则是铜价下跌带来的存货减值。如果企业连风险源头都没有定位清楚,就贸然进入期货或期权市场,本质上就是在用衍生品制造新的风险,而非对冲既有风险。
更进一步,风险识别不能停留在定性描述层面,而必须量化到敞口金额、时间分布与敏感性水平。企业应当建立风险敞口台账,按品种、期限、币种、现金流方向进行归集,并定期更新。只有明确了“需要对冲多少、对冲多久、对冲到什么程度”,后续的套保策略、会计处理与内控机制才有坚实的依据。否则,套保比例凭感觉、套保期限凭猜测,最终必然导致套保行为与现货经营脱节,甚至演变为方向性投机。
会计处理是套期保值能否在企业内部获得持续支持的关键环节。很多企业管理者只关注套保的盈亏结果,却忽视了会计处理对利润表、资产负债表和现金流量的深刻影响。根据企业会计准则及相关规定,套期保值要适用套期会计,必须同时满足严格的指定、文档化、有效性评估等条件。如果企业没有提前设计好会计处理方案,即使现货与衍生品的经济效果实现了对冲,会计上也可能出现“现货亏损计入成本、衍生品盈利计入公允价值变动损益”的错配,导致利润表剧烈波动,进而引发管理层、董事会甚至外部审计的质疑。这种会计错配一旦被误读为套保失败,企业就很容易放弃正确的套保策略,转而追求短期账面利润,最终滑向投机。
因此,做好套期保值的前提之一,就是在业务开展之前完成套期会计的文档化准备。具体包括:明确被套期项目及其风险成分、指定套期工具、设定套期比率、选择有效性评估方法、准备预期有效性测试与回顾性测试的流程。对于现金流量套期,还需考虑有效部分计入其他综合收益、无效部分计入当期损益的处理路径。对于公允价值套期,则要关注被套期项目账面价值的调整机制。只有在会计处理上提前打通,套保业务才能在财务报表中真实反映其风险管理意图,而不是被误读为利润操纵或投机行为。企业还应与审计师保持充分沟通,确保套期关系指定、文件记录和有效性评估符合准则要求,避免事后调整带来的合规风险。
内控机制是套期保值长期稳健运行的根本保障。套期保值涉及前台交易、中台风控、后台结算与账务处理等多个环节,任何一个环节的失控都可能导致重大损失。近年来,不少企业爆出的套保巨亏事件,表面上是市场判断失误,深层原因却是内控形同虚设:有的企业由同一人负责交易与结算,缺乏相互制衡;有的企业没有设定止损限额与敞口上限,导致衍生品头寸远超现货需求;有的企业没有独立的套保效果评估,直到亏损无法掩盖时才被发现。这些教训反复证明,套期保值不是财务部门的孤立行为,而必须纳入企业全面风险管理体系,建立职责清晰、授权明确、监控及时、报告透明的内控架构。
具体而言,内控机制应至少包含以下几个层面:第一,制度先行。企业应制定书面的套期保值管理制度,明确套保目标、品种范围、工具选择、审批权限、止损纪律和信息披露要求。第二,职责分离。前台交易、中台风控、后台结算与会计处理应当由不同岗位或不同部门承担,形成相互制衡。第三,限额管理。设定单品种、单方向、单期限的最大敞口限额和止损限额,并严格执行。第四,动态监控。中台应每日或每周计算套保比率、有效性水平和盈亏状况,及时向风险管理委员会报告。第五,独立审计。内部审计部门应定期对套保业务进行专项审计,检查制度执行、授权合规和会计处理准确性。第六,应急处理。针对极端市场情形,提前制定追加保证金、展期、平仓或调整套保策略的应急预案,避免流动性危机。
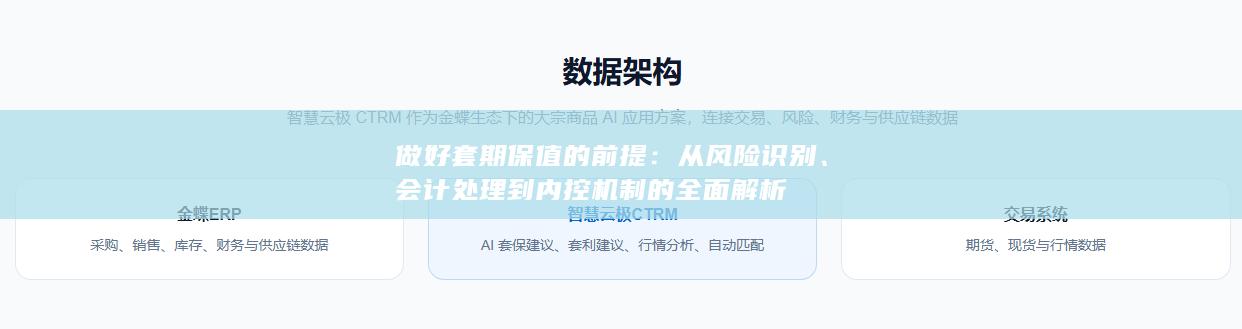
做好套期保值绝不是简单地开立期货账户、买入或卖出合约,而是一项涉及风险识别、会计处理与内控机制的系统工程。风险识别解决“为什么套、套什么、套多少”的问题,会计处理解决“如何记录、如何披露、如何避免利润表扭曲”的问题,内控机制解决“谁来做、如何授权、如何监督、如何纠偏”的问题。三者缺一不可,且必须在套保业务正式开展之前完成顶层设计与落地准备。企业只有把这三项前提做扎实,才能真正发挥套期保值锁定利润、稳定现金流、提升经营确定性的作用,而不是在衍生品市场的风浪中迷失方向。对于那些尚未建立完整套保管理体系的企业而言,最紧迫的任务不是急于入市,而是先回到风险识别、会计处理和内控机制这三个基本功上来,稳扎稳打,方能行稳致远。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


