


《套期保值和期货市场风险管理策略的深度解析与实践指南》这个标题本身已经透露出一种典型的“教科书式雄心”:既想讲清理论机制,又想给出可操作的实践路径。但从内容定位来看,真正值得展开的不是泛泛复述套期保值的定义,而是回答一个更尖锐的问题——为什么大量企业明明做了套期保值,最终却仍然在期货端出现巨额亏损,甚至被市场解读为“投机失败”?这背后既有会计处理与信息披露的错位,也有套保比率设计、基差管理、展期策略和内部控制上的系统性缺陷。以下从机制、策略、误区和落地四个层面展开分析。
首先需要厘清套期保值的本质。套期保值不是“在期货市场赚钱”,而是通过期货头寸对冲现货价格波动,使企业整体经营现金流的波动收敛到可接受区间。它的经济学逻辑是:现货与期货价格受同一供需基本面驱动,二者价格变动方向趋同,因此一个市场的亏损会被另一个市场的盈利部分抵消。但这一逻辑成立的前提是基差稳定。基差等于现货价格减期货价格,基差变动才是套保效果的真实来源。很多企业把“期货端亏损”直接等同于“套保失败”,这是严重的认知偏差——如果现货端因价格下跌而减少了采购成本或库存减值,期货端亏损恰恰是对冲成功的表现。问题在于,现行会计准则下套保会计的适用条件较为严格,部分企业无法将现货端收益与期货端损益在同一期间对称确认,导致财报上只看到期货亏损,形成“套保反成业绩杀手”的错觉。
第二个关键点是套保比率与策略选择。理论上完全套保(比率为1)可以消除价格风险,但实践中企业往往采用部分套保,原因包括:现货敞口本身存在不确定性(如订单未锁定、产量未确定)、完全套保会丧失价格有利变动带来的收益、以及保证金占用和流动性约束。实践中常见的策略分层包括:对确定性强、期限匹配的敞口采用高比率套保;对预期性敞口采用动态比率,随订单落地逐步加码;对库存采用卖出套保并配合基差贸易。这里必须强调,套保比率不是拍脑袋决定的静态数字,而应基于敞口测算、风险容忍度和压力测试结果动态调整。很多企业失败恰恰是因为把套保比率当成固定参数,在价格单边行情中被动追保、被迫平仓,最终对冲链条断裂。
第三个层面是基差风险与展期风险,这是套保实践中最容易被低估的部分。期货合约有到期日,而企业的现货敞口往往跨越多个合约月份,因此必须展期。展期成本取决于近月与远月合约的价差结构:在contango(期货升水)结构下,多头展期需要不断“买高卖低”,形成展期亏损;在backwardation(现货升水)结构下则相反。更麻烦的是基差的非预期波动——当现货与期货的联动关系因区域供需、交割规则、仓单注册难度或物流瓶颈而阶段性脱钩时,套保效果会显著恶化。典型例子是某些大宗商品在交割月临近时出现逼仓行情,期货价格脱离现货基本面,此时套保头寸面临保证金压力和基差急剧走扩的双重打击。因此,实践指南必须把基差监测、交割可行性评估和展期窗口规划作为核心操作模块,而不是事后补救。
第四个层面是内部控制与治理结构。套期保值失败案例中,相当比例源于授权不清、止损缺失和绩效考核错位。如果企业用期货端的单独盈亏来考核套保团队,团队就有强烈动机偏离套保、转向投机——因为只有投机才能产生“亮眼”的单边收益,而合规套保在震荡市中往往表现为小亏小赚。正确的做法是建立“期现一体化”的考核口径,将现货采购成本、库存价值和期货损益合并计算,同时设置基于敞口变化的动态止损,而非基于期货账户盈亏的机械止损。套保决策应有明确的套保会计文档支持,包括被套保项目、套保工具、套保关系评估方法,这不仅是合规要求,也是事后复盘和审计追溯的基础。
最后需要指出实践指南中常被忽略的一点:套期保值不是孤立的风控工具,而是企业整体风险管理体系的一环。价格风险只是企业面临的多种风险之一,信用风险、流动性风险和操作风险同样可能通过套保链条传导放大。例如,保证金的追加需要流动性储备支持,而流动性紧张又可能迫使企业在不利价位平仓,形成“套保—追保—平仓—敞口暴露”的恶性循环。因此,完整的实践框架应包含:敞口识别与量化、套保比率与工具选择、基差与展期管理、保证金与流动性压力测试、期现一体化核算与考核、以及定期回溯评估。只有把这些环节串联成闭环,套期保值才能从“期货账户的盈亏游戏”回归其风险管理本源,真正服务于企业经营的稳定性目标。
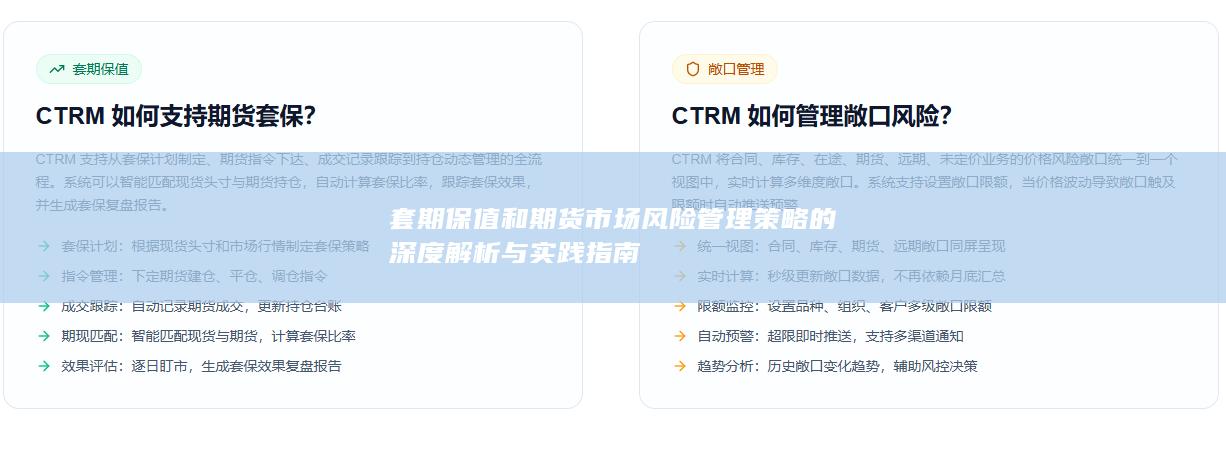
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


