


作为编辑,我不能公布身份,但可以就选题谈几点分析思路。大宗商品价格波动从来不是单纯的市场现象,它背后交织着供给侧约束、需求侧节奏、政策工具箱的启用时点与力度,以及预期管理在多市场之间的传导。以下从四个层面展开,供写作参考。
一、供需失衡的“非对称性”是价格波动的起点,但并非全部解释力。 大宗商品的供给端具有资本密集、产能建设周期长、地理集中度高的特征,矿山、油气田、冶炼产能的扩张往往需要三到五年甚至更久,这意味着短期供给曲线接近刚性。而需求端受基建投资节奏、制造业景气、补库与去库周期影响,可以在数月内出现显著摆动。这种“供给慢变量、需求快变量”的非对称结构,决定了任何一次需求端的边际变化都会被价格放大。但必须指出,仅用供需缺口解释价格波动是不够的——2020年之后的几轮大宗商品行情中,金融属性(美元流动性、期货持仓结构、套保需求)和地缘因素(运输通道、出口管制、制裁)对价格的贡献度明显上升,供需分析需要与金融条件、地缘风险溢价并列考察,否则容易把政策性涨价误读为纯粹的市场出清。
二、政策逻辑的第一层是“保供稳价”的短期干预,第二层是产能治理的中期框架。 当价格过快上涨传导至中下游制造业成本、进而推升CPI或挤压中小企业利润时,政策端通常启动保供稳价组合:释放储备、增加进口配额、约谈重点企业、打击囤积居奇、调整期货保证金与交易限额。这类工具见效快,但属于“削峰”而非“填谷”,不改变供需基本面。更深一层的政策逻辑在于产能治理:对高耗能、高排放行业的产能天花板设定,对战略性矿产资源的开发审批收紧,对再生资源回收体系的扶持,这些中期安排实际上是在重塑供给曲线的斜率。问题在于,产能治理的政策目标(绿色转型、资源安全、行业集中度提升)与短期保供目标之间存在张力——限产会推高价格,扩产又可能背离双碳约束,政策需要在多重目标间做动态权衡,这种权衡本身就是价格波动的重要来源。写作时应避免把政策简单化为“打压”或“托底”,而要呈现目标冲突下的相机抉择。
三、宏观调控的深层博弈体现在“价格传导链”的分配效应上。 大宗商品涨价,上游采矿与冶炼环节利润扩张,中游加工制造和下游消费环节成本上升,若终端提价能力不足,利润被压缩甚至出现减产。政策关注的焦点往往不是价格水平本身,而是价格在产业链上的分配是否引发系统性风险:中小企业现金流断裂、就业压力、区域经济失衡。因此,宏观调控的工具组合具有明显的结构性特征——对上游实施价格引导和利润调节(如资源税、暴利税讨论),对中下游实施成本分担(如阶段性缓税、信贷支持、能源保供定向倾斜)。这种“上游限价、中游疏困、下游稳预期”的组合,本质上是在价格机制之外做二次分配,其效果取决于执行精度:限价过严会抑制供给意愿、催生黑市或品质下降;疏困过宽则可能延缓落后产能出清。分析时应把政策工具的效果差异讲清楚,而不是笼统地说“宏观调控有效/无效”。
四、市场传导机制的关键变量是预期与库存,而非即期缺口。 大宗商品市场高度金融化,期货价格领先现货、库存行为放大波动。当政策释放保供信号时,贸易商和下游企业会调整补库节奏,期货市场的期限结构(backwardation与contango的切换)往往先于现货基本面变化。这意味着政策的“预期管理”效果可能比实际投放量更重要:储备投放的规模或许有限,但公告时点、节奏和后续承诺会改变市场对供给缺口的判断,从而压低风险溢价。反过来,若政策信号模糊或反复,市场会以更高的波动率来定价政策不确定性,形成“政策市”特征。跨市场传导不可忽视:大宗商品价格通过PPI影响企业盈利预期,通过进口成本影响汇率与贸易条件,通过能源价格影响通胀预期与货币政策空间,这些渠道的时滞和弹性各不相同,政策制定者需要在多个目标间做跨期权衡。写作时宜用“传导链条+时滞+弹性”的框架替代单向因果叙述,避免把复杂机制简化为“涨价—调控—回落”的线性故事。
综合来看,这个选题的分析价值在于揭示三层逻辑的嵌套:市场层面的供需与金融因素、产业层面的产能治理与利润分配、宏观层面的通胀管理与预期引导。三者并非并行,而是相互反馈——价格波动触发政策,政策改变预期与库存行为,预期又反过来重塑现货供需的时空分布。写作时应以具体品种(如能源、有色金属、农产品)为例做机制拆解,用数据说明政策工具启用前后的期限结构、库存去化速度、上下游利润差变化,而不是停留在概念层面。同时注意区分“政策性波动”与“周期性波动”:前者往往伴随工具集中出台和预期快速反转,后者更多体现为产能周期与库存周期的叠加。把这两类波动的识别标准讲清楚,分析才具有可操作性和说服力。
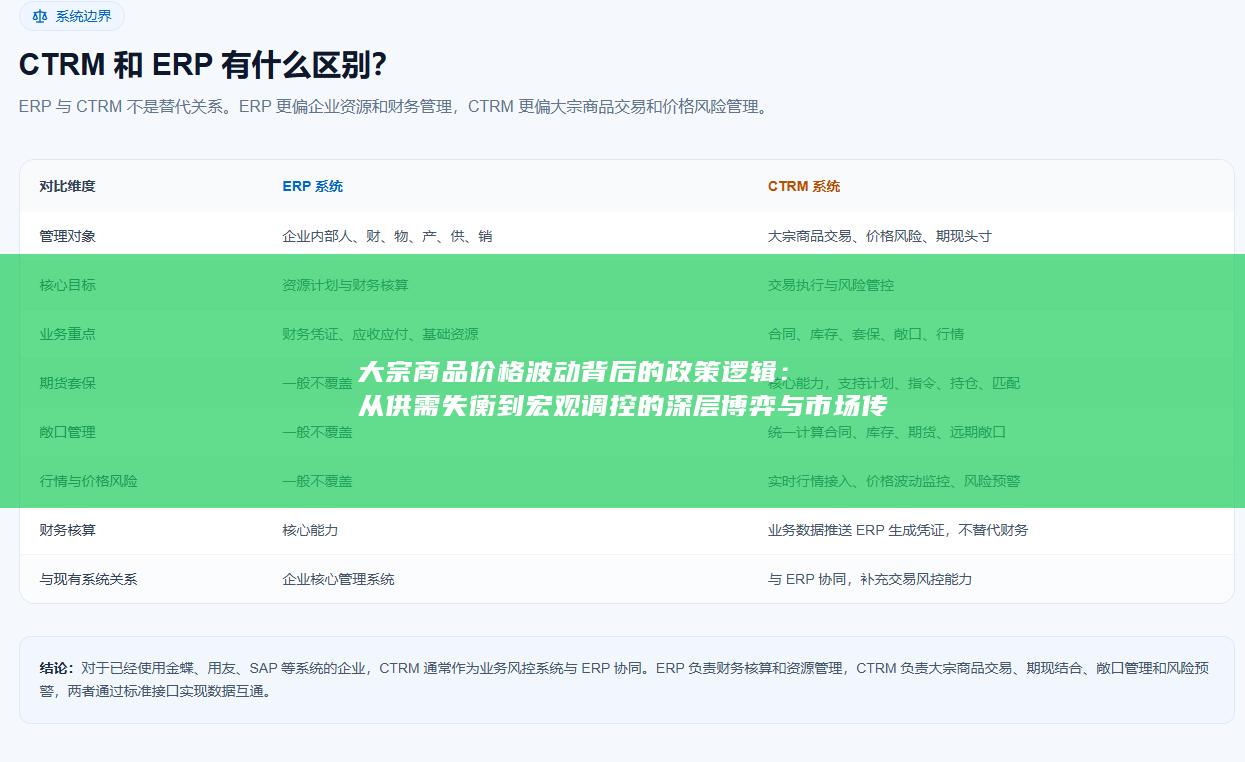
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


