


在金融风险管理的工具箱中,套期保值与在险价值(VaR)分别占据着“事前防御”与“事后度量”两个关键位置,但二者的关系远非并列这么简单。从实务角度看,套期保值回答的是“用什么工具、在什么方向、对冲多少敞口”的问题,VaR回答的是“在给定置信水平和持有期内,组合最多可能亏多少”的问题。真正的难点在于:这两个问题必须被放进同一个决策框架里,才能形成可执行的风险管理闭环。以下从逻辑起点、度量方法、衔接机制和实务陷阱四个层面展开分析。
先看套期保值的风险对冲逻辑。套期保值的本质不是消灭风险,而是用一笔方向相反、价值变动高度相关的头寸,把不愿承担的价格波动替换为可控的基差风险。这里有一个常被忽略的点:套期保值的效果取决于对冲比率的选择,而对冲比率本身是一个统计估计量。最小方差对冲比率(MVHR)通过回归得到,其数值依赖于样本区间、频率和模型设定,这意味着同一组现货与期货数据在不同窗口下可能给出差异明显的比率。实务中若机械采用历史回归结果,会在结构突变时出现对冲不足或过度对冲。因此,套期保值的第一层风险不是价格风险,而是“对冲比率估计风险”。
再看VaR的度量逻辑。VaR的核心是三要素:置信水平、持有期和损失分布假设。参数法假设正态分布,计算简便但对尾部风险刻画不足;历史模拟法不依赖分布假设,却受样本覆盖期限制;蒙特卡洛模拟灵活但计算成本高且依赖模型设定。实务中最常见的错误是把VaR当作“最大损失”,实际上它只是某个置信水平下的分位数,超过VaR的损失分布才是真正需要关注的部分——这也是后续ES(期望损失)被引入的原因。VaR的价值在于它把不同资产、不同方向的敞口统一折算为一个货币金额,从而为限额管理和资本配置提供可比尺度。
两者衔接的关键在于:套期保值组合本身就是VaR的度量对象。一个常见的误区是先做套期保值、再单独对剩余敞口做VaR,仿佛套期保值是独立于风险度量的操作。正确的做法是把现货与对冲工具视为一个整体组合,直接计算该组合的VaR,并与未对冲组合的VaR对比,用VaR的下降幅度来衡量对冲效率。这一对比还能揭示一个反直觉现象:某些对冲在降低方差的同时可能抬高尾部风险,例如用深度虚值期权做保护,日常VaR下降有限,但在极端行情中期权费损失与基差扩大叠加,反而使组合在特定情景下的损失超过不对冲的情形。因此,对冲效率的评估不能只看VaR的均值下降,还要看VaR在不同置信水平下的稳定性。
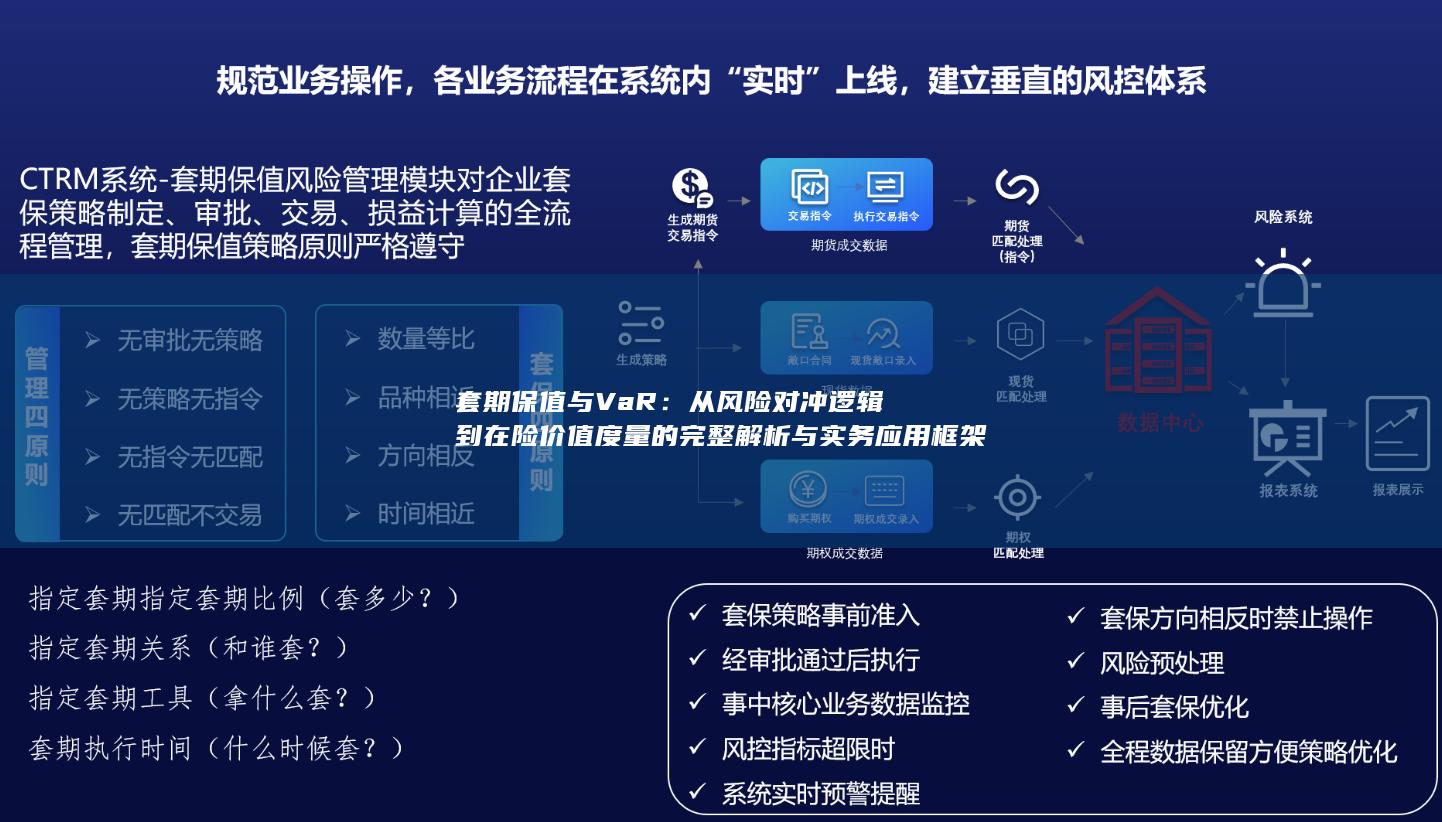
实务应用框架可以按四步搭建。第一步是敞口识别与分解,把现货敞口按品种、期限、地域拆开,明确哪些敞口需要对冲、哪些可以自然抵消。第二步是对冲工具选择与比率确定,在期货、远期、期权和互换之间权衡流动性与基差特征,并用滚动窗口回归估计对冲比率,同时设定比率调整的触发条件。第三步是组合层VaR计算,把现货与对冲头寸合并,分别用参数法、历史模拟法和情景分析交叉验证,重点关注置信水平99%以上和持有期与对冲期限匹配的问题。第四步是动态监控与压力测试,把VaR限额与对冲比率调整联动,当VaR突破阈值时不是简单减仓,而是重新评估对冲比率是否偏离最优区间。
几个实务陷阱值得单独指出。其一,VaR的持有期与套期保值的对冲期限不匹配。若对冲期限为三个月,而VaR按一日持有期计算,度量的其实是完全不同的风险时间尺度,直接比较会误导决策。其二,相关性假设的脆弱性。套期保值依赖现货与期货价格的相关性,而VaR的参数法同样依赖相关性矩阵,两者共享同一个脆弱假设;在危机时期相关性上升,对冲效果可能同时恶化,而VaR模型却因历史样本未覆盖而低估损失。其三,流动性风险未被充分纳入。期货头寸在极端行情中可能面临保证金追缴和展期成本,这些成本不会直接体现在价格VaR中,却会实质影响对冲组合的现金流。
把上述逻辑收拢,可以形成一个简洁的判断准则:套期保值决定风险的方向性配置,VaR决定风险的数量化边界,二者必须在同一组合、同一时间尺度、同一置信框架下联立使用。单独讨论套期保值容易陷入“对冲了却不知道对冲效果”的困境,单独讨论VaR则容易陷入“度量了却无法行动”的困境。真正有效的风险管理,是用VaR约束套期保值的比率与工具选择,再用套期保值的实际效果反向校验VaR模型的分布假设是否合理。这一闭环一旦建立,套期保值就从经验操作升级为可验证的决策过程,VaR也从报告数字转化为驱动对冲调整的约束条件。
最后需要强调,任何框架都有边界。VaR不刻画尾部损失的形状,套期保值不能消除基差风险,二者的结合能提升决策质量,但不能替代对极端情景的判断。实务中应将压力测试作为VaR与套期保值框架的必要补充,专门检验对冲比率在极端相关性跃升和流动性枯竭条件下的表现。唯有如此,风险管理才不至于停留在“数字正确但行动失效”的层面。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


