


在当前全球宏观经济波动加剧、汇率双向震荡成为常态的背景下,企业资产配置已不再局限于传统的实业投资与金融资产组合,外汇风险管理的战略地位显著上升。外汇套期保值策略作为企业财务管理与资产配置的交汇点,其核心目标并非投机获利,而是通过金融工具与经营安排的协同,降低汇率波动对企业现金流、利润表及资产负债表的不确定性冲击。许多企业在实践中仍将套期保值视为孤立的衍生品交易,而非嵌入资产配置框架的系统性决策,导致策略效果偏离初衷。本文将从企业资产配置的全局视角出发,详细剖析外汇套期保值策略的逻辑基础、工具选择、实施要点与常见误区,并探讨其在动态风险管理中的演进方向。
首先需要明确的是,企业资产配置中的外汇套期保值策略,其出发点是对外敞口的识别与计量。对外敞口通常分为三类:交易敞口、折算敞口和经济敞口。交易敞口源于已签订但尚未结算的外币计价合同,直接影响短期现金流;折算敞口来自海外子公司财务报表合并时的汇率转换,影响账面权益;经济敞口则更为隐蔽,涉及汇率变动对企业未来竞争力、产品定价和长期现金流的潜在影响。一套完整的套期保值策略,应当先对这三类敞口进行量化排序,再根据企业的风险承受能力、会计处理偏好和流动性状况,确定需要覆盖的比例与期限。忽略任何一类敞口,都可能导致资产配置中的风险对冲出现结构性缺口。
在工具层面,企业可选择的外汇套期保值手段包括远期外汇合约、外汇期权、货币互换、交叉货币利率互换以及自然对冲等。远期合约是最基础的工具,其优势在于锁定未来汇率,消除不确定性,但缺点是丧失了汇率向有利方向变动时的收益,且需要承担信用风险与保证金管理压力。外汇期权则赋予企业在到期日按约定汇率买卖外汇的权利而非义务,适合那些希望保留 upside 潜力同时防范 downside 风险的企业,但期权费构成显性成本,且在会计上可能被归类为投机或不符合套期会计条件。货币互换通常用于中长期债务的币种转换,能够同时管理汇率与利率风险,适合有海外融资或长期外币资产的企业。自然对冲则通过匹配外币收入与外币支出、调整采购与销售币种、或在海外建立生产基地等方式,从经营层面降低净敞口,其成本最低但灵活性有限。企业在资产配置中应避免单一工具依赖,而是根据敞口期限结构、市场流动性和会计匹配要求,构建工具组合。
将套期保值策略嵌入资产配置框架时,企业需回答几个关键问题:第一,套期保值的比例是多少?全额套保虽然能消除短期波动,但可能牺牲企业在汇率有利变动时的竞争优势,且成本较高;部分套保则需要在风险容忍度与成本之间寻找平衡。第二,套期保值的期限如何匹配?资产配置的期限结构应与敞口到期日、负债久期和投资回收期相协调,避免出现“短债长投”式的期限错配。第三,套期保值工具在资产组合中如何记账与披露?根据《企业会计准则第24号——套期会计》,只有满足特定条件的套期关系才能使用套期会计,否则衍生品公允价值变动将直接计入当期损益,加剧利润波动。因此,企业在设计策略时,必须提前与审计师沟通套期关系的指定、有效性测试方法和文件准备,确保会计处理与资产配置目标一致。
实践中,企业资产配置中的外汇套期保值策略常陷入几大误区。其一,将套期保值等同于“锁汇”,认为只要锁定汇率就万事大吉,却忽视了敞口本身的动态变化和工具基差风险。其二,过度关注衍生品损益,而忽略被套期项目(如外币应收账款、海外资产)的公允价值变动,导致“只见树木不见森林”,甚至在企业内部形成“套保亏了就是亏,套保赚了就是赚”的错误考核导向。其三,套期保值比例与资产配置战略脱节,例如在海外资产占比持续上升时,仍沿用短期限、低比例的套保策略,造成折算敞口裸奔。其四,忽视对手方信用风险与流动性风险,尤其在市场剧烈波动时,保证金追缴可能反噬企业现金流,使套期保值从风险管理工具变为风险来源。其五,缺乏动态调整机制,将套期保值视为一次性交易而非持续过程,无法适应汇率 regime 切换和资产配置再平衡的需要。
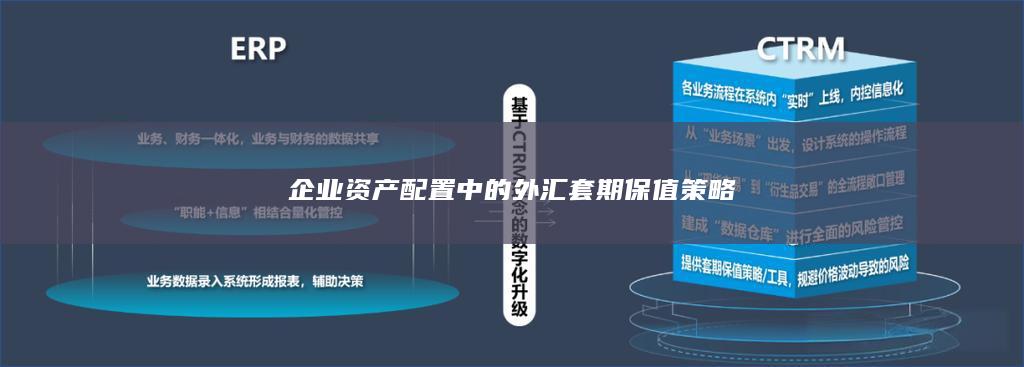
为提升套期保值策略在资产配置中的有效性,企业应建立“风险识别—策略设计—执行监控—绩效评估”的闭环管理体系。在风险识别阶段,利用现金流预测、资产负债表模拟和情景分析,量化不同汇率情景下的企业价值波动。在策略设计阶段,明确套期保值目标(是保护利润、保护现金流还是保护净资产)、风险容忍度、工具池和授权层级,并将套期保值比例与资产配置再平衡规则联动。在执行监控阶段,关注基差变化、工具流动性、对手方敞口和保证金占用,定期进行有效性测试和压力测试。在绩效评估阶段,采用“套期保值整体效果”而非“衍生品单笔盈亏”作为考核标准,将套期保值损益与被套期项目损益合并评估,并区分会计效果与经济效果。企业还应加强信息披露,向投资者和债权人清晰说明套期保值策略如何服务于资产配置目标,避免市场误解为投机行为。
展望未来,企业资产配置中的外汇套期保值策略将呈现几个趋势。第一,数据驱动与自动化:借助汇率预测模型、风险引擎和算法交易系统,企业可以更精准地计算敞口、动态调整套保比例,并降低人为操作风险。第二,ESG与套期保值的融合:部分跨国企业开始将汇率风险管理纳入可持续金融框架,要求衍生品交易对手符合ESG标准,或在套期保值决策中考虑气候转型对汇率长期路径的影响。第三,宏观审慎视角的引入:企业不再孤立看待汇率风险,而是将其与利率风险、商品价格风险、信用风险整合进企业风险管理(ERM)体系,实现资产配置层面的风险预算统一分配。第四,监管与会计规则的持续演进:套期会计的简化与透明化、衍生品集中清算的扩展,都将影响企业套期保值策略的成本与可行性,企业需保持政策敏感度并及时调整。
企业资产配置中的外汇套期保值策略是一项兼具技术性与战略性的系统工程。它要求企业从全局敞口出发,合理选择工具组合,将套期保值比例、期限和会计处理与资产配置目标对齐,并建立动态管理闭环。唯有如此,企业才能在汇率波动中守住资产价值,同时保留战略灵活性,避免将套期保值异化为投机或形式合规。对于任何持有外币资产、负债或经营敞口的企业而言,套期保值不是可选项,而是资产配置中不可或缺的风险管理支柱。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


