


从期货市场的视角审视能源、金属与农产品等大宗商品的价格形成机制,需要首先明确一个基本判断:大宗商品价格并非单一因素线性决定的结果,而是现货供需结构、期货市场定价功能、金融资本配置行为与宏观政策环境共同作用的复合产物。期货市场在这一过程中扮演着双重角色——既是价格发现的场所,也是风险转移的通道。理解这一双重角色,是分析价格形成机制与设计对冲策略的逻辑起点。
就价格形成机制而言,期货市场的核心功能在于通过集中竞价将分散的供需信息压缩为远期价格信号。以能源类商品为例,原油期货价格不仅反映当前库存水平和炼厂开工率,还嵌入了地缘政治风险溢价、OPEC+产量政策预期以及美元汇率波动等变量。金属类商品方面,铜、铝等工业金属的期货价格对全球制造业PMI、电网投资周期和新能源需求增量高度敏感,而锂、钴等电池金属则因期货市场发育程度不一,价格形成更多依赖现货长协与零星散单,期货定价的基准性尚不充分。农产品的情况更为复杂:玉米、大豆等品种受种植面积、天气升贴水、出口检验数据和生物燃料政策的多重驱动,期货价格在交割月前后往往出现基差收敛的结构性调整。三类品种的共同点在于,期货价格并非对现货价格的简单预演,而是通过套利机制、交割制度和保证金杠杆,将市场预期系统性地嵌入远期曲线之中。
进一步分析,期货市场价格形成机制的有效性取决于三个条件:市场流动性是否充足、参与者结构是否多元、交割制度是否具有约束力。流动性不足会导致价格信号失真,参与者结构单一(如产业客户占比过高而投机资本不足)会削弱价格发现效率,交割制度松散则可能引发期货价格与现货价格的系统性偏离。以我国商品期货市场为例,部分能源化工品种的连续合约活跃度不足,近月合约与远月合约之间的价差波动较大,这在一定程度上限制了套保企业利用期限结构进行滚动对冲的操作空间。因此,讨论价格形成机制不能脱离市场微观结构的现实约束。
在此基础上,风险对冲策略的设计必须与价格形成机制的特征相匹配。对于能源类商品,产业链上游企业面临价格下跌风险,下游企业面临价格上涨风险,二者可通过卖出套保与买入套保分别锁定利润区间。但需注意,原油期货的跨期价差波动往往大于绝对价格波动,单纯的方向性套保可能引入基差风险,因此需要结合裂解价差、跨区价差等工具进行组合对冲。金属类商品的对冲策略则更强调库存管理与点价模式的结合:冶炼企业可利用期货市场进行卖出保值,同时通过期权组合(如领口策略)控制极端行情下的追加保证金压力;加工企业则可在采购端采用“期货点价+基差合同”的模式,将绝对价格风险转化为基差风险,从而聚焦于自身加工利润的管理。
农产品领域的对冲策略具有鲜明的季节性特征。以玉米为例,种植户在播种季面临秋季价格下跌风险,可通过卖出远期期货合约或买入看跌期权锁定最低售价;贸易商在收储季面临库存贬值风险,可利用期货市场进行卖期保值,同时通过基差贸易将区域价差风险转移给下游饲料企业。值得注意的是,农产品期货受天气和政策扰动较大,单边套保的效果往往受限于极端行情下的流动性枯竭,因此“期货+期权”的组合策略在农产品风险管理中的应用日益广泛。例如,买入虚值看跌期权可以在保留价格上涨收益的同时,以有限的权利金成本规避暴跌风险,这对于资金实力有限的中小农业经营主体尤为重要。
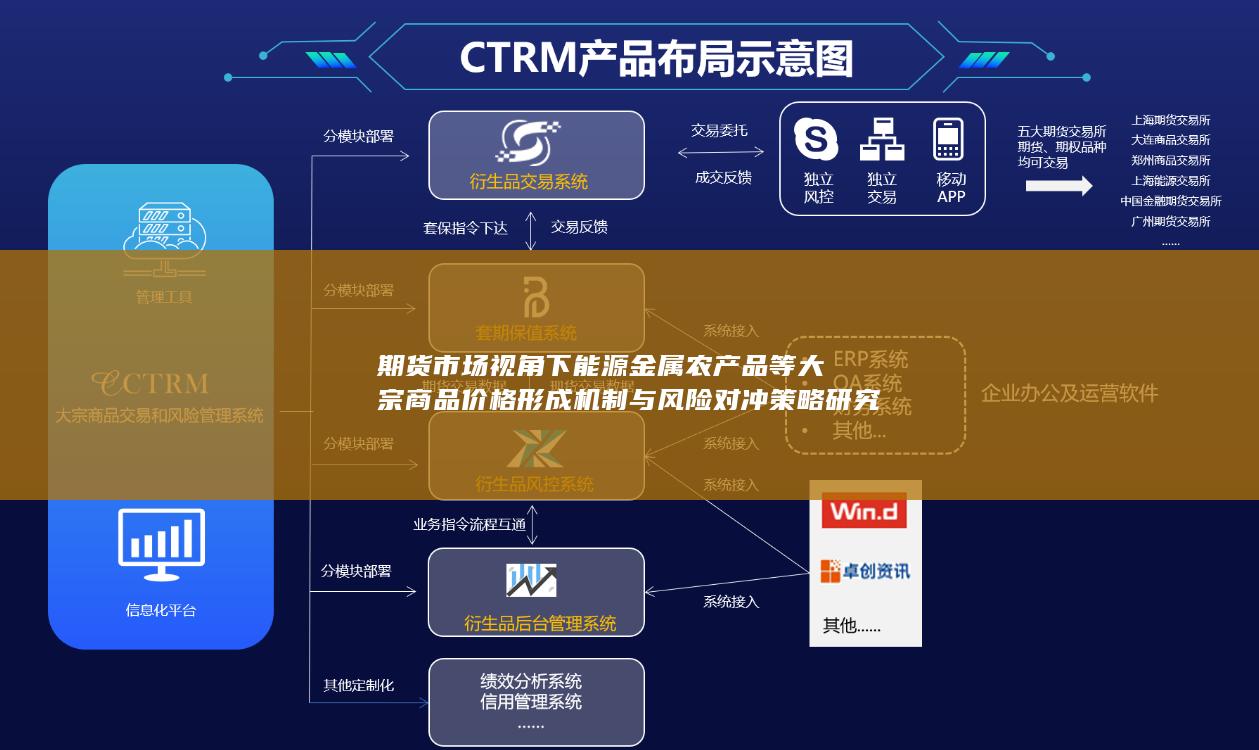
对冲策略的有效性并非无条件的。基差风险是套保操作中最核心的残余风险:期货价格与现货价格的收敛关系受交割规则、仓储成本和区域供需格局影响,基差走强或走弱都可能使套保效果偏离预期。保证金管理和流动性风险也不容忽视。在极端行情下,期货公司提高保证金比例可能迫使套保企业被动减仓,从而削弱对冲效果。因此,一个完整的对冲策略应当包含基差监测、保证金压力测试和应急预案三个模块,而非仅仅停留在“买入或卖出期货”的层面。
从更宏观的视角看,期货市场视角下的价格形成与风险对冲还面临制度层面的挑战。我国商品期货市场的国际化程度逐步提升,原油、铁矿石、PTA等品种已引入境外交易者,但跨境套保的便利性、外汇对冲工具的配套性以及交割仓库的全球布局仍有完善空间。对于能源金属等战略性品种,期货市场的价格发现功能还与国家储备政策、出口管制措施形成互动关系,单纯依靠市场化的对冲工具难以完全覆盖政策性风险。这意味着,企业在设计风险管理框架时,需要将期货工具与长协合同、战略库存和保险产品纳入统一的风险预算体系,而非孤立地依赖某一类衍生品。
综合来看,期货市场视角下的大宗商品价格形成机制呈现出“现货基础+金融预期+制度约束”的三层结构,风险对冲策略则需要在识别品种特异性风险的基础上,构建“期货+期权+基差贸易”的组合工具箱。对于能源类商品,重点在于管理跨期价差与地缘风险溢价;对于金属类商品,核心在于库存保值与点价模式的精细化操作;对于农产品,关键在于季节性套保与天气风险的期权化转移。三者共同的底层逻辑是:期货市场提供的不是消除风险的万能药,而是将风险重新定价和再分配的制度装置。能否有效利用这一装置,取决于企业对自身风险敞口的精确度量、对基差结构的持续跟踪以及对流动性条件的审慎评估。唯有将价格形成机制的理解转化为对冲策略的参数设计,期货市场服务实体经济的功能才能真正落地。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


