


在当前全球宏观格局深度调整的背景下,能源与金属板块的联袂领涨已成为大宗商品市场最显著的结构性特征。原油、天然气、铜、铝等核心品种价格持续走强,不仅折射出供需基本面的深层变化,更反映出市场对中长期通胀中枢上移、地缘风险溢价抬升以及绿色转型加速等多重逻辑的重新定价。对这一看涨逻辑进行再审视,需要跳出短期波动噪音,从供给刚性、需求重构、库存周期与金融属性四个维度展开系统性分析。
供给端的刚性约束是本轮能源与金属价格上涨的基础性支撑。与传统周期不同,当前供给瓶颈并非单纯源于短期产能不足,而是深刻嵌入到资源禀赋衰减、投资不足与政策约束三重因素之中。以油气为例,全球上游资本开支在2014年油价崩盘后长期低迷,尽管2021年以来有所恢复,但主要集中于短周期页岩油项目,深海及长周期项目依然匮乏。国际能源署数据显示,全球常规油气发现量已连续多年处于历史低位,这意味着未来三至五年内新增供给弹性极为有限。金属方面同样如此,全球主要铜矿品位持续下降,智利、秘鲁等主产国的矿山老化与水资源短缺问题日益突出,新建铜矿从发现到投产平均周期长达十年以上,短期供给难以快速响应价格信号。资源国政策转向——如印尼的镍矿出口禁令、智利的铜矿特许权使用费上调、墨西哥的石油国有化倾向——进一步压缩了全球供给的可及性。这种供给曲线的陡峭化,使得任何需求侧的边际改善都能引发价格更大幅度的上行。
需求结构的重构为能源与金属价格提供了更具持续性的拉力。传统大宗商品需求分析往往聚焦于中国基建与房地产周期,但当前需求增量正在向绿色转型与新兴经济体工业化转移。在能源领域,尽管可再生能源装机容量快速增长,但化石能源在交通、化工与调峰领域仍不可替代,且人工智能与数据中心爆发式增长带来的电力需求激增,正在推升天然气与煤炭的边际消费。国际能源署预测,到2026年全球数据中心电力消耗可能翻倍,其中相当部分依赖天然气发电。在金属领域,新能源汽车、光伏、风电与电网升级对铜、铝、镍、锂等品种的需求拉动具有长期性和结构性特征。一辆电动汽车的铜用量约为传统燃油车的三至四倍,每兆瓦光伏装机需要约五吨铜,这些需求增量并非短期政策刺激所能逆转。与此同时,印度、东南亚与中东地区的工业化与城镇化进程正在复制中国本世纪初的需求增长路径,为大宗商品需求提供了第二增长曲线。需求端的这种“新旧动能转换”,使得价格对传统需求指标的敏感度下降,而对绿色投资与新兴市场景气的敏感度上升。
第三,库存周期与产业链补库行为放大了价格上行弹性。经历2022年至2023年的主动去库存后,当前全球主要大宗商品的显性库存普遍处于历史偏低水平。以铜为例,伦敦金属交易所与上海期货交易所的铜库存合计一度降至不足全球一周消费量,原油的经合组织商业库存也低于五年均值。低库存意味着市场缓冲垫极薄,任何供给扰动——如地缘冲突、极端天气或罢工事件——都容易引发价格脉冲式上涨。更值得关注的是,产业链中下游企业的补库行为具有同步性和放大效应。当价格开始上涨时,加工企业、贸易商与终端用户倾向于提前采购以锁定成本,这种行为在低库存环境下会进一步收紧现货市场,形成“价格上涨—补库—供给更紧—价格再涨”的正反馈循环。2024年以来铜精矿加工费跌至负值区域,正是矿端紧张向冶炼端传导的典型信号,而冶炼产能的被动收缩又会反过来加剧精铜供给紧张。
第四,金融属性与地缘风险溢价在本轮上涨中扮演了不可忽视的角色。美元周期与大宗商品价格的传统负相关关系在近年有所弱化,但美元信用体系面临的长期挑战——包括美国债务规模持续膨胀、财政赤字货币化倾向以及全球去美元化尝试——正在推动部分央行与主权基金增加对实物资产的配置。黄金的持续走强已反映了这一逻辑,而能源与金属作为实物资产的核心类别,同样受益于资产配置迁移。地缘政治方面,俄乌冲突重塑了全球能源贸易流向,中东局势紧张则始终为原油价格注入风险溢价,而关键矿产领域的资源民族主义与出口管制——如中国对镓、锗的出口限制——进一步强化了金属的稀缺性叙事。这些因素并非短期扰动,而是全球秩序重构过程中的长期变量,它们使得大宗商品价格的中枢水平较过去十年明显抬升。
对看涨逻辑的再审视也必须包含对潜在风险的冷静评估。第一,高价格本身会触发需求破坏与替代效应。油价持续高于每桶90美元将加速电动汽车渗透率提升与出行习惯改变,铜价高企则推动以铝代铜与材料减量化技术的应用。第二,供给端并非完全刚性。价格持续高位会刺激此前被抑制的产能释放,如美国页岩油在每桶80美元以上时钻井活动明显回暖,部分高成本矿山项目也会重新获得经济性。第三,宏观政策的不确定性不容忽视。若主要央行因通胀反复而推迟降息甚至重启紧缩,流动性收紧将对金融属性较强的大宗商品形成压制。第四,全球经济衰退风险始终存在,特别是欧美高利率环境下企业投资与居民消费的韧性面临考验,一旦需求端出现超预期收缩,低库存环境下的价格调整也可能相当剧烈。
综合来看,能源与金属领涨背后的看涨逻辑具有坚实的结构性基础,供给刚性、绿色需求、低库存与地缘溢价共同构成了价格中枢上移的支撑框架,这一框架在中期内难以被根本逆转。但看涨逻辑不等于单边上涨,价格路径将充满波动与反复。投资者与产业主体需要区分“趋势”与“节奏”,在认可中长期上行方向的同时,对短期回调风险保持警惕。对于政策制定者而言,大宗商品价格的结构性抬升意味着通胀管理面临更复杂的挑战,单纯依赖货币政策难以应对供给端驱动的价格压力,需要在能源转型节奏、战略储备投放与国际资源合作等方面做出更精细化的安排。对于市场参与者来说,当前阶段的关键不在于争论“是否看涨”,而在于识别不同品种之间供给约束强度与需求增长确定性的差异,在结构性分化中寻找更具风险收益比的机会。
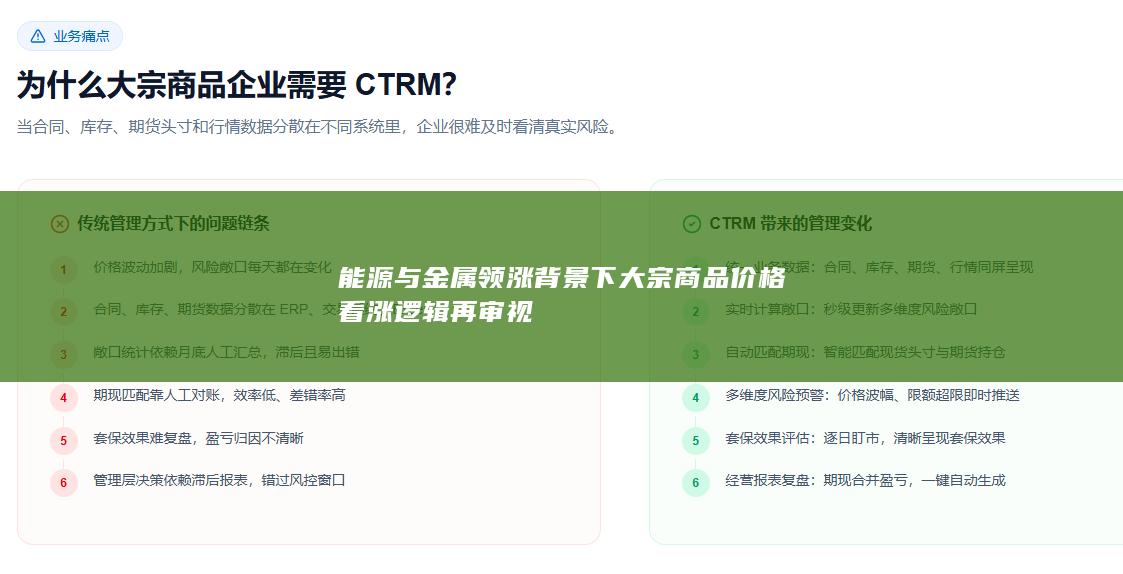
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


