


当前全球大宗商品市场正处于一个微妙而复杂的高位震荡阶段。以原油、铜、铁矿石以及部分农产品为代表的关键商品,其价格虽然在绝对水平上较疫情前显著抬升,但波动率明显放大,呈现出“上有顶、下有底”的区间运行特征。这种价格形态并非单一因素所致,而是供给端刚性约束、需求端结构性分化以及地缘政治风险溢价共同作用的结果。供给方面,多年资本开支不足导致能源与金属产能弹性下降,叠加主要资源国出口政策扰动和运输瓶颈,使得商品供给对价格信号的反应变得迟钝;需求方面,全球绿色转型对铜、铝等关键矿产的增量需求与主要经济体传统基建及房地产需求的周期性回落形成对冲,导致商品需求前景呈现显著的区域与行业分化。正是在这一背景下,各国货币政策的走向出现了自金融危机以来最为明显的分化格局,而这种分化又通过跨境资本流动与汇率市场渠道,进一步放大了全球金融市场的波动性与不确定性。
从货币政策分化的具体表现来看,主要发达经济体与新兴市场之间已经形成了多层次的“政策温差”。美联储在通胀韧性反复与就业市场逐步降温之间艰难权衡,降息时点不断后移,政策路径高度依赖数据,市场预期反复摇摆;欧洲央行则因欧元区经济增长疲弱、通胀回落相对顺畅而率先开启降息周期,美欧货币政策方向性差异直接推升了美元对欧元的利差优势。与此同时,日本央行结束负利率政策并逐步推进货币政策正常化,而部分新兴市场经济体为应对本币贬值压力与资本外流风险,不得不维持甚至提高政策利率。这种分化并非简单的“松紧不一”,而是反映了各经济体在通胀水平、增长动能、债务负担与金融稳定之间的不同权衡。值得注意的是,大宗商品价格高位震荡本身就在加剧这种分化:能源与食品价格对CPI的传导效应在各国差异显著,资源出口国与资源进口国面临截然不同的贸易条件冲击,从而进一步拉大了彼此的政策空间差距。
货币政策分化的直接后果之一,便是跨境资本流动的方向与规模变得更加难以预测。利差是驱动跨境资本流动的核心变量之一。当美国利率维持高位而其他经济体率先降息时,全球逐利资本倾向于回流美元资产,导致新兴市场面临资本流出压力;反之,一旦美联储释放明确的宽松信号,风险偏好迅速回升,资本又可能大规模涌向高收益的新兴市场。这种“钟摆式”的资本流动在大宗商品价格高位震荡的背景下被进一步放大:商品价格波动直接影响资源出口国的贸易收支与财政状况,进而改变其资产的风险溢价,使得国际投资者对这些经济体的配置意愿频繁调整。更为棘手的是,当前跨境资本流动中短期投机性资金占比较高,这类资金对政策信号和情绪变化极为敏感,容易在短时间内形成大规模涌入或撤离,对东道国金融市场的深度与流动性构成严峻考验。
汇率市场的不确定性则是货币政策分化与跨境资本流动交织作用下的集中体现。利差扩大通常推动高利率货币升值,但这一传导机制在当前环境下受到多重因素干扰。一方面,大宗商品价格高位震荡改变了不同经济体的贸易条件:资源出口国货币可能因出口收入改善而获得支撑,资源进口国货币则因进口成本上升而承压,这种基于贸易条件的汇率分化与基于利差的汇率分化相互叠加,使汇率走势更加错综复杂。另一方面,主要经济体汇率政策取向的差异也在加大市场波动——部分经济体对本币贬值容忍度较高,而另一些经济体则频繁通过口头干预或实际干预来稳定汇率,政策沟通的不确定性本身就成为汇率波动的来源。地缘政治风险事件频发,进一步加剧了避险情绪的快速切换,推动美元、日元、瑞士法郎等避险货币与商品货币、新兴市场货币之间出现剧烈轮动。
更深层次的问题在于,跨境资本流动与汇率市场的不确定性正在形成一种自我强化的反馈循环。汇率大幅波动会改变企业的进口成本与出口竞争力,进而影响国内通胀与增长前景,迫使货币政策当局做出反应;而政策反应又会反过来影响利差预期与资本流动方向,进一步加剧汇率波动。对于新兴市场经济体而言,这一循环尤为危险:本币贬值推高进口商品价格,加剧输入性通胀,限制央行降息空间;维持高利率虽有助于稳定汇率,却可能抑制国内投资与消费,拖累经济增长;若动用外汇储备干预汇市,则可能消耗宝贵的缓冲资源。大宗商品价格高位震荡使这一困境更加突出——资源进口国在商品价格高企时面临更大的贸易逆差与贬值压力,而资源出口国虽受益于出口收入,却也可能因资本流动逆转而面临汇率急升急贬的冲击。
从全球金融稳定的视角审视,当前局面的核心风险在于政策分化与市场波动之间的相互激化。主要经济体货币政策缺乏协调,各自基于国内目标制定政策,其外溢效应通过资本流动与汇率渠道传导至其他经济体,而受影响经济体的政策应对又可能反向传导,形成“以邻为壑”的政策博弈风险。大宗商品价格高位震荡则为这种博弈提供了持续的扰动源:任何供给侧的突发冲击或需求侧的预期变化,都可能通过价格渠道迅速影响各国的通胀与贸易收支,进而改变市场对货币政策的定价,引发资本流动与汇率的连锁反应。历史经验表明,当主要经济体货币政策分化显著、全球资本流动波动加剧、汇率市场出现较大范围错位时,部分脆弱经济体发生国际收支危机或货币危机的概率会明显上升。当前全球债务水平处于历史高位,许多新兴市场和发展中经济体的外债偿付压力对汇率贬值和利率上升高度敏感,这使得上述风险传导链条更加脆弱。
大宗商品价格高位震荡并非单纯的商品市场现象,它通过影响通胀路径、贸易条件与财政收支,深刻塑造了各国货币政策的取舍空间,并放大了政策分化程度。货币政策分化经由利差渠道驱动跨境资本流动的方向与规模频繁切换,而资本流动的波动又与汇率市场的不确定性相互强化,形成复杂的反馈机制。在这一格局下,各国政策当局面临的核心挑战在于:如何在尊重国内通胀与增长目标的同时,增强对跨境资本流动与汇率波动的预警与应对能力;如何在主要经济体政策外溢效应加剧的环境下,通过宏观审慎措施与区域金融合作安排,降低外部冲击的传导强度。对于市场参与者而言,则需要更加细致地跟踪商品价格—通胀—政策预期—资本流动—汇率这一传导链条上的每一环变化,避免以线性思维看待高度非线性的全球金融环境。可以预见,在大宗商品价格实现再平衡、主要经济体货币政策路径趋于收敛之前,跨境资本流动与汇率市场的不确定性仍将是全球宏观经济与金融稳定的重要风险源,值得持续高度关注。
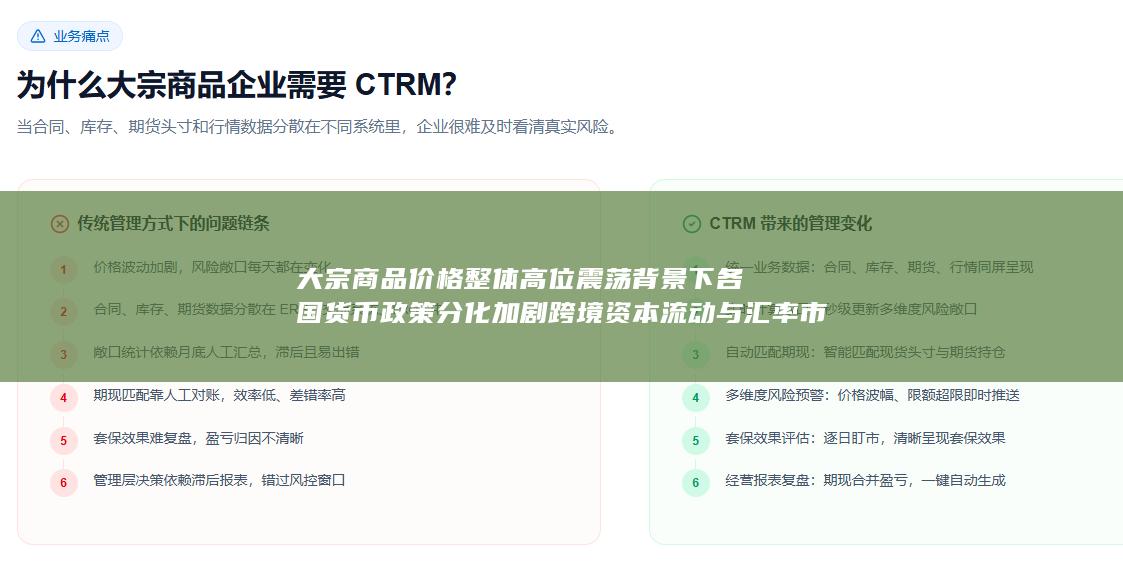
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


