


在当前全球宏观经济波动加剧、汇率双向震荡成为常态的背景下,外汇套期保值已从大型跨国企业的“选修课”转变为各类涉外企业的“必修课”。本文将从外汇风险的本质出发,系统解析套期保值工具、策略框架及其与企业资产风险管理的深层关联,力求为财务决策者提供一份兼具理论深度与实践指向的操作指南。
首先需要明确的是,外汇套期保值的核心并非“盈利”,而是“锁定”。企业面临的外汇风险通常分为三类:交易风险、折算风险和经济风险。交易风险源于已签订但尚未结算的以外币计价的合同,例如出口商未来收到美元货款,若人民币升值,实际收入将缩水;折算风险出现在合并海外子公司财务报表时,汇率变动导致账面权益波动;经济风险则更为隐蔽,指汇率长期变化对企业未来现金流和竞争力的侵蚀。套期保值的本质,就是通过金融工具或经营策略,将这些不确定性转化为可预期的成本或收益,从而保护企业资产的实际价值。
在工具层面,企业可选择的外汇套期保值手段主要分为内部对冲与外部对冲两大类。内部对冲包括自然对冲与经营对冲:自然对冲指企业通过匹配外币收入与支出,使净敞口最小化,例如用美元收入直接支付美元采购款;经营对冲则涉及调整生产布局、定价策略或供应链币种,如将部分产能转移至出口目的地以降低汇率敏感度。外部对冲则依赖金融衍生品,最常见的是远期外汇合约、外汇期权和货币互换。远期合约锁定了未来某日的汇率,适用于现金流确定性高的场景;期权则赋予企业在汇率不利时行权、有利时放弃的权利,但需支付期权费,适合对灵活性要求高的企业;货币互换则多用于中长期债务的币种置换,降低融资成本与汇率错配风险。
工具选择并非越复杂越好。许多企业失败的套期保值案例,恰恰源于对衍生品的过度投机或对敞口规模的计算失误。一个稳健的套期保值策略应遵循“三层匹配”原则:第一层是期限匹配,套期保值工具的到期日必须与 underlying 现金流的发生日高度吻合,避免因展期产生额外成本;第二层是金额匹配,对冲比例通常设定在50%至80%之间,而非100%,因为过度对冲会引入新的风险,且企业需保留一定灵活性以应对订单变更;第三层是币种匹配,避免用非美元工具对冲美元敞口,导致交叉汇率风险。企业必须建立独立的套期保值会计体系,根据《企业会计准则第24号——套期会计》的要求,区分公允价值套期、现金流量套期和境外经营净投资套期,确保财务报表真实反映风险管理效果。
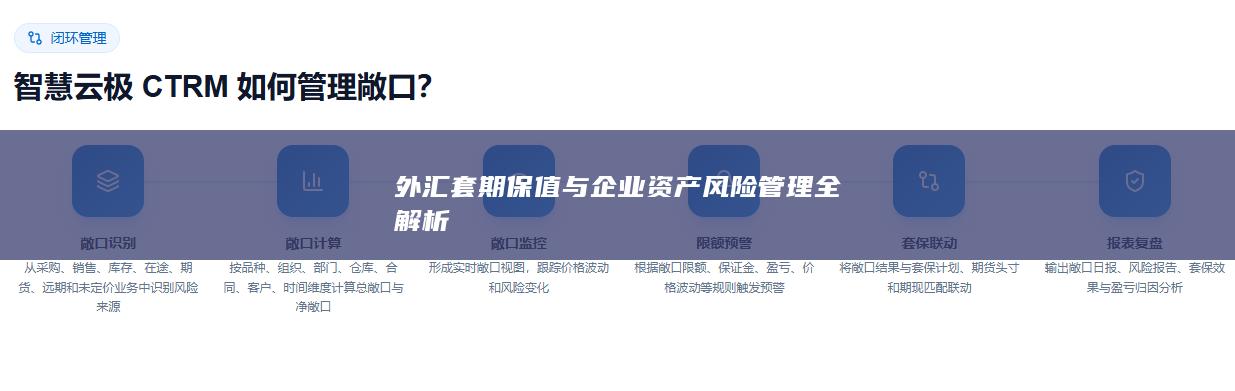
将视野拉升至企业资产风险管理的全局,外汇套期保值只是其中一环。资产风险管理涵盖市场风险(利率、汇率、商品价格)、信用风险、流动性风险和操作风险。外汇风险往往与利率风险交织——例如,一家借入美元浮动利率贷款的企业,既面临美元升值的汇率风险,又面临美元加息的利率风险。此时,单一的外汇远期可能无法完全对冲,需要结合利率互换或交叉货币互换,形成组合对冲。同时,套期保值决策必须与企业的资产负债表结构、资本预算和现金流预测联动。如果企业外币债务占比过高,而出口收入以人民币结算,那么套期保值的重点应放在负债端,而非仅仅对冲收入端。
实践中,不少企业对外汇套期保值存在三大认知误区。误区一:“汇率预测可以替代套期保值”。事实上,即使是最顶尖的投行,汇率预测的准确率也长期低于60%。企业若依赖预测决定是否对冲,本质上是在赌博。正确的做法是:以风险中性为原则,对确定性敞口进行滚动对冲,对不确定性敞口使用期权保留 upside。误区二:“套期保值成本越低越好”。远期合约的“成本”体现在远期点数中,若企业一味追求低点数而选择期限错配或信用资质差的对手方,可能引发更大的结算风险或违约损失。误区三:“套期保值只影响财务费用”。实际上,套期保值会改变企业的实际有效汇率,进而影响产品定价、毛利率和市场份额。例如,一家对冲了80%美元收入的出口企业,在人民币贬值时,其利润增长会明显弱于未对冲的竞争对手,但反过来,在人民币升值时,其利润稳定性也远高于对手。因此,套期保值比例应被视为一种战略选择,而非单纯的财务技术。
从监管与合规视角看,企业开展外汇套期保值还需关注实需原则与信息披露。中国外汇管理局要求企业基于真实贸易或投融资背景开展衍生品交易,禁止无实需的投机性头寸。上市公司则需按照证监会要求,在定期报告中披露套期保值的目的、工具、金额及损益影响。若套期保值会计应用不当,可能导致利润表剧烈波动,甚至引发审计调整。因此,建议企业设立独立的风险管理委员会,由财务总监、风控总监和业务负责人共同决策,并定期进行压力测试与回溯分析。
综合而言,外汇套期保值不是一道简单的“买或卖”的选择题,而是一套嵌入企业战略、财务与运营的系统工程。有效的套期保值能够降低现金流的波动性,提升企业估值的确定性,从而间接降低融资成本与资本约束。反之,盲目对冲或过度投机则可能将企业拖入衍生品亏损的泥潭。对于中国企业而言,随着人民币国际化与汇率市场化改革的推进,培养“风险中性”理念、建立分层级的套期保值策略、并借助专业系统实现敞口实时监控,已成为资产风险管理能力的分水岭。唯有将套期保值从“财务部门的应急操作”升级为“公司治理层面的战略职能”,企业才能在汇率风浪中行稳致远。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


